Pracownicze Plany Kapitałowe, czyli PPK, stanowią znakomity sposób na budowanie kapitału na przyszłość. System oszczędzania, w ramach którego automatycznie zapisywany jestem do PPK, chyba że złożę deklarację rezygnacji, ma wiele zalet. Przy tym oszczędzanie wspiera zarówno mój pracodawca, jak i państwo.
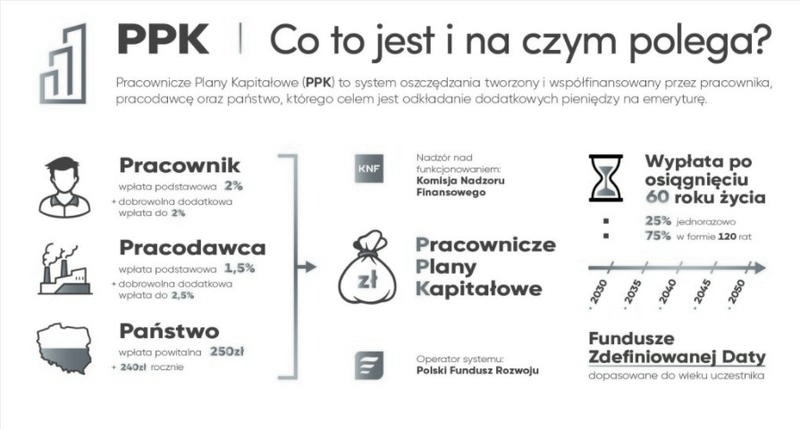
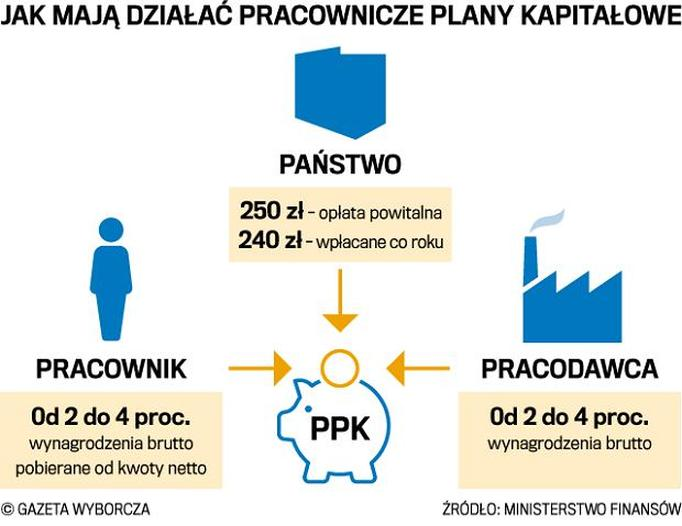
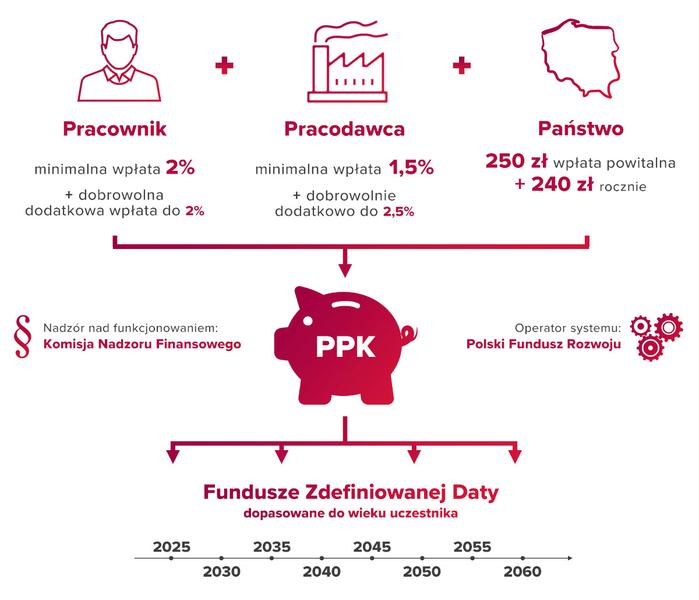
Warto przybliżyć źródła finansowania PPK. Trzy główne źródła łączą się w atrakcyjne oszczędności. Po pierwsze, odprowadzam 2% swojego wynagrodzenia brutto. Dodatkowo, mój pracodawca dorzuca 1,5% mojego wynagrodzenia brutto. Coś dla zainteresowanych: sprawdź, co wchodzi w skład minimalnego wynagrodzenia w 2026 roku. Zyskuję również 250 zł jako "wpłatę powitalną" oraz dodatkowe 240 zł rocznie z budżetu państwa. Te kwoty znacząco wspierają moje oszczędności.
W przypadku, gdy moje zarobki nie przekraczają 1,2-krotności minimalnego wynagrodzenia, mogę obniżyć swoją wpłatę do 0,5%. To oznacza, że na moim PPK będą mogły czekać dodatkowe sumy. Z drugiej strony, mam możliwość zwiększenia wpłaty do 4% wynagrodzenia, co jeszcze bardziej motywuje mnie do oszczędzania.
Pracodawca z niespodzianką - Twój dodatkowy zysk na przyszłość!
Wpłata pracodawcy do PPK to istotny element! Obowiązkowe 1,5% wynagrodzenia brutto stanowi znaczący dodatek. Co ciekawe, pracodawca może dobrowolnie zwiększyć tę kwotę nawet do 2,5%. Taki podwyższony wkład znacząco podnosi moje oszczędności i daje mi większe zabezpieczenie finansowe.
Środki zgromadzone w PPK, w tym moje oszczędności oraz wpłaty pracodawcy i państwa, rozwijają się dzięki różnym inwestycjom. Jak już zahaczamy o ten temat, przeczytaj, jak napisać skuteczny list referencyjny. Fundusze inwestycyjne mają możliwość lokowania kapitału w akcje i obligacje, co może skutkować lepszymi zyskami. Ta różnorodność stwarza szansę na lepszą przyszłość finansową, zwłaszcza że zgromadzone środki stanowią moją prywatną własność, którą mogę przekazać spadkobiercom.
PPK to nie tylko konkretne kwoty odkładane co miesiąc, ale także system, który realnie wspiera moją przyszłość finansową. Warto zainwestować w tę formę oszczędzania, aby czerpać korzyści. Dzięki PPK zyskuję szansę na lepsze zabezpieczenie emerytalne i spokojniejszą przyszłość. To inwestycja, która zaczyna się już dzisiaj!
PPK: zrozumienie działania programu, finansowanie i wypłaty środków
Przedstawiamy kluczowe informacje dotyczące Pracowniczych Planów Kapitałowych (PPK). W szczególności omówimy zasady działania programu, sposoby finansowania oraz wypłaty zgromadzonych środków. Każdy punkt zawiera istotne szczegóły, które ułatwią Ci zrozumienie tego systemu oszczędnościowego.
- Automatyczny zapis do PPK: Jeśli masz mniej niż 55 lat i pracujesz w firmie z przynajmniej jednym pracownikiem, Twój pracodawca automatycznie zapisze Cię do PPK. Zobowiązuje się to zrobić w terminie do 10 dni po 3 miesiącach zatrudnienia.
- Wpłaty do PPK: Na Twoje konto wpłynie 2% wynagrodzenia brutto, a pracodawca doda 1,5% Twojej pensji. Co roku możesz również otrzymać 240 zł od Państwa jako dopłatę oraz 250 zł wpłaty powitalnej po 3 miesiącach oszczędzania.
- Deklaracja rezygnacji: Rezygnację z uczestnictwa w PPK możesz złożyć w każdej chwili, dostarczając pisemną deklarację do pracodawcy. Jednak pamiętaj, że automatyczny zapis powtórzy się co cztery lata.
- Wypłata środków przed 60. rokiem życia: Wypłacając środki przed ukończeniem 60. lat, stracisz 30% wpłat pracodawcy oraz wszystkie dopłaty państwowe. Otrzymasz jedynie swoje wpłaty oraz 70% wpłat pracodawcy.
- Wypłata po 60. roku życia: Po 60. roku życia możesz jednorazowo wypłacić 25% środków, a pozostałe 75% wypłacisz w co najmniej 120 ratach, unikając podatku od zysków kapitałowych. Warto pamiętać, że całość wypłaty jednorazowo przynosi konieczność zapłaty podatku.
- Wypłata na wkład własny: W przypadku zaciągania kredytu hipotecznego, jeśli masz mniej niż 45 lat, możesz wypłacić środki z PPK na wkład własny. Wypłacone środki musisz zwrócić w ciągu 15 lat.
- Wypłata w przypadku poważnego zachorowania: W sytuacji poważnej choroby Twojej lub bliskich, masz możliwość wypłaty do 25% zgromadzonych środków bez obowiązku ich zwrotu.
Jakie są korzyści i możliwości wypłaty środków z PPK przed osiągnięciem 60. roku życia?
Decydując się na Pracowniczy Plan Kapitałowy (PPK), otwieram wiele możliwości finansowych. Jednym z kluczowych aspektów jest możliwość wypłaty zgromadzonych środków przed ukończeniem 60. roku życia. PPK, mimo że zaplanowano głównie z myślą o oszczędzaniu na emeryturę, zapewnia elastyczność w nagłych potrzebach finansowych. Wypłata ta, nazywana zwrotem z PPK, wiąże się z konsekwencjami. Tutaj podrzucam odnośnik do wpisu, w którym poruszyliśmy ten temat. Zyskuję 70% wpłat pracodawców oraz pełne środki własne, jednak 30% wpłat od pracodawcy trafia do ZUS jako składka emerytalna.
Na przykład, odkładając 100 zł miesięcznie przez pięć lat, zgromadziłem niemal 12 tysięcy złotych, w tym około 4 tysiące od pracodawcy. Choć 30% tej kwoty, czyli 1,2 tysiąca złotych, zostanie przekazane do ZUS, a także muszę uwzględnić podatek od zysków kapitałowych, wciąż mogę liczyć na solidny zastrzyk gotówki, gdy naprawdę go potrzebuję. Co więcej, mogę wykorzystać część tych środków jako wkład własny na kredyt hipoteczny, co otwiera nowe możliwości w realizacji marzeń o własnym mieszkaniu.
Elastyczność finansowa w trudnych chwilach: Jak PPK wspiera moją rodzinę
PPK oferuje możliwość wypłaty środków bez strat w określonych sytuacjach. Na przykład, w przypadku poważnej choroby małżonki czy dzieci, mogę uzyskać część zgromadzonych oszczędności bez utraty czegokolwiek. Ta możliwość pełni rolę poduszki finansowej w trudnych czasie. Środki w PPK są moją prywatną własnością, co oznacza, że mogę nimi zarządzać według własnych potrzeb.
Pracowniczy Plan Kapitałowy to świetne rozwiązanie dla tych, którzy chcą zabezpieczyć swoją przyszłość finansową. Dzięki niemu mamy nie tylko oszczędności na emeryturę, ale również możliwości wsparcia w trudnych sytuacjach życiowych.
Podsumowując, wypłata środków z PPK przed 60. rokiem życia niesie wiele korzyści. Elastycznie podchodzę do finansów, mam dostęp do oszczędności w nagłych sytuacjach oraz mogę zrealizować marzenia o własnym lokum. Dzięki korzystnym regulacjom, jak częściowa wypłata czy oszczędzanie na wkład własny, z łatwością dbam o przyszłość oraz stabilność finansową rodziny. PPK staje się dla mnie nie tylko programem emerytalnym, ale także narzędziem do aktywnego planowania mojej przyszłości.
Ciekawostką jest to, że w przypadku wypłaty z PPK w związku z poważną chorobą, można uzyskać dostęp do środków bez konieczności ich zwrotu, co czyni program szczególnie przydatnym w trudnych sytuacjach życiowych.
Bezpieczeństwo oszczędności w PPK: jak działa dziedziczenie i co z wypłatami w przypadku śmierci uczestnika?
Bezpieczeństwo oszczędności w Pracowniczych Planach Kapitałowych (PPK) odgrywa kluczową rolę, zwłaszcza w kontekście długoterminowego charakteru tego systemu. PPK stanowi nie tylko sposób gromadzenia kapitału na przyszłość, lecz także formę finansowego zabezpieczenia, które można przekazać bliskim po śmierci. Zgromadzone w PPK środki traktowane są jako prywatna własność uczestnika, co oznacza możliwość ich dziedziczenia. Jako uczestnik PPK, doceniam ten aspekt, gdyż chcę mieć pewność, że moje oszczędności będą dostępne dla bliskich w nagłych przypadkach.
W przypadku śmierci uczestnika, oszczędności w PPK trafiają do wskazanych przez niego spadkobierców. Jeśli nie wyznaczysz osób uprawnionych, środki dziedziczy się zgodnie z ogólnymi zasadami, jak w przypadku innych aktywów. Przesunięcie środków na rachunek PPK zmarłego małżonka lub innych spadkobierców odbywa się w ciągu trzech miesięcy od dostarczenia niezbędnych dokumentów, w tym aktu zgonu. Małżonkowie mogą uzyskać połowę środków zgromadzonych na PPK w trakcie wspólnego małżeństwa, co stanowi istotny zysk finansowy.
Jak zadbać o przyszłość bliskich w obliczu niepewności finansowej?
Jeśli uczestnik PPK nie wyznaczył osób uprawnionych, środki będą dzielone według ogólnych zasad dziedziczenia. Warto podkreślić, że oszczędności w PPK są wolne od zajęcia komorniczego, z wyjątkiem długów alimentacyjnych. To dodatkowe zabezpieczenie pozwala na spokojne korzystanie z oszczędności, nawet w trudnych momentach.
Pamiętaj, że możesz w każdej chwili zmieniać osoby uprawnione do otrzymania Twoich oszczędności. Zarządzanie finansami w PPK to nie tylko gromadzenie kapitału, ale także troska o bezpieczeństwo bliskich. Dlatego warto regularnie aktualizować informacje o osobach uprawnionych, by mieć pewność, że w razie potrzeby środki trafią do tych, którzy najbardziej ich potrzebują.
Ciekawostką jest, że w ramach Pracowniczych Planów Kapitałowych oszczędności są wolne od zajęcia komorniczego, co oznacza, że nie można ich odzyskać w przypadku długów, z wyjątkiem obowiązków alimentacyjnych.
Jakie są różnice między wypłatą środków z PPK przed i po 60. roku życia oraz jakie są konsekwencje podatkowe?
W poniższej liście przedstawiam kluczowe różnice dotyczące wypłaty środków z Pracowniczych Planów Kapitałowych (PPK) przed i po ukończeniu 60. roku życia oraz ich konsekwencje podatkowe. Zrozumienie tych różnic pozwoli lepiej zarządzać finansami i oszczędnościami na przyszłość.
- Wypłata przed 60. rokiem życia: Uczestnik PPK może wypłacić środki w dowolnym momencie, ale nie otrzyma pełnej wartości zgromadzonych funduszy. Z każdej wypłaty potrącone zostanie 30% wpłat pracodawcy, które trafią do ZUS na konto emerytalne uczestnika. Dodatkowo uczestnik straci dopłaty państwowe i zapłaci 19% podatku od zysków kapitałowych.
- Wypłata po 60. roku życia: Po osiągnięciu 60 lat uczestnik może wypłacić całość zgromadzonych środków. Ma możliwość wybrania wypłaty 25% oszczędności jednorazowo, a pozostałe 75% w co najmniej 120 miesięcznych ratach, przez co uniknie podatku od dochodów kapitałowych. Alternatywnie można wypłacić wszystkie środki w co najmniej 120 ratach bez podatku.
- Wypłata na wkład własny: Uczestnik PPK może wykonać wypłatę na wkład własny do kredytu hipotecznego przed ukończeniem 45. roku życia. Taka wypłata jest zwolniona z podatków, ale wymaga zwrotu środków w ciągu 15 lat. W przeciwnym razie mogą zostać naliczone podatki od niezwróconych kwot.
- Wypłata w przypadku poważnego zachorowania: Uczestnik PPK ma możliwość zwrócenia do 25% zgromadzonych środków w sytuacji własnej choroby lub choroby bliskich. Taka wypłata nie wymaga zwrotu i nie obciąża podatkami.
Źródła:
- https://marciniwuc.com/ppk-pracownicze-plany-kapitalowe-2019-zasady/
- https://www.nn.pl/blog/posts/2020/jak-i-kiedy-wyplacic-pieniadze-z-PPK
- https://www.nn.pl/dla-ciebie/emerytura-i-finanse/ppk-dla-pracownika
- http://pekaotfi.pl/produkty/ppk/ppk-pracownik
- https://www.allianz.pl/pl_PL/poradniki/emerytura/czy-warto-przystapic-do-ppk-sprawdz-wyliczenia.html
- https://www.mojeppk.pl/aktualnosci/czy-ppk-sie-oplaca.html
- https://www.mojeppk.pl/dla-pracownika/artykul.html
- https://www.mojeppk.pl/kalkulator.html
Najczęstsze pytania i odpowiedzi (FAQ)
Jakie są główne źródła finansowania PPK?Główne źródła finansowania PPK to wpłaty uczestników, które wynoszą 2% wynagrodzenia brutto, oraz obowiązkowa wpłata pracodawcy w wysokości 1,5% tego wynagrodzenia. Dodatkowo, uczestnicy otrzymują wpłatę powitalną w wysokości 250 zł oraz roczne dopłaty z budżetu państwa w wysokości 240 zł.
Jak można zredukować wpłatę do PPK?Uczestnicy, których zarobki nie przekraczają 1,2-krotności minimalnego wynagrodzenia, mają możliwość obniżenia swojej wpłaty do 0,5% wynagrodzenia brutto. To pozwala im na oszczędzanie większej kwoty na PPK.
Co się dzieje z wpłatami pracodawcy przy wypłacie przed 60. rokiem życia?W przypadku wypłaty środków z PPK przed ukończeniem 60. roku życia, uczestnik traci 30% wpłat pracodawcy, które zostaną przekazane do ZUS jako składka emerytalna. Uczestnik otrzymuje jedynie swoje wpłaty oraz 70% wpłat pracodawcy.
Jakie są możliwości wypłaty środków z PPK po 60. roku życia?Po osiągnięciu 60. roku życia uczestnik PPK ma prawo jednorazowo wypłacić 25% zgromadzonych środków, a pozostałe 75% wypłaca w co najmniej 120 ratach, unikając podatku od zysków kapitałowych. Istnieje także możliwość wypłaty wszystkich środków w co najmniej 120 ratach bez obciążenia podatkowego.
Jakie są korzyści z wypłaty środków w przypadku poważnego zachorowania?W przypadku poważnej choroby uczestnika lub bliskich, możliwa jest wypłata do 25% zgromadzonych środków bez obowiązku ich zwrotu oraz bez obciążenia podatkami. Taka elastyczność finansowa może być istotnym wsparciem w trudnych sytuacjach życiowych.