Jako właściciel spółki z o.o. dostrzegam znaczenie mądrego zarządzania podatkami. Z wielu dostępnych opcji uwagę zwraca CIT estoński, czyli ryczałt od dochodów spółek. To podejście do opodatkowania pozwala uniknąć podwójnego opodatkowania na poziomie CIT i PIT. Klasyczny model obliguje do płacenia 19% od zysku, a następnie 19% od dywidendy. W przypadku estońskiego CIT-u opodatkowanie zysków następuje dopiero przy ich wypłacie. Dlatego, jeśli planujemy inwestycje w rozwój firmy, CIT estoński staje się obiecującą decyzją.
- CIT estoński pozwala na uniknięcie podwójnego opodatkowania, opodatkowując zyski dopiero przy wypłacie dywidendy.
- Ograniczona odpowiedzialność chroni osobisty majątek wspólników przed roszczeniami wierzycieli.
- Spółka z o.o. podlega podwójnemu opodatkowaniu (CIT i PIT przy wypłacie dywidendy), co może obniżać rentowność.
- Pełna księgowość wiąże się z dodatkowymi kosztami i formalnościami, co może być obciążeniem dla małych firm.
- Jednoosobowa spółka z o.o. wymaga opłacania składek ZUS, co jest dodatkowym obciążeniem finansowym dla wspólnika.
- Spółka z o.o. posiada elastyczność w pozyskiwaniu kapitału oraz możliwości rozwoju poprzez wprowadzanie nowych wspólników.
- Wybór formy spółki powinien być starannie przemyślany, uwzględniając odpowiedzialność, obciążenia podatkowe i plany dotyczące podziału zysków.
- Właściwe zarządzanie obowiązkami ZUS oraz regularne śledzenie przepisów są kluczowe dla uniknięcia problemów finansowych.
Pomimo korzyści, CIT estoński nie pasuje do każdej spółki. Aby skorzystać z tego rozwiązania, trzeba spełnić określone warunki, które mają na celu eliminację podatkowych manipulacji. Na przykład, co najmniej 50% przychodów firmy musi pochodzić z działalności operacyjnej, nie pasywnej. Wspólnikami mogą być wyłącznie osoby fizyczne, a spółka nie może posiadać udziałów w innych podmiotach. Dlatego przed podjęciem decyzji warto ocenić dopasowanie własnego modelu biznesowego do tych wymogów.
Rewolucyjna zmiana w opodatkowaniu: jak CIT estoński otwiera przed firmami nowe możliwości rozwoju
W praktyce, decydując się na wypłatę 100 tys. zł dywidendy, zapłacę 20% łącznego podatku (10 tys. zł CIT i 10 tys. zł PIT), co pozwala mi otrzymać na rękę 80 tys. zł. To znacznie korzystniejsze niż w przypadku klasycznego CIT-u, gdzie po odliczeniu podwójnego opodatkowania pozostaje zaledwie 62 tys. zł. CIT estoński stymuluje inwestycje, pozwalając firmie skupić się na rozwoju i zatrudnianiu pracowników, bez ciągłego wracania do urzędów skarbowych.
Prostota rozliczeń sprawia, że CIT estoński zmienia zasady gry dla wielu przedsiębiorców. Choć wymaga staranności i przestrzegania regulacji, umożliwia odroczenie płatności podatków do czasu wykorzystywania zysku. Z odpowiednią strategią oraz finansową świadomością można w pełni wykorzystać to rozwiązanie, znacząco zwiększając potencjał rozwoju przedsiębiorstwa. Przed podjęciem decyzji warto zatem dokładnie analizować sytuację firmy oraz konsultować się z ekspertami w dziedzinie prawa podatkowego.
Spółka z o.o. – korzyści, koszty i ryzyka związane z działalnością
Wybór formy prawnej dla działalności gospodarczej to kluczowa decyzja, która wpływa na wiele aspektów finansowych i operacyjnych. Przed założeniem spółki z ograniczoną odpowiedzialnością (sp. z o.o.), warto rozważyć najważniejsze kwestie związane z jej prowadzeniem.
- Ograniczona odpowiedzialność – Właściciele spółki z o.o. odpowiadają za zobowiązania firmy tylko do wysokości wniesionego kapitału. Dzięki temu ich osobisty majątek pozostaje chroniony przed roszczeniami wierzycieli, co jest istotne, zwłaszcza w przypadku przedsięwzięć wysokiego ryzyka finansowego.
- Podwójne opodatkowanie – Spółka z o.o. podlega opodatkowaniu na dwóch poziomach. Jako osoba prawna płaci podatek dochodowy (CIT), a przy wypłacie dywidendy wspólnik musi zapłacić podatek dochodowy od osób fizycznych (PIT). Takie obciążenie może negatywnie wpłynąć na rentowność firmy, zwłaszcza przy regularnych wypłatach zysków.
- Kosztowne prowadzenie księgowości – Spółka z o.o. musi prowadzić pełną księgowość, co oznacza dodatkowe koszty oraz formalności. Warto zainwestować w profesjonalne biuro rachunkowe, co wprawdzie zwiększa bezpieczeństwo finansowe, ale jednocześnie podnosi koszty operacyjne.
- ZUS dla wspólnika jednoosobowego – W przypadku jednoosobowej spółki z o.o. wspólnik traktowany jest jak przedsiębiorca i musi opłacać składki ZUS na ubezpieczenie społeczne. To dodatkowe obciążenie finansowe wpływa na rentowność działalności.
- Elastyczność w pozyskiwaniu kapitału – Spółka z o.o. ułatwia pozyskiwanie finansowania, co może być kluczowe dla rozwoju. Dzięki osobowości prawnej możliwe jest wprowadzanie nowych wspólników oraz zwiększenie kapitału zakładowego, co z kolei przyciąga inwestorów.
| Czynnik | Opis | Dane/Przykłady |
|---|---|---|
| Kapitał zakładowy | Minimalny wkład do spółki z o.o. | 5 000 zł |
| Podatek dochodowy (CIT) | Stawka CIT dla spółek z o.o. | 9% dla małych podatników, 19% dla pozostałych |
| Podwójne opodatkowanie | Sposób opodatkowania zysku spółki i dywidendy | 19% PIT na dywidendę po opłaceniu CIT |
| CIT estoński | Alternatywna forma opodatkowania | 20% dla małych podatników przy wypłacie dywidendy |
| Składki ZUS | Obowiązki dotyczące składek na ubezpieczenia |
|
| Obowiązki księgowe | Rodzaj księgowości wymaganej dla spółki z o.o. | Pełna księgowość |
| Organizacja i zarządzanie | Kto zarządza spółką i jak? | Wymagany zarząd; wspólnik jednoosobowy nie ma pełnej władzy |
| Zalety | Korzyści wynikające z prowadzenia spółki z o.o. |
|
| Wady | Niekorzystne aspekty prowadzenia spółki z o.o. |
|
| Alternatywa dla jednoosobowej spółki | Inna forma spółki, która może być korzystniejsza | Spółka partnerska, komandytowa, lub z innym wspólnikiem |
Czynniki wpływające na wybór formy spółki – co warto wiedzieć?
Wybór odpowiedniej formy spółki to kluczowy krok w zakładaniu biznesu. Warto zwrócić uwagę na czynniki, które wpływają na tę decyzję oraz konkretne aspekty związane z wyborem formy spółki.
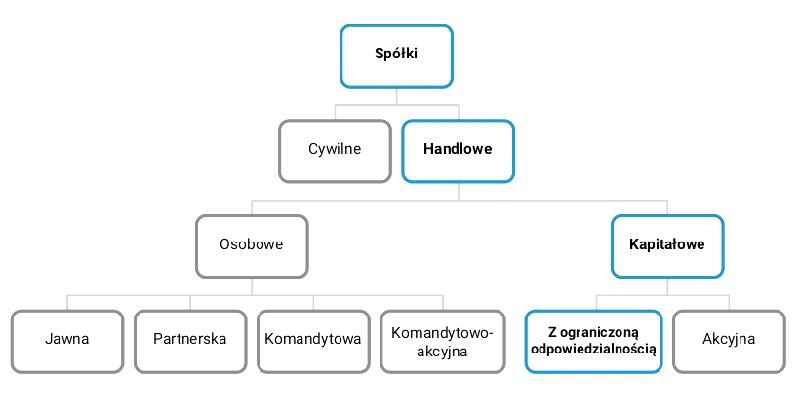
- Analiza odpowiedzialności wspólników - Przemyśl, jaką odpowiedzialność chcesz ponosić za zobowiązania firmy. Spółki kapitałowe, takie jak spółka z o.o. czy spółka akcyjna, ograniczają odpowiedzialność wspólników do wysokości wniesionego kapitału. Natomiast w przypadku spółek osobowych, takich jak spółka jawna czy komandytowa, wspólnicy ponoszą nieograniczoną odpowiedzialność.
- Podstawy podatkowe - Zbadaj obciążenia podatkowe związane z wybraną formą spółki. Spółki kapitałowe płacą podatek dochodowy od osób prawnych (CIT), a przy wypłacie dywidend wspólnicy muszą uwzględnić dodatkowy podatek (PIT). Rozważ CIT estoński, który pozwala na odroczenie podatku do momentu wypłaty zysków.
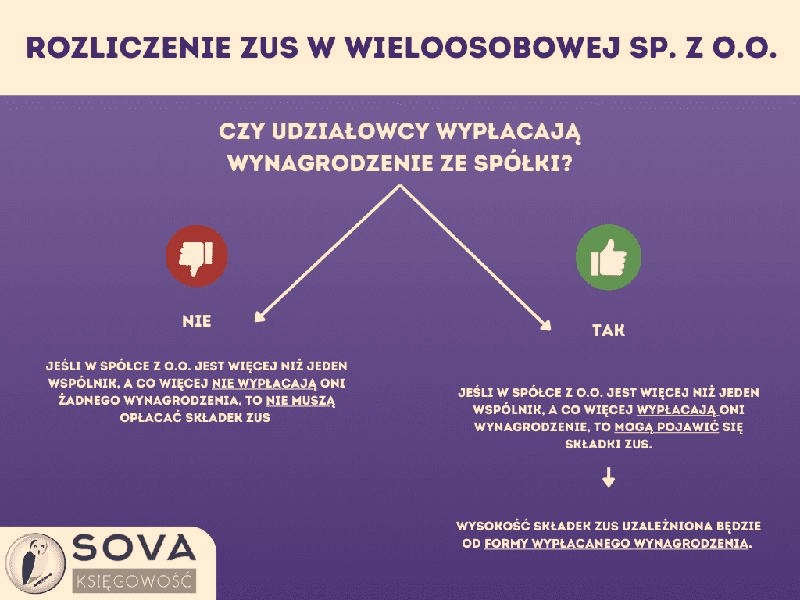
- Składki ZUS - Sprawdź, jakie składki musisz opłacać w zależności od formy prawnej spółki. W przypadku jednoosobowej spółki z o.o. wspólnik traktowany jest jak przedsiębiorca i opłaca pełne składki ZUS. W wieloosobowych spółkach z o.o. składki ZUS nie są wymagane jedynie z powodu posiadania udziałów, chyba że istnieje dodatkowy tytuł (np. umowa o pracę).
- Plany dotyczące podziału zysków - Przeanalizuj, jak zamierzasz dzielić zyski w przyszłości. Wspólnicy spółki z o.o. mają elastyczność w ustalaniu zasad wypłaty dywidend, co może wspierać strategię rozwoju i reinwestycji.
- Możliwość rozwoju i współpracy - Określ, czy planujesz włączenie nowych wspólników lub inwestorów. Spółka z o.o. oferuje większą elastyczność w pozyskiwaniu kapitału oraz transferze udziałów, co sprzyja rozwojowi. Z kolei przekształcenie jednoosobowej spółki z o.o. na inną formę może być trudniejsze w przypadku chęci rozwoju.
Obowiązki ZUS w kontekście spółek z o.o. – zasady i wyjątki
Obowiązki ZUS w kontekście spółek z o.o. interesują wielu przedsiębiorców. Wbrew powszechnemu przekonaniu, spółki kapitałowe, takie jak spółka z ograniczoną odpowiedzialnością, również mają swoje wyzwania związane z ZUS-em. Właściciele muszą pamiętać, że różne sytuacje zawodowe i tytuły ubezpieczeniowe wpływają na ich zobowiązania wobec Zakładu Ubezpieczeń Społecznych. Na przykład w jednoosobowych spółkach z o.o. wspólnik traktowany jest jak przedsiębiorca i ponosi pełne koszty składek na ubezpieczenia społeczne.
Wielu przedsiębiorców myli pojęcia związane z obowiązkami ZUS. W przypadku spółek wieloosobowych, gdzie wspólnicy mają różne tytuły do ubezpieczenia, obowiązek opłacania składek dotyczy jedynie tych, którzy posiadają umowę o pracę, umowę zlecenia lub pełnią funkcję w zarządzie za wynagrodzeniem. Na przykład w dwuosobowej spółce z o.o. wspólnik posiadający 99% udziałów nie jest automatycznie traktowany jako „jednoosobowy wspólnik” tylko z powodu liczby udziałów.
Jak zarządzać obowiązkami ZUS i uniknąć nieprzyjemnych niespodzianek w 2026 roku?
Warto zwrócić uwagę na szczególne przypadki, takie jak członkowie zarządu. Jeśli otrzymują wynagrodzenie, są zobowiązani do opłacania składek zdrowotnych. Jak już zahaczyliśmy o ten temat, poznaj zasady dotyczące zwolnień lekarskich i opłacania składek. Z kolei, jeśli nie mają innych tytułów, składki na ubezpieczenia społeczne ich nie obciążają. W kwestiach ZUS dobrze jest być na bieżąco, by uniknąć nieprzyjemnych niespodzianek. Również aktualne przepisy na 2024 rok sugerują, że wspólnicy spółek z o.o. mogą uniknąć ZUS, jeśli ich struktura właścicielska i sposób zarządzania nie sugerują pozorności.
Kluczem do zrozumienia obowiązków wobec ZUS jest znajomość przepisów oraz regularne śledzenie zmian w prawie. Podejmując decyzję o formie spółki, warto rozważyć, że odpowiednia struktura właścicielska i wykonawcza pozwala zminimalizować obowiązki wobec ZUS. Każdy przypadek jest inny, dlatego warto skonsultować wątpliwości z prawnikiem lub księgowym, aby uniknąć przyszłych problemów i ukrytych kosztów.
Wady i zalety jednoosobowej spółki z o.o. – czy to opłacalna decyzja?
Dziś postanowiłem poruszyć temat jednoosobowej spółki z ograniczoną odpowiedzialnością, ponieważ to rozwiązanie zyskuje na popularności. Jako przedsiębiorca doświadczam wielu wyzwań, zwłaszcza przy wyborze odpowiedniej formy prawnej. Czy zakładanie jednoosobowej spółki z o.o. przynosi realne korzyści? Przeanalizujmy jej zalety oraz wady.
Jedną z kluczowych zalet jest ograniczona odpowiedzialność. Jako właściciel spółki odpowiadam jedynie do wysokości wniesionego kapitału, co zapewnia mi spokój. Mój prywatny majątek, w tym dom czy samochód, pozostaje bezpieczny przed roszczeniami wierzycieli. W przypadku trudności finansowych spółki unikam osobistych strat, co ma ogromne znaczenie dla wielu przedsiębiorców.
Wiarygodność na rynku to kolejny istotny atut jednoosobowej spółki z o.o. Posiadanie osobowości prawnej ułatwia współpracę z innymi firmami oraz pozyskiwanie finansowania. Prowadzenie działalności pod nazwą spółki buduje zaufanie klientów i kontrahentów. Dla niektórych to drobiazg, dla innych kluczowy element budowania marki.
Nasze finanse na szali – jak uniknąć pułapek kosztów w jednoosobowej spółce z o.o.?
Nie możemy jednak zapominać o ryzykach. Prowadzenie jednoosobowej spółki z o.o. wymaga płacenia składek ZUS, które w 2025 roku wyniosą 1773,96 zł lub 1646,47 zł miesięcznie w zależności od wyboru składki chorobowej. To znaczący koszt dla wielu przedsiębiorców działających na małą skalę i pracujących samodzielnie. Warto również zauważyć, że jako wspólnicy traktowani jesteśmy jak przedsiębiorcy, co wiąże się z dodatkowymi obowiązkami.
Innym poważnym obciążeniem może być podwójne opodatkowanie. Spółka płaci podatek dochodowy (CIT), a jeśli zdecydujemy się na wypłatę zysku, musimy także uiścić podatek od dywidendy (PIT). Całkowite obciążenie podatkowe może sięgać nawet 38% w przypadku regularnych wypłat, co dla wielu jest istotnym wyzwaniem.
Na koniec, pełna księgowość staje się obowiązkowa dla spółek z o.o., co generuje dodatkowe koszty. Zatrudnienie księgowego czy biura rachunkowego to inwestycja, która w dłuższej perspektywie może okazać się opłacalna, ale na początku działalności bywa obciążająca dla budżetu.
Podsumowując, zakładanie jednoosobowej spółki z o.o. ma swoje zalety i wady. Ograniczona odpowiedzialność oraz większa wiarygodność na rynku to zdecydowane plusy. Jeżeli cię to ciekawi, przeczytaj o kluczowych obowiązkach pracowników. Jednak koszty związane z ZUS-em, podwójne opodatkowanie oraz obowiązek prowadzenia pełnej księgowości stanowią istotne przeszkody. Przed podjęciem decyzji warto dokładnie przeanalizować wszystkie aspekty i skonsultować się z ekspertami, aby dostosować wybór do własnych potrzeb i planów.
Ciekawostką jest fakt, że w Polsce jednoosobowa spółka z o.o. może być założona online w zaledwie kilka minut, co czyni ten proces znacznie szybszym i prostszym niż zakładanie tradycyjnej spółki z o.o., wymagającej więcej formalności i czasu.
Źródła:
- https://zustoniemus.pl/kiedy-oplaca-sie-wybrac-cit-estonski-w-spolce-z-o-o/
- https://bbr.com.pl/blog/czy-spolka-placi-zus-praktyczny-przewodnik-2025/
- https://prakreacja.pl/spolka-ktora/
- https://rejestracjaspolkizoo.pl/czy-oplaca-sie-zalozyc-spolke-jednoosobowa/
Najczęstsze pytania i odpowiedzi (FAQ)
Jakie są korzyści z wyboru spółki z o.o.?Główną zaletą spółki z o.o. jest ograniczona odpowiedzialność wspólników, co oznacza, że odpowiadają oni za zobowiązania firmy tylko do wysokości wniesionego kapitału. Dodatkowo, spółka z o.o. poprawia wiarygodność na rynku, ułatwiając współpracę z innymi firmami oraz pozyskiwanie finansowania.
Jakie są koszty związane z prowadzeniem spółki z o.o.?Prowadzenie spółki z o.o. wiąże się z wysokimi kosztami założenia i prowadzenia, takimi jak obowiązek prowadzenia pełnej księgowości oraz opłacania składek ZUS. Koszty związane z rachunkowością mogą znacząco obciążać budżet, zwłaszcza na początku działalności.
Czym jest CIT estoński i jakie ma zalety?CIT estoński to alternatywna forma opodatkowania, która pozwala na opóźnienie płatności podatku do momentu wypłaty zysków. Dzięki temu przedsiębiorcy mogą skupić się na inwestycjach i rozwoju firmy, minimalizując zobowiązania podatkowe w trakcie funkcjonowania spółki.
Jakie ryzyka wiążą się z prowadzeniem spółki z o.o.?Jednym z głównych ryzyk jest podwójne opodatkowanie, gdzie spółka płaci CIT, a wspólnicy są zobowiązani do zapłaty PIT od dywidendy. Dodatkowo, przedsiębiorcy muszą liczyć się z dodatkowym obciążeniem kosztów związanych z pełną księgowością oraz składkami ZUS.
Czy jednoosobowa spółka z o.o. jest opłacalnym rozwiązaniem?Jednoosobowa spółka z o.o. oferuje ograniczoną odpowiedzialność oraz wyższą wiarygodność na rynku, co może być korzystne dla wielu przedsiębiorców. Jednakże, wysoka kwota składek ZUS, podwójne opodatkowanie i koszty księgowości mogą stanowić istotne przeszkody, które warto dokładnie rozważyć przed podjęciem decyzji.