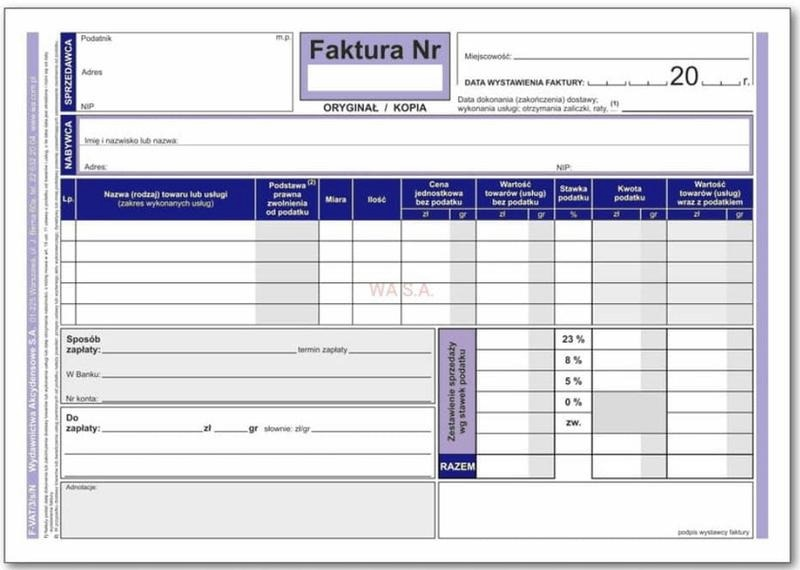
W każdej firmie zajmującej się sprzedażą faktura VAT odgrywa kluczową rolę. Wystawienie faktury to jedno, ale nie każdy zdaje sobie sprawę z jej elementów. Przepisy ustalają, że faktura musi zawierać m.in. datę wystawienia, numer faktury oraz dane sprzedawcy i nabywcy. Dodatkowo, szczegóły dotyczące towaru lub usługi, takie jak nazwa, jednostka miary i cena, również mają znaczenie. Każda faktura musi być zaopatrzona w stawkę VAT, co zapewnia jej ważność i zgodność z przepisami.
- Faktura VAT musi zawierać datę wystawienia, numer faktury oraz dane sprzedawcy i nabywcy.
- Od 2026 roku przedsiębiorcy są zobowiązani do przesyłania faktur do Krajowego Systemu e-Faktur (KSeF).
- Faktura powinna być wystawiona najpóźniej do 15. dnia miesiąca następującego po wykonaniu usługi lub dostawie towaru.
- Każda faktura VAT musi zawierać m.in. nazwę towaru/usługi, jednostkę miary, ilość i cenę jednostkową.
- W przypadku błędów należy wystawić fakturę korygującą, zawierając oznaczenie oraz przyczynę korekty.
- Niewłaściwe wystawienie faktury może prowadzić do kar finansowych oraz problemów z odliczeniem VAT przez nabywcę.
- Krajowy System e-Faktur wprowadza nowe formalności, takie jak unikalny numer KSeF dla faktur korygujących.
Od 2026 roku Krajowy System e-Faktur wprowadza istotne zmiany w zakresie wystawiania i korygowania dokumentów. Obowiązkiem przedsiębiorców staje się przesyłanie faktur do systemu, a poprawność formalna dokumentów zyskuje na znaczeniu. Niezależnie od formatu faktury, podstawowe elementy pozostają takie same, lecz przedsiębiorcy muszą uwzględnić dodatkowe wymogi związane z KSeF, co bywa wyzwaniem.
5 lat spokoju: jak prawidłowo wystawiać faktury VAT i unikać błędów?
Oprócz wcześniej wymienionych elementów, dobra faktura VAT zawiera także kwotę brutto, stawkę podatku oraz ewentualne rabaty. Kluczowe jest, aby faktura była prawidłowo numerowana oraz archiwizowana przez co najmniej 5 lat, zgodnie z obowiązującymi przepisami. Zasady te dotyczą zarówno sprzedawców zarejestrowanych jako podatnicy VAT, jak i korzystających ze zwolnienia z VAT, chociaż wymagania dla tej drugiej grupy mogą się różnić.
W przypadku błędu na fakturze konieczne staje się wystawienie faktury korygującej. Dokument ten musi zawierać wszystkie niezbędne informacje, w tym przyczynę korekty, numer oraz datę. Od 2026 roku, z uwagi na KSeF, wystawienie noty korygującej stanie się niemożliwe, co oznacza, że każdy błąd trzeba będzie poprawić za pomocą odpowiedniej faktury korygującej. Poprawne wystawianie i archiwizacja faktur są kluczowe, aby uniknąć sankcji nałożonych przez organy podatkowe.
Faktury VAT: terminy, elementy i błędy do uniknięcia
W poniższej liście znajdziesz kluczowe informacje o wystawianiu faktur VAT. Skupiamy się na terminach, obowiązkowych elementach oraz wskazówkach dotyczących korekt. Dzięki tym informacjom łatwiej unikniesz błędów i zachowasz zgodność z przepisami.
- Terminy wystawiania faktur: Faktura musi być wystawiona najpóźniej do 15. dnia miesiąca następującego po dostawie towaru lub wykonaniu usługi, bądź po otrzymaniu zaliczki. Pamiętaj, że dokument nie tylko potwierdza transakcję, ale także musi trafić do nabywcy.
- Obowiązkowe elementy faktury: Każda faktura wymaga szeregu istotnych informacji. Należą do nich: datę wystawienia, numer faktury, dane sprzedawcy i nabywcy, nazwę towaru lub usługi, jednostkę miary, ilość, cenę jednostkową oraz łączną kwotę należności. Dla podatników zwolnionych z VAT konieczne jest również podanie podstawy prawnej zwolnienia.
- Korekta faktury: Po zauważeniu błędu na fakturze należy wystawić fakturę korygującą. Taką korektę trzeba zaopatrzyć w dane z pierwotnej faktury, przyczynę błędu oraz nową wartość podatku, jeśli dotyczy. W przypadku błędnego NIP-u nabywcy, należy wystawić fakturę z poprawnym NIP-em po wcześniejszej korekcie.
- Konsekwencje błędów: Niewłaściwe wystawienie faktury, jak pominięcie obowiązkowych danych, może prowadzić do nałożenia kar, w tym grzywien. Dodatkowo, brak zgodności z zasadami może skutkować problemami z odliczeniem VAT przez nabywcę.
- Obowiązkowy Krajowy System e-Faktur (KSeF): Od 1 lutego 2026 roku faktury wystawione w KSeF będą wymagały dodatkowych formalności, takich jak podawanie unikalnego numeru KSeF dla faktur korygujących. System ten zwiększy efektywność obiegu dokumentów i ułatwi kontrolę podatkową.
Terminy wystawiania faktur VAT: kluczowe daty dla przedsiębiorców
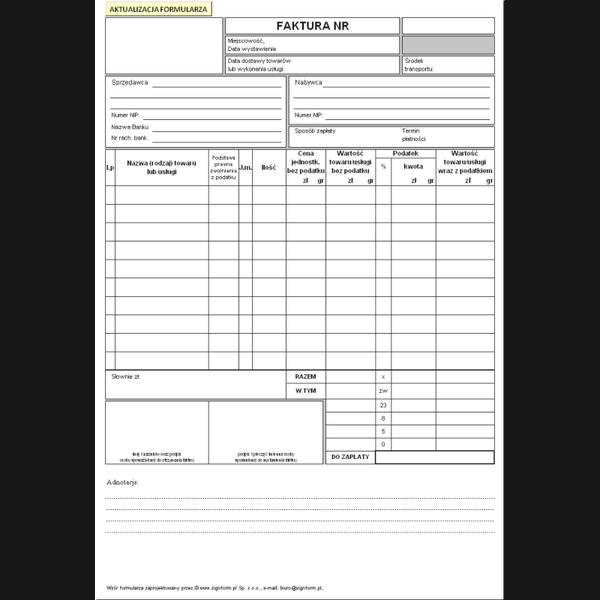
Wystawianie faktur VAT stanowi kluczowy element działalności każdego przedsiębiorcy. Dlatego warto zwrócić uwagę na terminy niezbędne do ich prawidłowej emisji. Zgodnie z przepisami, fakturę należy wystawić najpóźniej do 15. dnia miesiąca następującego po dostawie towarów lub usług lub po otrzymaniu zaliczki. Na przykład, jeśli zrealizowałem sprzedaż w lutym, powinienem wystawić fakturę do 15 marca. Brak zwłoki w tej kwestii jest istotny, więc planując działalność, lepiej mieć to na uwadze.
Warto zauważyć, że terminy wystawiania faktur mogą się różnić. W przypadku faktur związanych z zaliczkami, obowiązek wystawienia pojawia się już w momencie otrzymania wpłaty. Jeśli więc dostanę zaliczkę przed zrealizowaniem usługi, powinienem szybko wystawić fakturę. Różne sytuacje, takie jak wewnątrzwspólnotowe dostawy czy żądania osób fizycznych, również wpływają na terminy wystawienia faktur.
Kara grzywny czeka! Jak uniknąć nieprzyjemnych niespodzianek w wystawianiu faktur VAT?
Każdy przedsiębiorca, wystawiając faktury VAT, musi zdawać sobie sprawę z konsekwencji niewystawienia lub opóźnienia w wystawieniu faktury. Niewystawienie w wymaganym terminie może prowadzić do kary grzywny, co dodatkowo podkreśla znaczenie pilnowania terminów. Regularne sprawdzanie terminów oraz zmian w przepisach pomoże uniknąć niespodzianek. Dobrze zorganizowane biuro rachunkowe lub odpowiednie oprogramowanie znacząco ułatwią te zadania, a ja mogę skupić się na rozwoju biznesu.
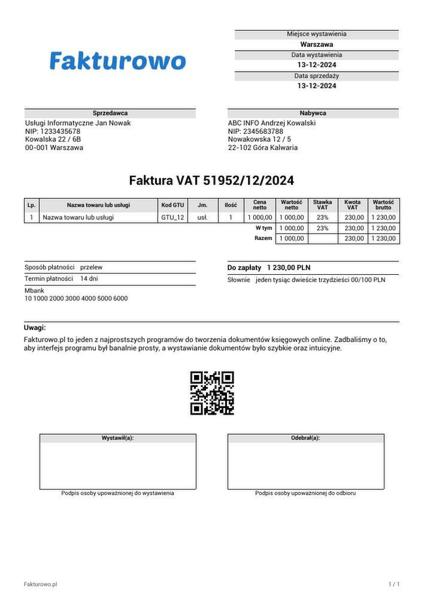
Na koniec warto zaznaczyć, że wprowadzenie Krajowego Systemu e-Faktur uprościło wiele aspektów związanych z wystawianiem faktur. Teraz każda faktura musi być przesyłana do systemu, co automatycznie archiwizuje dokumenty i skraca czas obiegu. Te zmiany wymagają ode mnie dostosowania się do nowego sposobu pracy, ale równocześnie oferują ułatwienia w zarządzaniu dokumentami w firmie.
Ciekawostką jest to, że w Polsce obowiązek wystawiania e-faktur w Krajowym Systemie e-Faktur dotyczy przedsiębiorców od 1 stycznia 2022 roku, co sprawiło, że proces wystawiania faktur stał się bardziej zautomatyzowany i zminimalizował ryzyko błędów, a także przyspieszył obieg dokumentów.
Jak radzić sobie z błędami na fakturze VAT: porady i rozwiązania
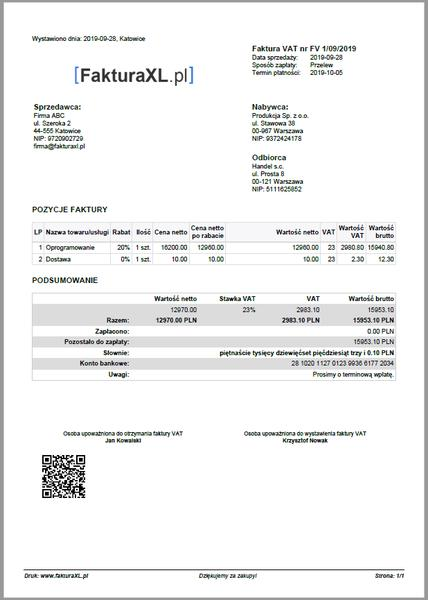
W poniższej liście przedstawiam kluczowe kroki do radzenia sobie z błędami na fakturze VAT. Dzięki nim skutecznie zarządzisz poprawkami oraz zachowasz zgodność z przepisami. Każdy punkt zawiera szczegółowy opis, co jest niezbędne do utrzymania poprawności dokumentacji podatkowej.
- Identyfikacja błędu: Zanim podejmiesz działania, szczegółowo sprawdź fakturę w poszukiwaniu błędów. Mogą to być pomyłki w cenie, stawce VAT lub błędne dane sprzedawcy oraz nabywcy. Zidentyfikowanie źródła błędu stanowi kluczowy krok do podjęcia dalszych działań.
- Wystawienie faktury korygującej: Stwierdzając błąd, niezwłocznie wystaw fakturę korygującą. Pamiętaj, że może to zrobić wyłącznie sprzedawca. Faktura powinna zawierać oznaczenie, datę wystawienia, numer KSeF faktury pierwotnej oraz szczegóły dotyczące korygowanej transakcji.
- Dokumentacja korekty: Zadbaj o szczegółową dokumentację z opisem przyczyny korekty. Gdy korzystasz z KSeF, upewnij się, że dana korekta jest odpowiednio przesyłana i archiwizowana. Posiadanie takiej dokumentacji pomoże uniknąć problemów z organami podatkowymi.
- Ujęcie w rozliczeniach VAT: Oprzyj decyzję o ujęciu korekty na okresie rozliczeniowym. Dla korekty in minus, zmniejszającej podstawę opodatkowania, ujęcie następuje zgodnie z datą wysłania korekty do KSeF. W przypadku korekty in plus rozliczenie odbywa się na podstawie przyczyny zmiany ceny.
- Komunikacja z nabywcą: Poinformuj nabywcę o wystawieniu faktury korygującej, aby mógł zaktualizować swoje ewidencje VAT. Upewnij się, że nabywca ma dostęp do nowego dokumentu, co pozwoli uniknąć problemów przy rozliczeniach.
- Monitorowanie zmian w przepisach: Regularnie śledź zmiany w przepisach dotyczących faktur VAT oraz KSeF. Bieżący przegląd regulacji umożliwi dostosowanie procedur korekty do zmieniających się wymogów prawnych.
Kiedy wystawić fakturę korygującą: zasady i praktyka
W poniższej liście przedstawiono istotne zasady wystawiania faktury korygującej. Dzięki nim zyskasz lepsze zarządzanie dokumentacją sprzedażową oraz rozliczeniami podatkowymi.
- Powody wystawienia faktury korygującej – Wystawiaj fakturę korygującą, gdy zauważysz błędy w pierwotnej wersji, takie jak pomyłki w cenie lub stawce VAT, obniżenie ceny w postaci rabatu, zwrot towaru czy zwrot części lub całości wpłaty. Ważne, aby skorygować dokument zgodnie z rzeczywistą sytuacją transakcji.
- Termin wystawienia – Zgodnie z przepisami, wystawiaj fakturę korygującą bez zbędnej zwłoki. Dzięki temu zminimalizujesz ryzyko błędów w rozliczeniach podatkowych. Najlepiej, by korygowanie nastąpiło w najbliższym okresie rozliczeniowym.
- Elementy faktury korygującej – Faktura korygująca powinna zawierać wyrażenie „faktura korygująca”, datę i numer wystawienia, dane z pierwotnej faktury, nazwy towarów lub usług oraz opis przyczyny korekty. Kluczowe jest poprawne uzupełnienie tych informacji dla prawidłowego rozliczenia VAT.
- Korekta in plus i in minus – W przypadku zwiększenia podstawy opodatkowania, korektę in plus trzeba rozliczyć w okresie pierwotnej sprzedaży. Przy obniżeniu podstawy opodatkowania, korekta in minus wymaga wskazania momentu jej wystawienia oraz przekazania do systemu KSeF, co wpłynie na rozliczenie VAT.
- Potwierdzenie odbioru – W przypadku faktur wystawianych w KSeF, nie musisz uzyskiwać potwierdzenia odbioru korekty. Numer KSeF automatycznie pełni rolę dowodu doręczenia faktury korygującej, co znacznie ułatwia procedury.
Najczęstsze pytania i odpowiedzi (FAQ)
Jakie elementy musi zawierać prawidłowo wystawiona faktura VAT?Prawidłowo wystawiona faktura VAT musi zawierać datę wystawienia, numer faktury oraz dane sprzedawcy i nabywcy. Dodatkowo, niezbędne są też informacje dotyczące towaru lub usługi, takie jak nazwa, jednostka miary, ilość oraz łączna kwota należności.
Jakie są terminy wystawiania faktur VAT w Polsce?Fakturę VAT należy wystawić najpóźniej do 15. dnia miesiąca następującego po dostawie towaru lub wykonaniu usługi, bądź po otrzymaniu zaliczki. Termin ten jest kluczowy, aby uniknąć sankcji i problemów z organami podatkowymi.
Co należy zrobić w przypadku błędu na fakturze VAT?W przypadku błędu na fakturze konieczne jest wystawienie faktury korygującej, która musi zawierać przyczynę korekty oraz dane z pierwotnej faktury. Od 2026 roku nie można wystawiać not korygujących, więc każdy błąd trzeba będzie poprawić za pomocą odpowiedniej faktury korygującej.
Jakie konsekwencje mogą wyniknąć z niewłaściwego wystawienia faktury VAT?Niewłaściwe wystawienie faktury, na przykład poprzez pominięcie obowiązkowych danych, może prowadzić do nałożenia kar finansowych, w tym grzywien. Dodatkowo, niezgodność z przepisami może skomplikować proces odliczenia VAT przez nabywcę.
Jakie zmiany wprowadza Krajowy System e-Faktur (KSeF) od 2026 roku?Od lutego 2026 roku Krajowy System e-Faktur wymusza na przedsiębiorcach przesyłanie faktur do systemu e-faktur, co zwiększa efektywność obiegu dokumentów i wymaga dodatkowych formalności. Każda faktura korygująca musi zawierać unikalny numer KSeF, co wpłynie na procesy wystawiania i archiwizacji faktur.