Zawieszenie działalności może być dobrym rozwiązaniem, gdy firma czasowo nie przynosi dochodów lub potrzebujesz przerwy w prowadzeniu biznesu. Zanim podejmiesz decyzję, warto poznać warunki zawieszenia, jego skutki oraz obowiązki, o których trzeba pamiętać. W artykule wyjaśniam, kiedy takie rozwiązanie się opłaca i jak przejść przez formalności bez błędów.
Zawieszenie firmy opłaca się bardziej niż likwidacja, gdy przerwa ma być czasowa, a powrót do działalności jest realny — na przykład za 2, 6 lub 12 miesięcy. Przedsiębiorcy wybierają tę opcję m.in. przy sezonowym spadku sprzedaży, chorobie, opiece nad dzieckiem, wypaleniu zawodowym lub oczekiwaniu na decyzję kontrahenta. Wniosek o zawieszenie JDG w CEIDG jest bezpłatny, a wpis pozostaje w rejestrze, więc można wznowić firmę bez ponownego jej zakładania. Zawieszenie trwa co najmniej 30 dni; dla JDG nie ma górnego limitu, natomiast podmioty wpisane do KRS mogą zawiesić działalność na maksymalnie 24 miesiące.
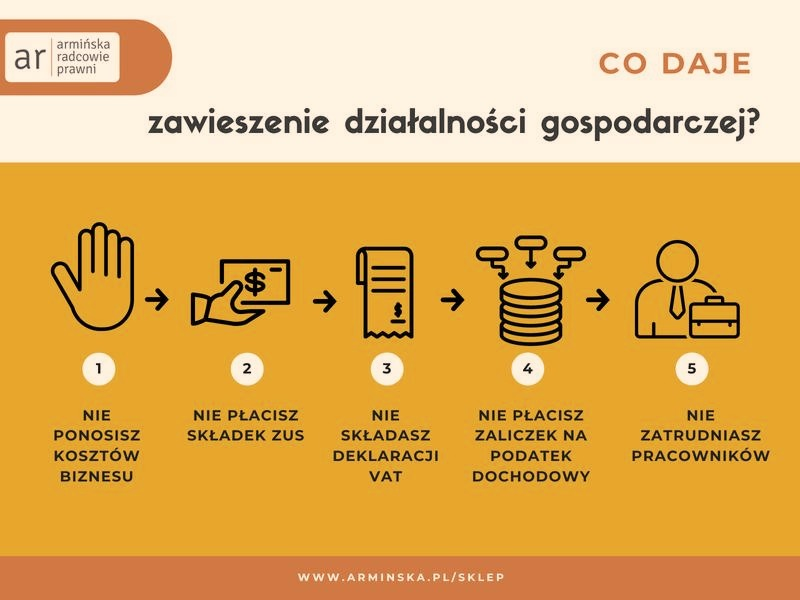
Zawieszenie ogranicza bieżące koszty: za pełny miesiąc przerwy przedsiębiorca co do zasady nie płaci składek społecznych ani składki zdrowotnej z tytułu działalności, a także nie wpłaca bieżących zaliczek na PIT ani ryczałtu. A jak już tu trafiłeś, sprawdź, kto opłaca składki podczas zwolnienia lekarskiego. Dlatego warto wybrać odpowiednią datę. Zawieszenie od pierwszego dnia miesiąca pozwala uniknąć składki zdrowotnej za ten miesiąc; jeśli nastąpi w jego trakcie, składkę zdrowotną zwykle trzeba zapłacić w całości, a składki społeczne rozlicza się proporcjonalnie do dni aktywności. Ponadto po 30 dniach od ustania ubezpieczenia zdrowotnego wygasa prawo do świadczeń NFZ, chyba że zapewnia je inny tytuł, np. etat lub ubezpieczenie przez członka rodziny.
Przerwa w działalności bez zamykania drogi do powrotu
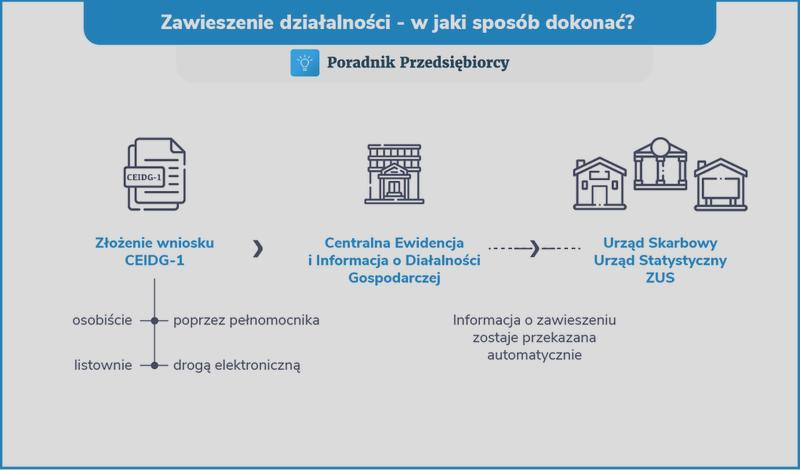
W przeciwieństwie do likwidacji zawieszenie nie kończy istnienia firmy, więc nie trzeba ponownie zakładać wpisu. Po wznowieniu wracają zwykłe rozliczenia i obowiązki. W czasie przerwy nie można prowadzić bieżącej sprzedaży, realizować nowych zleceń ani uzyskiwać przychodów z aktywnej działalności. Można jednak przyjąć zapłatę za wcześniejsze usługi, uregulować stare zobowiązania, zabezpieczać źródło przychodów i sprzedać firmowe środki trwałe. Trzeba też złożyć roczne zeznanie PIT, a sprzedaż majątku lub transakcje VAT mogą wymagać dodatkowych rozliczeń. Przed zawieszeniem warto rozpisać przewidywane koszty, terminy składek i planowaną datę powrotu.
Likwidacja może być lepszym wyborem, gdy firma od dawna nie przynosi dochodu, nie ma konkretnego planu wznowienia albo generuje więcej formalności niż korzyści. Zawieszenie nie likwiduje wcześniejszych długów, nie zatrzymuje biegu ulg, takich jak ulga na start, i może skutkować utratą statusu czynnego podatnika VAT po 6 miesiącach bezczynności. Jeśli jednak przerwa ma wyraźny koniec, zawieszenie zwykle zapewnia większą elastyczność niż wykreślenie firmy z CEIDG. Przed decyzją sprawdź umowy z klientami, leasing, zatrudnienie i własne ubezpieczenie. Co do zasady JDG można zawiesić tylko wtedy, gdy przedsiębiorca nie zatrudnia pracowników, z wyjątkami dotyczącymi urlopów rodzicielskich.
Jak zawiesić firmę i uniknąć kosztownych pomyłek
Sprawdź, czy zawieszenie pasuje do Twojej sytuacji, jakie warunki musisz spełnić i kiedy najlepiej je zgłosić. Pamiętaj też o rozliczeniach, ubezpieczeniu oraz dozwolonych działaniach w czasie przerwy.
- Oceń, czy zawieszenie odpowiada Twojej sytuacji. Wybierz je, jeśli przerwa ma być tymczasowa — na przykład z powodu choroby, opieki nad dzieckiem, sezonowości, niższych przychodów lub zmiany zawodowej — i planujesz wrócić do biznesu. Jeśli nie zamierzasz wznowić działalności, porównaj zawieszenie z likwidacją. Zawieszenie nie usuwa długów ani wszystkich obowiązków firmy.
- Sprawdź warunki i okres przerwy. Prowadząc JDG, zasadniczo nie możesz zatrudniać pracowników; wyjątek dotyczy określonych urlopów związanych z rodzicielstwem. W spółce cywilnej zawieszenie muszą zgłosić wszyscy wspólnicy. JDG zawieś na co najmniej 30 dni — bez górnego limitu — natomiast spółkę wpisaną do KRS zasadniczo na maksymalnie 24 miesiące. Nie musisz uzasadniać przerwy i możesz ponawiać zawieszenie.
- Ustal datę, uwzględniając składki i umowy. Jeśli zawiesisz JDG w trakcie miesiąca, składki społeczne za dni aktywności mogą być proporcjonalne, ale za ten miesiąc zasadniczo zapłacisz pełną składkę zdrowotną. Zawieszenie od pierwszego dnia miesiąca pozwala uniknąć składek za ten miesiąc. Zanim złożysz wniosek, sprawdź umowy B2B, leasing, najem i inne zobowiązania: zawieszenie ich nie rozwiązuje, a kontrakt wymagający stałej dyspozycyjności może wymagać porozumienia z klientem. Nie zakładaj też, że data wsteczna automatycznie usunie zaległości w ZUS — liczy się rzeczywisty przebieg działalności.
- Uporządkuj zatrudnienie i ubezpieczenia. Jeśli nie zachodzi ustawowy wyjątek, przed zawieszeniem zakończ stosunki pracy i rozlicz obowiązki wobec pracowników. CEIDG przekazuje informację do ZUS, który zasadniczo wyrejestrowuje przedsiębiorcę, osoby współpracujące i zgłoszonych członków rodziny. Byłych pracowników wyrejestruj w ciągu 7 dni od ustania stosunku pracy. Sprawdź, skąd będziesz mieć ubezpieczenie zdrowotne: bez innego tytułu prawo do świadczeń NFZ wygasa po 30 dniach od ustania ubezpieczenia. Przy zawieszeniu z powodu osobistej opieki nad dzieckiem mogą obowiązywać odrębne zasady finansowania ubezpieczenia z budżetu.
- Złóż właściwe zgłoszenia. Prowadząc JDG, złóż wniosek CEIDG-1 elektronicznie lub w urzędzie gminy i podaj datę zawieszenia. CEIDG przekaże informację do ZUS lub KRUS, urzędu skarbowego i GUS. W przypadku spółki cywilnej zgłoś zmiany także do REGON i urzędu skarbowego, a wniosek do CEIDG niech złoży każdy wspólnik. Spółkę wpisaną do KRS zgłoś do tego rejestru. Zachowaj potwierdzenie i sprawdź status wpisu.
- Nie traktuj zawieszenia jak zwolnienia ze wszystkich rozliczeń. Zwykle nie płacisz bieżących zaliczek na PIT ani składek ZUS za pełne okresy zawieszenia, ale nadal rozliczasz wcześniejsze zobowiązania i składasz zeznanie roczne. Przy karcie podatkowej zgłoś przerwę zgodnie ze szczególnymi zasadami. W VAT zasadniczo nie składaj deklaracji za pełne okresy bezczynności, jednak wyjątki obejmują m.in. sprzedaż majątku, import usług, WNT, korekty i odliczanie VAT. Po co najmniej 6 miesiącach zawieszenia urząd może wykreślić Cię z rejestru VAT; w określonych przypadkach zawiadom urząd skarbowy, jeśli chcesz zachować status. Prowadź wymaganą księgowość i sprawdź obowiązek sporządzenia sprawozdania finansowego.
- Ogranicz działania do dozwolonych. Nie przyjmuj nowych zleceń ani nie osiągaj bieżących przychodów z działalności. Nie wystawiaj też faktur za usługi wykonane podczas zawieszenia. Możesz jednak przyjmować zapłatę za wcześniejsze zlecenia, regulować dawne zobowiązania, zabezpieczać źródło przychodów, uczestniczyć w postępowaniach oraz sprzedawać firmowe środki trwałe i wyposażenie. Takie transakcje mogą wymagać rozliczenia podatku lub złożenia JPK.
- Zaplanuj wznowienie albo zamknięcie. Zgłoś wznowienie w CEIDG lub KRS, zanim ponownie zaczniesz prowadzić działalność. Następnie sprawdź, które obowiązki ZUS, VAT i podatkowe wracają, oraz zweryfikuj pozwolenia, licencje i badania pracowników. W JDG okres zawieszenia może upływać równolegle z ulgami, więc nie zakładaj, że zatrzyma ich bieg. Jeśli nie planujesz powrotu, rozważ likwidację zamiast bezterminowego utrzymywania firmy w zawieszeniu.
Jak złożyć wniosek o zawieszenie działalności w CEIDG
Zawieszenie działalności w CEIDG pozwala zrobić przerwę bez zamykania firmy, na przykład z powodu choroby, sezonowego przestoju lub zmiany planów. Wniosek jest bezpłatny, a zawieszenie może trwać bezterminowo; standardowo musi obejmować co najmniej 30 dni. Z tej możliwości skorzystasz, jeśli nie zatrudniasz pracowników, z wyjątkiem określonych sytuacji związanych z urlopami rodzicielskimi. W spółce cywilnej zawieszenie zgłaszają wszyscy wspólnicy.
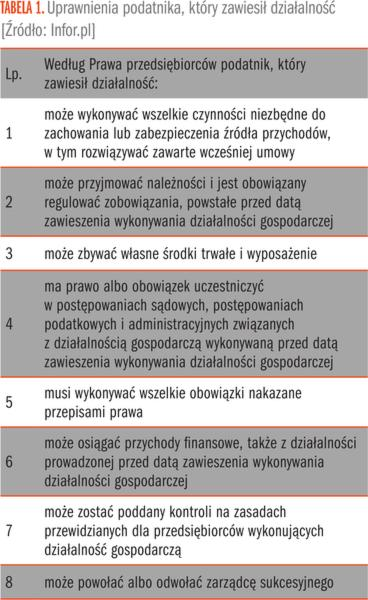
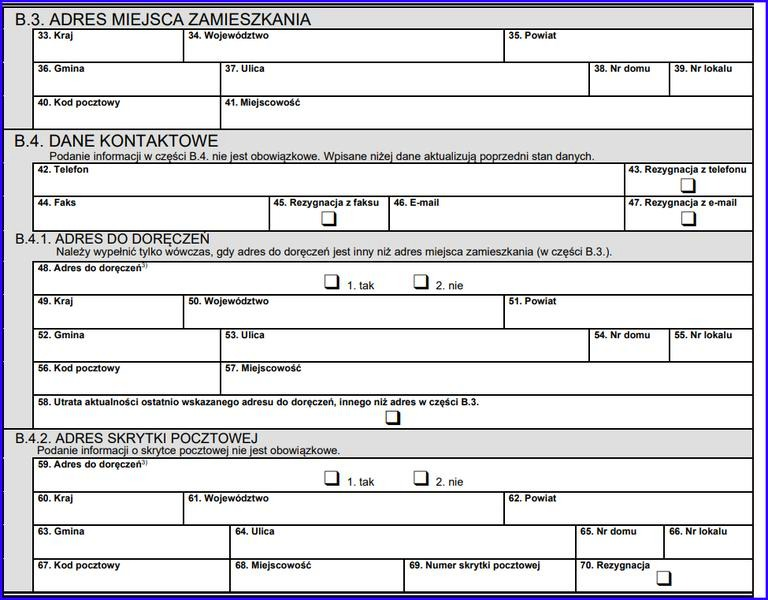
Wniosek CEIDG-1 najłatwiej złożyć online, logując się Profilem Zaufanym, e-dowodem lub podpisem kwalifikowanym. Możesz też przekazać go osobiście w urzędzie miasta lub gminy albo wysłać pocztą; podpis na papierowym wniosku wysłanym listem musi poświadczyć notariusz. Przygotuj NIP, REGON, adres firmy i planowaną datę zawieszenia. Następnie wybierz odpowiednie zgłoszenie i sprawdź wpisany termin.
Zawieszenie możesz rozpocząć w dniu złożenia wniosku lub później, a w określonych sytuacjach także wcześniej. Jeśli wybierzesz datę w środku miesiąca, za ten miesiąc możesz zapłacić pełną składkę zdrowotną; składki społeczne rozliczysz proporcjonalnie do dni prowadzenia działalności. Pod tym linkiem znajdziesz post, w którym o tym wspominamy. Dlatego pierwszy dzień miesiąca bywa korzystniejszy, jeśli chcesz uniknąć składek za cały miesiąc. Po wysłaniu wniosku sprawdź w CEIDG, czy firma ma status zawieszonej.
Przerwa w firmie bez zbędnych formalności — o czym pamiętać?
Nie musisz osobno zgłaszać zawieszenia jednoosobowej działalności do ZUS ani urzędu skarbowego, ponieważ CEIDG przekazuje dane również do ZUS lub KRUS, urzędu skarbowego i GUS. ZUS zazwyczaj przygotowuje dokumenty wyrejestrowujące przedsiębiorcę oraz zgłoszonych członków rodziny. Jeśli zatrudniałeś pracowników, przed zawieszeniem zakończ wymagane umowy i wyrejestruj ich z ubezpieczeń; dokumenty ZUS ZWUA składa się co do zasady w ciągu 7 dni od ustania stosunku pracy. Przed wysłaniem wniosku sprawdź umowy, rozliczenia i terminy składek.
Podczas zawieszenia nie możesz prowadzić bieżącej działalności ani uzyskiwać z niej nowych przychodów. Możesz jednak przyjmować zapłatę za wcześniejsze zlecenia, regulować stare zobowiązania, zabezpieczać źródło przychodów, uczestniczyć w postępowaniach oraz sprzedawać firmowe środki trwałe lub wyposażenie. Zasadniczo nie płacisz bieżących zaliczek na PIT ani składek ZUS, ale nadal rozliczasz wcześniejsze należności i składasz wymagane zeznanie roczne. Jeśli w czasie zawieszenia wykonasz czynność wymagającą rozliczenia VAT, na przykład sprzedasz firmowy majątek, mogą wrócić obowiązki w tym zakresie. Ponadto po 30 dniach wygasa prawo do świadczeń zdrowotnych z dotychczasowego ubezpieczenia, jeśli nie masz innego tytułu do ubezpieczenia.
Aby wznowić działalność, złóż wniosek CEIDG-1 i wskaż datę powrotu — nie musisz zakładać firmy ponownie. Zanim to zrobisz, upewnij się, że zawieszenie pasuje do twoich planów: w tym okresie nie możesz przyjmować nowych zleceń ani wystawiać faktur za wykonane wtedy usługi. Jeśli prowadzisz spółkę cywilną, pamiętaj również o wymaganych zgłoszeniach dotyczących spółki i zgodnym działaniu wszystkich wspólników.
Wskazówka: jeśli nie masz innego tytułu do ubezpieczenia zdrowotnego, przed zawieszeniem sprawdź, jak zapewnisz sobie dostęp do świadczeń — po 30 dniach od utraty dotychczasowego ubezpieczenia prawo do nich wygasa.
Co zawieszenie oznacza dla składek ZUS i ubezpieczenia zdrowotnego
Zawieszenie działalności pozwala ograniczyć bieżące koszty bez zamykania firmy. Co do zasady przedsiębiorca nie opłaca wtedy składek społecznych ani zdrowotnej z tytułu działalności i traci z tego tytułu ubezpieczenie. CEIDG przekazuje informację o zawieszeniu do ZUS, który przygotowuje odpowiednie dokumenty. Przed przerwą warto jednak sprawdzić, czy przedsiębiorca ma inne tytuły do ubezpieczenia i czy rzeczywiście nie będzie prowadzić działalności.
Data zawieszenia wpływa na należności za dany miesiąc. Jeśli firma przestaje działać w jego trakcie, przedsiębiorca oblicza składki społeczne proporcjonalnie do dni aktywności, ale składkę zdrowotną płaci w pełnej wysokości. Zawieszenie od pierwszego dnia miesiąca pozwala uniknąć składek za ten miesiąc. Nie umarza jednak wcześniejszych zaległości, a przerwa w opłacaniu składek nie zwiększa stażu ubezpieczeniowego uwzględnianego przy ustalaniu przyszłych świadczeń.
Przerwa w firmie może ograniczyć dostęp do leczenia
Prawo do świadczeń NFZ wygasa po 30 dniach od ustania ubezpieczenia zdrowotnego, jeśli przedsiębiorca nie uzyska innego tytułu do ochrony. Jeśli masz chwilę, sprawdź zasady KRUS przy umowie zleceniu. Może zgłosić go do ubezpieczenia członek rodziny, na przykład małżonek, albo obejmie go ubezpieczenie z pracy czy innej umowy. Przedsiębiorca może też wykupić dobrowolne ubezpieczenie zdrowotne. Z kolei osobom osobiście opiekującym się dzieckiem mogą przysługiwać szczególne zasady finansowania składek z budżetu państwa, jeśli spełnią warunki i zgłoszą się do ZUS.
Wraz ze wznowieniem działalności przedsiębiorca ponownie opłaca składki — od wskazanej daty. Zawieszenie nie zatrzymuje jednak biegu ulg, takich jak ulga na start, dlatego ich okres może upłynąć podczas przerwy. Jeśli firma zatrudniała pracowników, trzeba także wyrejestrować ich oraz zgłoszonych członków rodzin; wymagane terminy i formularze zależą od sytuacji. Przed zawieszeniem warto więc sprawdzić rozliczenia z ZUS i ustalić, z jakiego tytułu będzie przysługiwać ubezpieczenie zdrowotne w kolejnych miesiącach.
Wskazówka: jeśli zawieszasz działalność w trakcie miesiąca, składki społeczne rozliczysz proporcjonalnie do dni aktywności, ale składkę zdrowotną zapłacisz w pełnej wysokości — dlatego warto rozważyć zawieszenie od pierwszego dnia miesiąca.
Jakie obowiązki podatkowe i księgowe pozostają w czasie przerwy
Podczas zawieszenia firmy nie prowadzisz bieżącej działalności, ale nadal realizujesz wybrane obowiązki podatkowe, księgowe i publicznoprawne:
- Podatek dochodowy: co do zasady nie wpłacasz zaliczek na PIT ani ryczałtu za okres zawieszenia. Nadal rozliczasz jednak przychody i koszty zgodnie z wybraną formą opodatkowania, regulujesz wcześniejsze zobowiązania i składasz wymagane zeznanie roczne — nawet jeśli nie osiągnąłeś dochodu. Przy karcie podatkowej obowiązują odrębne zasady zgłaszania przerwy i ustalania należności.
- Księgowość i dokumentacja: zawieszenie nie zwalnia z prowadzenia wymaganej księgowości ani przechowywania dokumentów. Ewidencjonuj dozwolone zdarzenia, takie jak otrzymanie zaległej płatności, spłata wcześniejszego zobowiązania czy sprzedaż firmowego składnika majątku. Jeśli prowadzisz księgi rachunkowe, może być też konieczne sporządzenie rocznego sprawozdania finansowego.
- VAT i JPK_V7: za pełne okresy zawieszenia zwykle nie składasz JPK_V7, jeśli nie wystąpiły czynności wymagające rozliczenia. Złóż deklarację za okres, w którym firma działała choćby przez jeden dzień, a także wtedy, gdy w czasie zawieszenia powstał obowiązek VAT — na przykład w związku ze sprzedażą środka trwałego, importem usług, WNT, korektą lub odliczeniem podatku. Po co najmniej sześciu miesiącach zawieszenia urząd może wykreślić cię z rejestru VAT; po wznowieniu działalności zwykle przywraca wcześniejszy status z urzędu.
- Wcześniejsze zaległości i inne należności: zawieszenie nie umarza wcześniej powstałych podatków, składek ani innych zobowiązań. Ponadto reguluj opłaty wynikające z przepisów lub posiadanych składników majątku, na przykład podatek od nieruchomości i środków transportu.
- Dozwolone czynności: możesz przyjmować należności za działalność sprzed zawieszenia, spłacać wcześniejsze zobowiązania, zabezpieczać źródło przychodów, uczestniczyć w postępowaniach i kontrolach oraz sprzedawać własne środki trwałe lub wyposażenie. Nie możesz natomiast realizować nowych zleceń, prowadzić bieżącej działalności ani uzyskiwać z niej bieżących przychodów.
- Ubezpieczenia i ZUS: przy zawieszeniu JDG CEIDG przekazuje informację do ZUS, który dokonuje odpowiednich wyrejestrowań. Za pełne miesiące zawieszenia nie płacisz składek. Jeśli jednak zawiesisz firmę w trakcie miesiąca, co do zasady zapłacisz pełną składkę zdrowotną, a składki społeczne rozliczysz proporcjonalnie. Prawo do świadczeń zdrowotnych wygasa po 30 dniach od ustania ubezpieczenia, chyba że masz inny tytuł do ubezpieczenia. Odrębne zasady dotyczą m.in. opieki nad dzieckiem, KRUS i wspólników spółek.
- Pracownicy: przed zawieszeniem zwykle zakończ stosunki pracy i wyrejestruj pracowników oraz zgłoszonych członków ich rodzin z ubezpieczeń. Wyjątki obejmują m.in. osoby korzystające z określonych urlopów rodzicielskich. Po zawieszeniu nie możesz prowadzić zwykłego zatrudnienia.
- Kasa fiskalna i amortyzacja: sama przerwa nie wymaga wyrejestrowania kasy ani sporządzania pustych raportów, jeśli nie ewidencjonowałeś sprzedaży. Przed ponownym użyciem kasy po wznowieniu wykonaj wymagany przegląd. Składniki majątku, których nie używasz z powodu zawieszenia, mogą być wyłączone z amortyzacji na czas przerwy.
- Obowiązki rejestrowe: utrzymuj aktualny adres do e-Doręczeń, jeśli przepisy wymagają jego posiadania, i pilnuj terminów oraz danych w rejestrach. W spółce cywilnej lub podmiocie wpisanym do KRS mogą obowiązywać dodatkowe zgłoszenia, uchwały i ograniczenia dotyczące okresu zawieszenia.
Źródła:
- https://www.podatnik.info/publikacje/zawieszenie-dzialalnosci-gospodarczej-kiedy-warto-i-jak-to-zrobic,6599a5
- https://www.biznes.gov.pl/pl/portal/00141
- https://studiumprzedsiebiorczosci.pl/artykul/jak-zawiesic-dzialalnosc-gospodarcza-krok-po-kroku/
- https://poradnikprzedsiebiorcy.pl/-zawieszenie-dzialalnosci-gospodarczej-a-zus
- https://360ksiegowosc.pl/likwidacja-dzialalnosci-gospodarczej-czy-jej-zawieszenie/
- https://useme.com/pl/blog/zawieszenie-dzialalnosci-gospodarczej-freelancera/
- https://zakaz-konkurencji.pl/zawieszenie-dzialalnosci-a-trwajaca-umowa-b2b/
- https://e-prawopracy.pl/czy-mozna-wstecz-zawiesic-aby-nie-oplacac-zaleglosci-w-skladkach-zus/
- https://www.spolkowy.pl/spolka-z-oo-spolka-komandytowa-zawieszenie-dzialalnosci-jednej-spolki-minimalizacja-kosztow,805,p.html