Śmierć pracownika rodzi pytania o obowiązki związane z rozliczeniem jego dochodów, w tym o to, komu należy przekazać informację PIT. W artykule wyjaśniam, kto może ją odebrać, jakie zasady obowiązują pracodawcę oraz w jakich terminach trzeba dopełnić formalności. Podpowiadam też, jak postąpić, gdy nie wiadomo, kto jest uprawniony do otrzymania dokumentu.
Umowa o pracę wygasa w dniu śmierci pracownika, jednak pracodawca nadal rozlicza jego dochody uzyskane za życia. Skoro już dotykamy tego tematu, sprawdź, kiedy urlop wychowawczy chroni przed zwolnieniem. W PIT-11 wystawia na zmarłego i uwzględnia wynagrodzenie oraz inne opodatkowane przychody wypłacone mu przed śmiercią. Informację przekazuje właściwemu urzędowi skarbowemu, a kopię zachowuje w dokumentacji. Standardowy termin przekazania PIT-11 pracownikowi upływa z końcem lutego następnego roku podatkowego.
Najpierw ustal, komu przysługują zaległe należności, na przykład wynagrodzenie za część miesiąca, premia, dodatek czy ekwiwalent za niewykorzystany urlop. Zgodnie z art. 63¹ § 2 Kodeksu pracy prawa majątkowe przechodzą w równych częściach na małżonka i inne osoby uprawnione do renty rodzinnej, na przykład dzieci. Jeśli takich osób nie ma, należności wchodzą do spadku. Poproś uprawnionych o dokumenty potwierdzające tożsamość i pokrewieństwo.
Rodzina otrzymała świadczenie? Liczy się, kto je dostał
Gdy zaległe należności otrzymuje małżonek lub inna osoba uprawniona do renty rodzinnej, stanowią one jej przychód z praw majątkowych, a nie przychód z pracy zmarłego. Dlatego pracodawca wystawia PIT-11 na odbiorcę pieniędzy i wykazuje w nim kwotę w części dotyczącej praw majątkowych. Pobiera też zaliczkę na podatek, zasadniczo według stawki 12%. Nie stosuje pracowniczych kosztów uzyskania przychodu ani kwoty zmniejszającej podatek, a od tych należności nie nalicza składek ZUS. Jeśli świadczenie dzieli się między kilka osób, każda wykazuje swoją część. Odprawa pośmiertna jest zwolniona z PIT, więc nie ujmuje się jej jako opodatkowanego przychodu w PIT-11.
Rozliczając należności po zmarłym pracowniku, oddziel przychody uzyskane przez niego za życia od świadczeń wypłaconych rodzinie po śmierci. To, kto otrzymał pieniądze, decyduje o sposobie ich wykazania.
Inne zasady dotyczą wypłaty dla spadkobierców, gdy brak osób uprawnionych na podstawie Kodeksu pracy. Pracodawca nie wystawia im z tego tytułu PIT-11, ponieważ należności podlegają podatkowi od spadków i darowizn. Powinien jednak w ciągu 14 dni od wypłaty poinformować o niej właściwego naczelnika urzędu skarbowego, podając jej wysokość. Trzeba też rozdzielić oba rozliczenia: PIT-11 zmarłego obejmuje przychody otrzymane przez niego za życia, natomiast dokument dla członka rodziny dotyczy świadczeń wypłaconych tej osobie po śmierci pracownika.
PIT-11 po śmierci pracownika: komu i jak go przekazać
Najpierw rozdziel przychody pracownika od należności wypłaconych po jego śmierci, a następnie ustal odbiorców dokumentów i terminy ich przekazania.
- Rozdziel przychody pracownika i należności wypłacone po jego śmierci. W PIT-11 zmarłego uwzględnij przychody uzyskane za życia. Wynagrodzenie, premie, dodatki i ekwiwalent za niewykorzystany urlop wypłacone po śmierci osobom uprawnionym rozlicz osobno jako przychód z praw majątkowych, nie ze stosunku pracy.
- Ustal, kto otrzymuje należności. Prawa majątkowe ze stosunku pracy przechodzą w równych częściach na małżonka i inne osoby uprawnione do renty rodzinnej. Potwierdź ich uprawnienia, np. aktem małżeństwa lub urodzenia. Jeśli takich osób nie ma, należności wchodzą do spadku — nie wystawiaj spadkobiercom PIT-11 z tego tytułu.
- Sporządź PIT-11 dla właściwych osób. Wystaw zmarłemu PIT-11 za przychody uzyskane za życia, a osobom uprawnionym — za należności wypłacone po śmierci. W przypadku małoletniego przypisz przychód dziecku, nawet jeśli pieniądze odbiera jego przedstawiciel. Odprawa pośmiertna jest zwolniona z PIT, więc nie wykazuj jej jako przychodu podlegającego opodatkowaniu.
- Rozlicz podatek od praw majątkowych. Od należności wypłaconych osobom uprawnionym pobierz zaliczkę na PIT, zasadniczo według stawki 12%. Nie uwzględniaj kosztów uzyskania przychodu ani kwoty zmniejszającej podatek i nie naliczaj składek ZUS. Gdy należności otrzymują spadkobiercy, w ciągu 14 dni od wypłaty poinformuj właściwego naczelnika urzędu skarbowego o jej kwocie.
- Przekaż informacje w ustawowych terminach. PIT-11 wyślij elektronicznie do urzędu skarbowego do końca stycznia następnego roku podatkowego, a podatnikowi przekaż do końca lutego. Dokument zmarłego skieruj do urzędu właściwego dla jego miejsca zamieszkania. Jeśli małżonek potrzebuje go wcześniej do wspólnego rozliczenia, może złożyć wniosek — wtedy sporządź i przekaż PIT-11 w ciągu 14 dni.
Jak rozliczyć świadczenia wypłacone rodzinie zmarłego?
Poniżej wyjaśniamy, komu wypłacić należności po śmierci pracownika, jak je opodatkować i oskładkować oraz co wykazać w PIT-11.
- Ustal osoby uprawnione do należności. Niewypłacone prawa majątkowe ze stosunku pracy przypadają w równych częściach małżonkowi i osobom spełniającym warunki do renty rodzinnej, np. uprawnionym dzieciom. Jeśli takich osób nie ma, należności wchodzą do spadku. Zweryfikuj uprawnienia na podstawie dokumentów, np. aktów stanu cywilnego.
- Rozlicz należności pracownicze. Mogą obejmować wynagrodzenie za przepracowaną część miesiąca, nadgodziny, premie, dodatki i ekwiwalent za niewykorzystany urlop. Wypłać je osobom uprawnionym, a jeśli ich nie ma — spadkobiercom.
- Rozróżnij prawa majątkowe od spadku. Należności wypłacone osobom uprawnionym na podstawie Kodeksu pracy stanowią ich przychód z praw majątkowych. Pobierz od nich zaliczkę na PIT, zasadniczo według stawki 12%, bez kosztów uzyskania przychodu i kwoty zmniejszającej podatek; nie naliczaj składek ZUS. Natomiast należności wchodzące do spadku nie podlegają PIT ani składkom ZUS. Poinformuj jednak właściwy urząd skarbowy spadkobiercy o wypłacie i jej wysokości.
- Przygotuj właściwe informacje PIT-11. W PIT-11 zmarłego uwzględnij przychody wypłacone mu za życia. Osobie, która po jego śmierci otrzymała prawa majątkowe, wystaw odrębny PIT-11 i wykaż wypłaconą jej kwotę. Jeśli uprawnionych jest kilka osób, przypisz przychód stosownie do wypłaconych im udziałów. Gdy nie ma osób uprawnionych do renty rodzinnej, nie wystawiaj spadkobiercom PIT-11 z tytułu należności wchodzących do spadku.
- Rozlicz osobno odprawę pośmiertną. Przysługuje uprawnionym członkom rodziny, jeśli pracownik zmarł w czasie zatrudnienia albo po jego ustaniu, gdy pobierał zasiłek chorobowy. Odprawa odpowiada wynagrodzeniu za 1, 3 lub 6 miesięcy — zależnie od stażu u pracodawcy. Podziel ją po równo między uprawnionych; jedyny uprawniony otrzymuje połowę właściwej kwoty. Odprawa nie podlega PIT ani składkom ZUS, nie wchodzi do spadku i nie stanowi opodatkowanego przychodu wykazywanego w PIT-11. Jeśli pracodawca ubezpieczył pracownika na życie, może dopłacać różnicę między odprawą a odszkodowaniem z ubezpieczenia.
- Dopełnij pozostałych obowiązków pracodawcy. Stosunek pracy wygasa w dniu śmierci pracownika. Sporządź świadectwo pracy i dołącz je do akt; na wniosek uprawnionej osoby wydaj je w ciągu 7 dni. Ponadto wyrejestruj pracownika z ZUS na formularzu ZUS ZWUA, podając kod przyczyny 500 — co do zasady w ciągu 7 dni.
Kiedy wystawić PIT-11 i przekazać go do urzędu skarbowego?
Płatnik przekazuje PIT-11 po zakończeniu roku podatkowego: do urzędu skarbowego wysyła go elektronicznie do końca stycznia, a pracownikowi lub innej osobie — do końca lutego, elektronicznie albo na papierze. Warto zachować potwierdzenie wysyłki, np. UPO.
Pracownik odchodzący z firmy w trakcie roku może złożyć wniosek o wcześniejsze przygotowanie PIT-11. Wówczas pracodawca ma 14 dni od otrzymania wniosku, by przekazać dokument pracownikowi i właściwemu urzędowi skarbowemu. Samo zakończenie zatrudnienia nie zmienia terminu — jeśli pracownik nie złoży wniosku, obowiązuje standardowy harmonogram. Gdy w tym samym roku podpisze z pracodawcą kolejną umowę, płatnik może ująć przychody łącznie w rocznej informacji.
Śmierć pracownika, przejęcie firmy i drobne zlecenia — kiedy zmieniają się zasady PIT-11?
Przy umowach cywilnoprawnych, takich jak zlecenie lub dzieło, obowiązują roczne terminy. Jeśli płatnik kończy działalność, przekazuje informację najpóźniej w dniu jej zakończenia. Po przejęciu zakładu pracy obowiązek sporządzenia PIT-11 przejmuje nowy pracodawca, który uwzględnia także wcześniejszy okres zatrudnienia. Natomiast przy drobnym zleceniu opodatkowanym ryczałtem, którego wynagrodzenie nie przekracza 200 zł brutto, PIT-11 się nie sporządza.
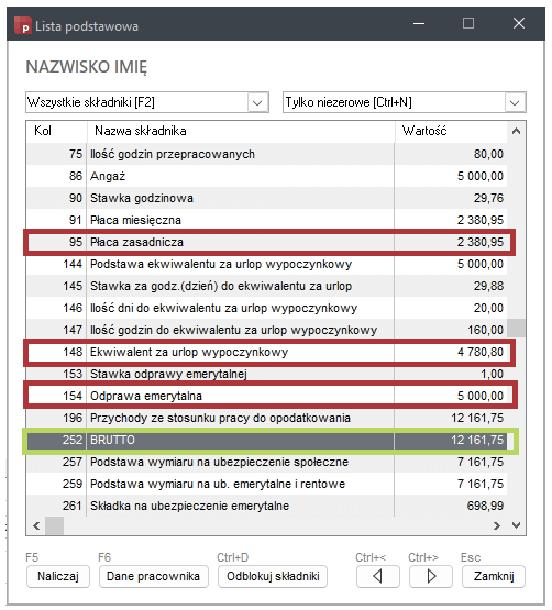
Po śmierci pracownika pracodawca wykazuje w PIT-11 przychody wypłacone zmarłemu za życia. Jeśli później wynagrodzenie, premia lub ekwiwalent za niewykorzystany urlop trafia do małżonka albo innej osoby uprawnionej do renty rodzinnej, pracodawca sporządza dla niej odrębną informację. Taka wypłata stanowi przychód z praw majątkowych, nie podlega składkom ZUS, a zaliczkę na podatek pobiera się zasadniczo według stawki 12%. Z kolei odprawy pośmiertnej, zwolnionej z PIT, nie wykazuje się jako przychodu opodatkowanego. Przed wysłaniem dokumentu warto sprawdzić dane odbiorcy i zachować dowód doręczenia — błędy w formularzu wymagają korekty.
Warto pamiętać, że PIT-11 po śmierci pracownika może dotyczyć dwóch różnych osób: przychody wypłacone zmarłemu za jego życia wykazuje się w jego informacji, a późniejsze wypłaty dla uprawnionego członka rodziny — w odrębnym PIT-11 wystawionym na tę osobę.
Co zrobić z PIT-11, gdy zmarły nie pozostawił osób uprawnionych do renty rodzinnej?
Jeśli zmarły pracownik nie pozostawił małżonka ani innych osób uprawnionych do renty rodzinnej, pracodawca nie wystawia spadkobiercom PIT-11. Niewypłacone wynagrodzenie, premie, dodatki i ekwiwalent za niewykorzystany urlop wchodzą do spadku. Spadkobiercy rozliczają je na podstawie przepisów o podatku od spadków i darowizn, a pracodawca nie pobiera zaliczki na PIT ani składek ZUS od tych kwot.
Osobno rozlicza się dochód wypłacony pracownikowi przed śmiercią. Pracodawca sporządza wtedy PIT-11 na zmarłego i przekazuje go właściwemu urzędowi skarbowemu, a kopię zachowuje w dokumentacji pracowniczej. W informacji wykazuje wyłącznie przychody otrzymane przez pracownika za życia, nie zaś kwoty później wypłacone spadkobiercom. Nie uwzględnia też odprawy pośmiertnej, ponieważ jest ona zwolniona z PIT.
Wypłata dla spadkobierców? Zawiadom urząd w ciągu 14 dni
Po wypłacie należności spadkobiercom pracodawca zawiadamia naczelnika urzędu skarbowego właściwego dla spadkobiercy o wypłacie i jej wysokości. Zgodnie z art. 19 ust. 1 ustawy o podatku od spadków i darowizn ma na to 14 dni od przekazania pieniędzy. Przepisy nie określają wzoru zawiadomienia, dlatego warto zachować potwierdzenie wypłaty oraz dokumenty potwierdzające, kto dziedziczy.
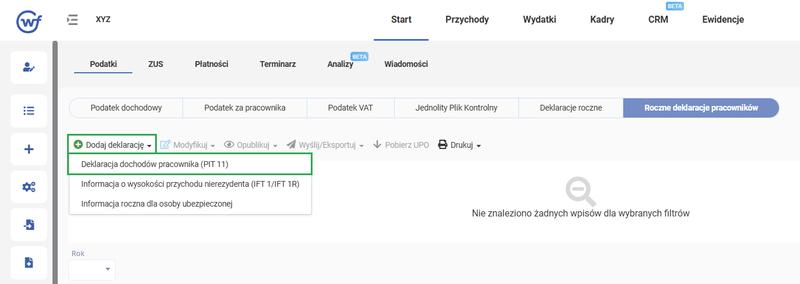
Najpierw sprawdź, czy istnieją osoby uprawnione do renty rodzinnej, ponieważ zmienia to sposób rozliczenia. Jeśli takie osoby otrzymują prawa majątkowe, pracodawca wystawia PIT-11 na ich nazwisko. Jak już zgłębiasz ten temat to sprawdź, do kiedy pracodawca przekazuje PIT-11. Jeśli ich nie ma, nie wystawiaj PIT-11 spadkobiercom, lecz zawiadom właściwy urząd w ustawowym terminie. PIT-11 dotyczący przychodów zmarłego przekaż urzędowi najpóźniej do końca stycznia następnego roku podatkowego.
Warto pamiętać, że 14-dniowy termin na zawiadomienie urzędu skarbowego liczy się od dnia wypłaty należności spadkobiercom, a nie od dnia śmierci pracownika ani od ustalenia kręgu spadkobierców.
Najczęstsze pytania i odpowiedzi (FAQ)
Komu pracodawca przekazuje PIT-11 dotyczący przychodów zmarłego pracownika?W PIT-11 wykazuje przychody wypłacone pracownikowi za życia, a dokument wystawia na zmarłego. Przekazuje go do urzędu skarbowego właściwego dla miejsca zamieszkania zmarłego i zachowuje kopię w dokumentacji.
Kto otrzymuje PIT-11 za należności wypłacone po śmierci pracownika?Jeśli pieniądze otrzymuje małżonek lub inna osoba uprawniona do renty rodzinnej, pracodawca wystawia PIT-11 na tę osobę i wykazuje należność jako przychód z praw majątkowych. Gdy uprawnionych jest kilka osób, każdej przypisuje się jej część wypłaty.
Czy spadkobiercom wystawia się PIT-11 za należności po zmarłym?Nie, jeśli nie ma osób uprawnionych do renty rodzinnej, należności wchodzą do spadku i pracodawca nie wystawia spadkobiercom PIT-11. Zamiast tego zawiadamia właściwego naczelnika urzędu skarbowego o wypłacie i jej wysokości w ciągu 14 dni od przekazania pieniędzy.
Jakie terminy obowiązują przy przekazywaniu PIT-11?W 2026 roku PIT-11 za 2026 rok należy przekazać elektronicznie do urzędu skarbowego do końca stycznia, a podatnikowi — do końca lutego. Jeśli małżonek zmarłego złoży wniosek o wcześniejsze sporządzenie informacji, pracodawca przekazuje ją w ciągu 14 dni.
Czy odprawę pośmiertną należy wykazać w PIT-11?Nie, odprawa pośmiertna jest zwolniona z PIT, dlatego nie wykazuje się jej jako opodatkowanego przychodu w PIT-11. Nie należy jej mylić z wynagrodzeniem, premią czy ekwiwalentem wypłaconym po śmierci osobie uprawnionej, które mogą stanowić przychód z praw majątkowych.