Numer NIP to jeden z podstawowych identyfikatorów firmy, dlatego warto wiedzieć, kiedy i jak prawidłowo się nim posługiwać. W artykule wyjaśniam, gdzie podawać NIP, jak sprawdzać jego poprawność i na co uważać przy dokumentach oraz rozliczeniach. Podpowiadam też, jak uniknąć częstych błędów, które mogą prowadzić do nieporozumień lub problemów formalnych.
Przed współpracą sprawdzam NIP kontrahenta w oficjalnych rejestrach. Dziesięciocyfrowy numer pomaga powiązać firmę z danymi podatkowymi, ale porównuję też nazwę, adres i status działalności — sama zgodność numeru nie wystarczy. Kontrolę przeprowadzam szczególnie przed większą transakcją lub współpracą z nowym partnerem.
Dane jednoosobowych działalności gospodarczych znajdziesz w CEIDG. Rejestr pokazuje m.in. dane przedsiębiorcy oraz status firmy: aktywny, zawieszony lub wykreślony. Spółki i inne podmioty sprawdzisz w KRS, gdzie zweryfikujesz m.in. nazwę, formę prawną i adres siedziby. Wpisz NIP do wyszukiwarki, a następnie porównaj wyniki z fakturą lub umową, by wychwycić literówkę, nieaktualny adres albo rozbieżność w nazwie.
Jeden przelew, który może uchronić firmę przed kosztowną pomyłką
Przy rozliczeniach z podatnikiem VAT sprawdź również białą listę Ministerstwa Finansów. Znajdziesz tam status kontrahenta — czynny, zwolniony, niezarejestrowany lub wykreślony — oraz, w określonych przypadkach, jego rachunek firmowy. Przed przelewem powyżej 15 000 zł brutto na rzecz innego przedsiębiorcy upewnij się, że rachunek widnieje w wykazie, jeśli chcesz rozliczyć płatność zgodnie z obowiązującymi zasadami. Zachowaj wynik kontroli wraz z datą, ponieważ dane i status mogą się zmieniać.
Najpierw sprawdź NIP w rejestrze właściwym dla formy prawnej firmy, a potem — jeśli transakcja dotyczy VAT lub płatności na konto — porównaj dane z białą listą. Wpisz numer uważnie, zweryfikuj wszystkie dostępne informacje i powtórz kontrolę w dniu większego przelewu. Dzięki temu ograniczysz błędy na fakturach, opóźnienia w księgowaniu i ryzyko wysłania pieniędzy na niewłaściwy rachunek.
NIP w firmie: zasady prawidłowego stosowania
Stosuj właściwy numer, weryfikuj kontrahentów i sprawdzaj dokumenty, aby ograniczyć błędy podatkowe oraz księgowe.
- Ustal, którego numeru użyć. Przy krajowych rozliczeniach podawaj polski NIP. Z kolei w transakcjach wewnątrzunijnych sprawdź, czy potrzebujesz aktywnego numeru VAT-UE: polskiego NIP-u z prefiksem „PL”. Sam NIP nie oznacza rejestracji do VAT-UE.
- Zweryfikuj kontrahenta przed transakcją. Sprawdź numer i dane firmy w CEIDG (jednoosobowa działalność), KRS (spółki) lub wykazie podatników VAT. Porównaj nazwę, adres i status działalności, a przed przelewem — jeśli to wymagane — także rachunek bankowy. Status VAT-UE kontrahenta z UE potwierdź w systemie VIES.
- Przepisuj dane z wiarygodnego źródła. Wprowadź NIP i sprawdź każdą cyfrę, nazwę oraz adres. Korzystaj z pobierania danych lub ich automatycznej weryfikacji w programie księgowym. Przed ważną płatnością zachowaj potwierdzenie sprawdzenia.
- Sprawdź dane przed wystawieniem faktury. Zweryfikuj NIP nabywcy oraz pozostałe dane stron, a daty wystawienia i sprzedaży porównaj ze stanem faktycznym. Opisz towar lub usługę konkretnie i dodaj wymagane informacje, np. numer zamówienia albo umowy.
- Potwierdź wystawienie faktury. Jeśli faktura podlega obsłudze w KSeF, sprawdź, czy system ją przyjął i nadał jej numer identyfikacyjny — samo zapisanie dokumentu w programie księgowym może nie wystarczyć. Fakturę wystawioną offline przygotuj zgodnie z obowiązującymi zasadami, a następnie prześlij do systemu w wymaganym terminie.
- Poprawiaj błędy formalnie i aktualizuj dane. Nie zmieniaj wystawionej faktury bez zachowania procedury. Błędne dane nabywcy popraw zgodnie z właściwymi zasadami, wystawiając korektę, jeśli jest wymagana. Aktualizuj dane firmy w odpowiednich rejestrach, a przed istotnymi transakcjami ponownie sprawdzaj status NIP lub VAT-UE.
NIP-UE w transakcjach z firmami z Unii Europejskiej
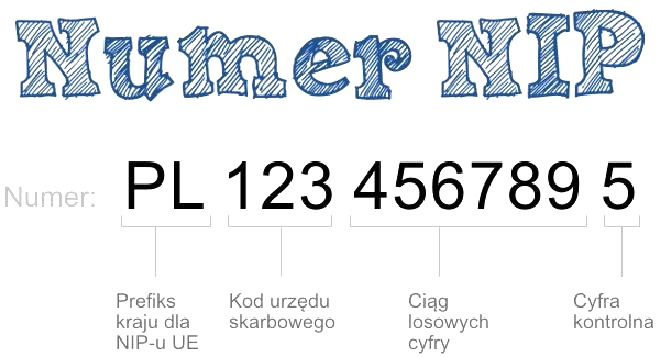
NIP-UE, czyli numer VAT-UE, jest potrzebny polskim firmom przy wybranych transakcjach z przedsiębiorcami z innych krajów Unii Europejskiej. W Polsce tworzy go krajowy NIP z prefiksem „PL”, na przykład PL1234567890. Sam NIP nie rejestruje jednak firmy do VAT-UE — trzeba zgłosić ją w urzędzie skarbowym.
Rejestracja może być konieczna przy wewnątrzwspólnotowym nabyciu lub dostawie towarów oraz przy niektórych usługach kupowanych od firm z UE albo świadczonych na ich rzecz. Na przykład polska firma zamawiająca sprzęt z Niemiec lub wykonująca usługę informatyczną dla francuskiej spółki powinna przed transakcją sprawdzić swoje obowiązki. Dotyczy to także niektórych przedsiębiorców zwolnionych z VAT, ponieważ zwolnienie nie zawsze wyklucza rejestrację do VAT-UE.
Aby uzyskać numer, złóż formularz VAT-R lub jego aktualizację i zaznacz zamiar przeprowadzania transakcji unijnych. Zgłoszenie możesz wysłać elektronicznie, pocztą albo złożyć osobiście; rejestracja jest bezpłatna. Urząd często rozpatruje zgłoszenie w ciągu kilku dni roboczych, choć dodatkowe wyjaśnienia mogą wydłużyć procedurę. Po rejestracji sprawdź aktywność numeru w systemie VIES, a przed transakcją zweryfikuj również numer kontrahenta.
Uniknij korekt i problemów dzięki weryfikacji kontrahenta przed transakcją
W wielu transakcjach B2B z firmami z UE VAT rozlicza się w kraju nabywcy, stosując zasadę odwrotnego obciążenia. Sprzedawca może wtedy wystawić fakturę bez polskiego VAT, a podatek rozlicza nabywca — jeśli transakcja spełnia wymagane warunki. Sposób rozliczenia zależy jednak od rodzaju transakcji, statusu stron i miejsca opodatkowania, dlatego sam numer VAT-UE go nie przesądza. Jak już tu trafiłeś, sprawdź, jak odczytać i zweryfikować NIP. Przed pierwszą transakcją zagraniczną sprawdź przepisy i dane obu firm, zamiast polegać wyłącznie na prefiksie „PL”.
Podawaj NIP-UE kontrahentom i umieszczaj go na dokumentach dotyczących transakcji unijnych. Sprawdź nazwę firmy, numer, adres i status w VIES, a wynik zachowaj w dokumentacji — zwłaszcza przed wystawieniem faktury lub większą płatnością. Jak już tu jesteś, Sprawdź, gdzie wysłać wypowiedzenie nc+. Zależnie od rodzaju i wartości transakcji możesz też mieć obowiązek złożenia deklaracji VAT oraz informacji podsumowującej VAT-UE. Błędne dane lub spóźniona rejestracja mogą wymagać korekt i dodatkowych wyjaśnień, dlatego załatw formalności przed rozpoczęciem współpracy.
Wskazówka: zachowuj potwierdzenie sprawdzenia numeru VAT-UE kontrahenta w VIES — najlepiej z datą weryfikacji. Może ono pomóc wykazać, że przed transakcją sprawdziłeś status firmy.
Poprawny NIP na fakturze i inne błędy w KSeF
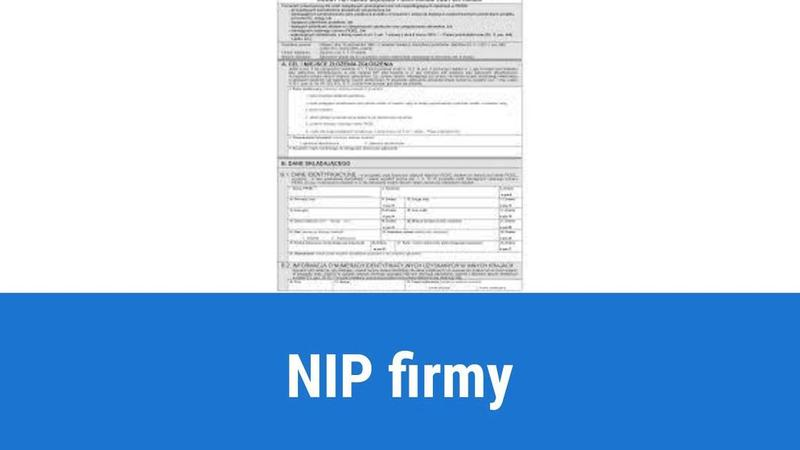
Poprawny NIP pozwala ustalić, kto sprzedaje, a kto kupuje. W Polsce składa się z 10 cyfr, a ostatnia pełni funkcję kontrolną, dlatego można wykryć część literówek jeszcze przed wysłaniem faktury. Sprawdź też nazwę i adres firmy oraz jej status w CEIDG, KRS lub wykazie podatników VAT. Przy współpracy z firmą z UE zweryfikuj aktywność numeru VAT-UE — polskiego NIP-u z prefiksem „PL” — w systemie VIES.
Po przyjęciu faktury przez KSeF nie zmienisz pierwotnego dokumentu, więc błędne dane nabywcy poprawisz fakturą korygującą. Zwróć uwagę na zamienione cyfry NIP-u, nieaktualny adres, błędną nazwę spółki i wybór niewłaściwego kontrahenta. Przed wysyłką porównaj dane z zamówieniem lub umową, a przed płatnością sprawdź rachunek na białej liście VAT. Dzięki temu ograniczysz opóźnienia w księgowaniu i wymianę dokumentów.
Błędy dotyczą także dat sprzedaży lub wystawienia, zbyt ogólnego opisu, na przykład „usługa”, oraz pominiętego numeru zamówienia, projektu czy umowy. Samo zapisanie dokumentu w programie księgowym nie oznacza, że wystawiłeś go w KSeF: wyślij fakturę, a następnie sprawdź, czy system ją przyjął i nadał jej numer identyfikacyjny. Przed wysyłką kontroluję NIP, daty i opis — te trzy sprawdzenia pozwalają uniknąć wielu poprawek.
Sprawdź fakturę przed wysyłką, by uniknąć korekt
Upewnij się, że data wystawienia oraz data wykonania usługi lub dostawy odpowiadają przebiegowi transakcji. Co do zasady wystaw fakturę najpóźniej 15. dnia miesiąca następującego po miesiącu sprzedaży; możesz zrobić to wcześniej, ale nie przed upływem 60 dni przed dostawą lub wykonaniem usługi. Opisz rozliczenie tak, by odbiorca wiedział, czego dotyczy — podaj rodzaj usługi, zakres prac i okres. Jeśli kontrahent wymaga numeru zamówienia, wpisz go od razu, ponieważ po przyjęciu faktury przez KSeF nie dopiszesz go do pierwotnego dokumentu.
Przy awarii KSeF wystaw fakturę w trybie offline i prześlij ją po przywróceniu systemu, w terminie właściwym dla danego rodzaju niedostępności. W przypadku awarii systemowej przepisy przewidują 7 dni roboczych od jej zakończenia. Jeśli problem dotyczy komputera lub internetu, prześlij dokument do KSeF najpóźniej następnego dnia roboczego. W trybie offline umieść wymagany kod QR, który pozwala zweryfikować dokument. Zachowaj potwierdzenie wysyłki i sprawdzaj status faktury, aby szybko wykryć odrzucenie lub brak numeru KSeF.
💡 Wskazówka: Zapisz NIP kontrahenta bezpośrednio z wiarygodnego źródła, a nie z poprzedniej faktury — w ten sposób ograniczysz ryzyko powielenia nieaktualnych lub błędnych danych.
Uzyskanie NIP online: formularze, podpis i potwierdzenie UPO
Uzyskanie NIP przez internet obejmuje wybór formularza, przygotowanie danych, podpisanie i wysłanie zgłoszenia, a następnie sprawdzenie statusu sprawy i zapisanie UPO.
- Sprawdź, czy potrzebujesz NIP. Numer identyfikuje m.in. przedsiębiorców, spółki, fundacje, stowarzyszenia oraz płatników podatków i składek. Osoby prywatne często posługują się PESEL-em, dlatego najpierw ustal, który numer dotyczy Twojej sytuacji.
- Dobierz formularz do swojej sytuacji. Osoba fizyczna nieprowadząca działalności zwykle składa NIP-7. Przy zakładaniu jednoosobowej działalności przekazuje dane podczas rejestracji w CEIDG, natomiast podmioty wpisane do KRS korzystają z formularzy odpowiednich dla swojej sytuacji.
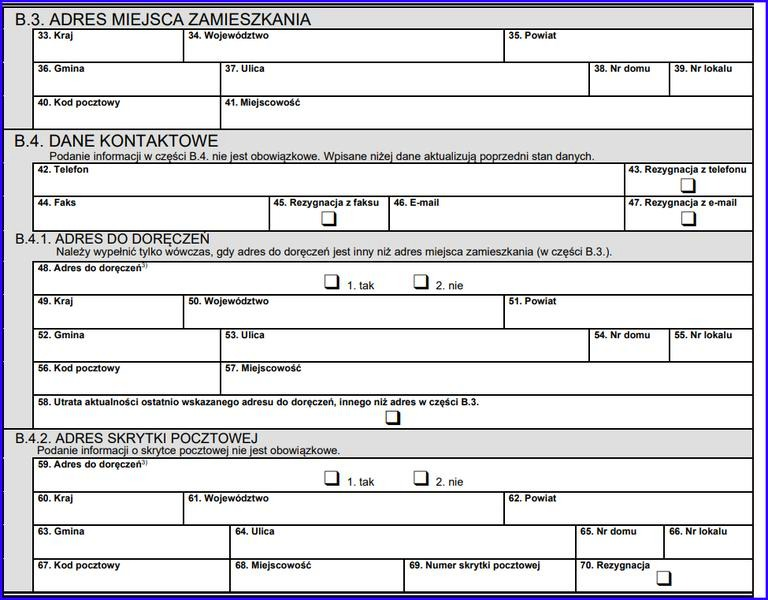
- Przygotuj aktualne dane i dokumenty. Sprawdź imię i nazwisko lub nazwę podmiotu, PESEL, REGON albo KRS, adres zamieszkania lub siedziby oraz dane kontaktowe. Porównaj je z dokumentami urzędowymi, a jeśli urząd tego wymaga, przygotuj potwierdzenie tytułu prawnego do lokalu.
- Wypełnij formularz online. Skorzystaj z właściwej usługi administracji elektronicznej, np. e-Urzędu Skarbowego lub serwisu do rejestracji działalności. Sprawdź pola obowiązkowe, właściwość urzędu oraz poprawność adresu i danych identyfikacyjnych.
- Podpisz i wyślij zgłoszenie. Zależnie od usługi potwierdzisz tożsamość profilem zaufanym, e-dowodem, bankowością elektroniczną lub podpisem kwalifikowanym. Przed wysłaniem popraw literówki i nieaktualne dane, aby uniknąć konieczności uzupełniania dokumentów.
- Zapisz UPO i śledź sprawę. Urzędowe Poświadczenie Odbioru potwierdza, że system otrzymał dokument, ale nie oznacza przyznania NIP. Zachowaj UPO, sprawdzaj status sprawy i odpowiadaj na ewentualne wezwania urzędu.
- Aktualizuj dane po uzyskaniu NIP. Użyjesz numeru m.in. w kontaktach z urzędem, rozliczeniach, na fakturach oraz przy rejestracji do VAT, jeśli jest wymagana. Zgłaszaj zmiany nazwiska, adresu lub danych firmy zgodnie z właściwą procedurą.
Źródła:
- https://fakturownia.pl/firma-w-praktyce/jak-wyszukiwac-nip-i-dlaczego-jest-to-wazne
- https://wegrzycki.com/2026/07/31/nip-europejski-co-to-jest-i-jak-go-uzyskac-krok-po-kroku/
- https://360ksiegowosc.pl/pierwsza-faktura-w-nowej-firmie-5-najczestszych-bledow/
- https://fakturownia.pl/firma-w-praktyce/jak-uzyskac-nip-online-i-jakie-korzysci-to-niesie