Dobrowolne ubezpieczenie chorobowe może zapewnić wsparcie finansowe w razie choroby, ale wiąże się z regularnym opłacaniem składek i określonymi warunkami. Czy warto z niego skorzystać i kto może do niego przystąpić? W artykule wyjaśniamy, ile kosztuje dobrowolne chorobowe, jakie świadczenia przysługują z ZUS oraz o czym pamiętać, by móc z nich skorzystać.
Do dobrowolnego ubezpieczenia chorobowego w ZUS możesz przystąpić tylko wtedy, gdy z tego samego tytułu obowiązkowo podlegasz ubezpieczeniom emerytalnemu i rentowym. Dotyczy to m.in. przedsiębiorców, zleceniobiorców, osób wykonujących umowę agencyjną lub inną umowę o świadczenie usług, a także osób współpracujących przy tych umowach lub działalności.
Do tej grupy należą również osoby wykonujące pracę nakładczą, duchowni, doktoranci pobierający stypendium doktoranckie oraz osoby odpłatnie pracujące na podstawie skierowania podczas odbywania kary pozbawienia wolności lub tymczasowego aresztowania. Choć ubezpieczenie chorobowe jest dobrowolne, ubezpieczenia emerytalne i rentowe z tego samego tytułu muszą być obowiązkowe. Jeśli opłacasz je dobrowolnie, nie możesz przystąpić do chorobowego.
Przedsiębiorca korzystający z ulgi na start co do zasady nie może opłacać dobrowolnej składki chorobowej, ponieważ w tym okresie nie podlega z działalności obowiązkowym ubezpieczeniom emerytalnemu i rentowym. Podobnie osoba łącząca firmę z etatem nie przystąpi do chorobowego z działalności, jeśli z umowy o pracę ma zagwarantowane co najmniej minimalne wynagrodzenie albo jej miesięczna podstawa składek osiąga tę kwotę. W takiej sytuacji ubezpieczenia społeczne z działalności nie są obowiązkowe. Dlatego najpierw sprawdź, z którego tytułu musisz opłacać składki społeczne.
Jedno zgłoszenie może otworzyć drogę do zasiłków, ale liczy się termin
Zgłoś się na formularzu ZUS ZUA i wskaż dobrowolne ubezpieczenie chorobowe. Ochrona rozpoczyna się od dnia wskazanego w zgłoszeniu, jednak zasadniczo nie wcześniej niż w dniu jego złożenia. Możesz uzyskać ochronę od dnia powstania obowiązku ubezpieczeń emerytalnego i rentowych, jeśli złożysz zgłoszenie w ciągu 7 dni. Po tym terminie ubezpieczenie rozpocznie się najwcześniej w dniu złożenia dokumentu.
Zleceniobiorca może zgłosić się do ubezpieczenia chorobowego także w trakcie umowy, o ile nadal obowiązkowo podlega ubezpieczeniom emerytalnemu i rentowym. Inny tytuł do ubezpieczeń może jednak zmienić tę sytuację. Na przykład etat z wynagrodzeniem co najmniej równym minimalnemu albo prawo do zasiłku macierzyńskiego może znieść obowiązek opłacania składek społecznych z działalności lub zlecenia, a tym samym zakończyć ubezpieczenie chorobowe. Gdy obowiązek ubezpieczeń ponownie powstanie, zgłoś się ponownie.
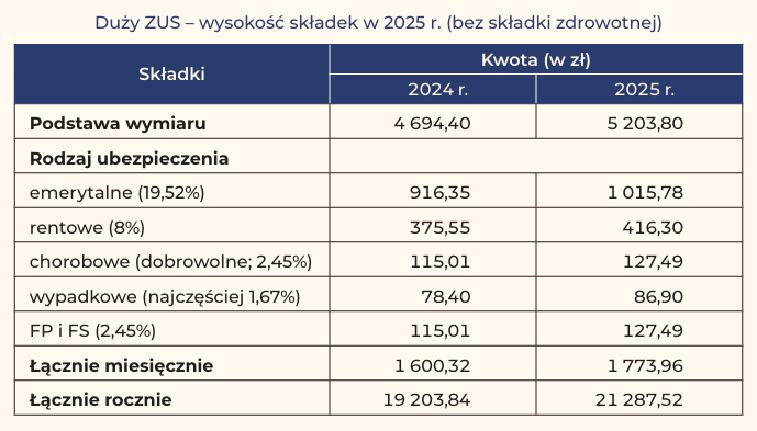
Składka chorobowa wynosi 2,45% podstawy wymiaru składek społecznych. Przy zleceniu finansuje ją zleceniobiorca, a przy działalności — przedsiębiorca. Ubezpieczenie może uprawniać m.in. do zasiłku chorobowego, opiekuńczego i macierzyńskiego oraz świadczenia rehabilitacyjnego. Zasiłek chorobowy zwykle wymaga 90 dni nieprzerwanego ubezpieczenia, choć obowiązują wyjątki; przy zasiłku macierzyńskim i opiekuńczym okres wyczekiwania nie obowiązuje. Dlatego samo zgłoszenie nie zapewnia natychmiastowej wypłaty świadczenia.
Dobrowolne chorobowe w ZUS: zasady i świadczenia
Przed przystąpieniem sprawdź, czy możesz się ubezpieczyć, jak zgłosić się do ZUS, ile wynosi składka oraz kiedy przysługuje świadczenie i ustaje ochrona.
- Sprawdź, czy możesz przystąpić. Dobrowolne ubezpieczenie chorobowe obejmuje osoby, które obowiązkowo podlegają ubezpieczeniom emerytalnemu i rentowym, m.in. przedsiębiorców i niektórych zleceniobiorców. Nie przystąpisz do niego, jeśli opłacasz te składki wyłącznie dobrowolnie. Przy działalności znaczenie mają m.in. ulga na start i zbieg tytułów ubezpieczenia. Jeśli z umowy o pracę otrzymujesz co najmniej minimalne wynagrodzenie, działalność co do zasady nie daje obowiązkowego ubezpieczenia emerytalnego i rentowego, więc nie zgłosisz z niej dobrowolnego chorobowego.
- Zgłoś się w terminie. Złóż formularz ZUS ZUA i podaj datę objęcia ubezpieczeniem. Zwykle nie może ona przypadać przed dniem złożenia zgłoszenia. Jeśli zgłosisz ubezpieczenia emerytalne i rentowe w wymaganym terminie — zasadniczo w ciągu 7 dni od powstania obowiązku — chorobowe może rozpocząć się od wskazanej daty związanej z tym obowiązkiem. Przy późniejszym zgłoszeniu ochrona zaczyna się najwcześniej w dniu złożenia dokumentu. Zleceniobiorca powinien wcześniej poinformować zleceniodawcę o swojej decyzji.
- Oblicz koszt składki. Składka wynosi 2,45% podstawy wymiaru składek społecznych i finansuje ją ubezpieczony. Podstawa podlega limitowi; w 2025 r. miesięczny limit wynosił 21 682,50 zł. Wyższa podstawa może zwiększyć przyszłe świadczenie, ale oznacza też wyższe składki. Przedsiębiorca płaci składkę za cały miesiąc, nawet jeśli ubezpieczenie rozpocznie się w jego trakcie.
- Odczekaj przed zasiłkiem chorobowym. Zasiłek chorobowy przysługuje zasadniczo po 90 dniach nieprzerwanego dobrowolnego ubezpieczenia. ZUS może zaliczyć wcześniejsze okresy ubezpieczenia, jeśli przerwa nie przekroczyła 30 dni lub wynikała z określonych przyczyn. Przepisy przewidują wyjątki m.in. dla niektórych absolwentów, osób po wypadku w drodze do pracy lub z pracy oraz osób z co najmniej 10-letnim okresem obowiązkowego ubezpieczenia chorobowego.
- Sprawdź dostępne świadczenia. Po spełnieniu pozostałych warunków możesz otrzymać zasiłek chorobowy, macierzyński lub opiekuńczy, a także świadczenie rehabilitacyjne. Okres wyczekiwania nie dotyczy zasiłku macierzyńskiego ani opiekuńczego. Wysokość świadczeń zależy m.in. od podstawy wymiaru i okresu opłacania składek, dlatego jednorazowe podwyższenie podstawy nie gwarantuje wysokiego zasiłku.
- Reaguj na zmianę tytułu ubezpieczenia. Dobrowolne chorobowe ustaje m.in. wraz z końcem tytułu do obowiązkowych ubezpieczeń emerytalnego i rentowych. Może do tego dojść po zmianie sytuacji zawodowej, przy zbiegu umowy o pracę i działalności albo podczas pobierania przez przedsiębiorcę zasiłku macierzyńskiego. Gdy przeszkoda ustanie, złóż ponownie ZUS ZUA. Pilnuj terminu, ponieważ spóźnienie może przesunąć początek ochrony na dzień złożenia dokumentu.
- Dbaj o ciągłość i rozliczenia. Rozliczaj i opłacaj składki za każdy miesiąc ubezpieczenia. Jeśli rezygnujesz z ochrony, złóż ZUS ZWUA; ubezpieczenie ustanie najwcześniej w dniu złożenia dokumentu. Przy zmianie zgłoszenia zachowaj prawidłową kolejność dokumentów. Jeśli masz kilka tytułów ubezpieczenia, poinformuj płatnika o zmianie sytuacji i zamiarze ponownego przystąpienia do chorobowego.
| Temat | Dane i zasady |
|---|---|
| Składka chorobowa | 2,45% podstawy składek społecznych; dobrowolna, finansowana przez ubezpieczonego |
| Podstawa składki | Przedsiębiorca: zadeklarowana podstawa; zleceniobiorca: podstawa ze zlecenia. Obowiązuje ustawowe minimum i maksimum |
| Świadczenia | Zasiłek chorobowy: zwykle 80%, w szczególnych przypadkach 100%; opiekuńczy: 80%; macierzyński: 100%, 70% lub 81,5% |
| Okres wyczekiwania | 90 dni – zasiłek chorobowy; brak – zasiłek opiekuńczy i macierzyński |
| Zasiłek chorobowy | Maks. 182 dni; 270 dni w ciąży lub przy gruźlicy |
| Świadczenie rehabilitacyjne | Do 12 miesięcy; 90% podstawy przez pierwsze 3 miesiące, następnie 75% (100% w ciąży) |
| Zgłoszenie | ZUS ZUA; objęcie od wskazanego dnia, nie wcześniej niż w dniu złożenia |
| Termin zgłoszenia | 7 dni od powstania obowiązku ubezpieczeń społecznych; spóźnienie może przesunąć początek ochrony |
| Zmiana lub rezygnacja | ZUS ZWUA, następnie ZUS ZUA; pilnuj ciągłości ubezpieczenia i opłacania składek |
Ile wynosi składka chorobowa i od czego zależy jej wysokość
Składka chorobowa wynosi 2,45% podstawy wymiaru składek społecznych. Przy podstawie 5000 zł miesięczna wpłata to 122,50 zł. Zleceniobiorca finansuje ją w całości, a przedsiębiorca płaci kwotę zależną od podstawy przyjętej do składek emerytalnych i rentowych. Dla przedsiębiorców i wielu zleceniobiorców ubezpieczenie jest dobrowolne, natomiast pracownik na umowie o pracę podlega mu obowiązkowo.
Wysokość składki zależy od podstawy, która zmienia się zależnie od tytułu do ubezpieczeń i korzystania z ulg, takich jak składki preferencyjne czy Mały ZUS Plus. Przedsiębiorca może zadeklarować wyższą podstawę, a tym samym zwiększyć składkę i potencjalny przyszły zasiłek. Podstawa dobrowolnego ubezpieczenia chorobowego nie może jednak przekroczyć 250% prognozowanego przeciętnego wynagrodzenia; limit zmienia się co roku.
Jeden termin może przesądzić o dostępie do świadczeń
Do dobrowolnego ubezpieczenia chorobowego można przystąpić tylko wtedy, gdy obowiązkowo podlega się ubezpieczeniom emerytalnemu i rentowym. Zgłoszenie składa się na formularzu ZUS ZUA, wskazując datę rozpoczęcia ochrony. Co do zasady ubezpieczenie nie zaczyna się wcześniej niż w dniu złożenia dokumentu. Zgłoszenie do ubezpieczeń społecznych należy złożyć w ciągu 7 dni od powstania obowiązku. Dlatego warto sprawdzić podstawę i termin zgłoszenia, by uniknąć opóźnienia ochrony.
Opłacanie składki może uprawniać do zasiłku chorobowego, opiekuńczego lub macierzyńskiego, a także do świadczenia rehabilitacyjnego. Zasiłek chorobowy zwykle przysługuje po 90 dniach nieprzerwanego ubezpieczenia, choć niektóre osoby z wcześniejszym okresem ubezpieczenia mogą skorzystać z wyjątków. Ochrona może ustać wraz z końcem tytułu do obowiązkowych ubezpieczeń emerytalnego i rentowych. Przy zmianie pracy, zbiegu umowy z działalnością lub przerwie w firmie warto więc sprawdzić zgłoszenie w ZUS.
Wskazówka: przed zadeklarowaniem wyższej podstawy sprawdź aktualny roczny limit i zasady ustalania zasiłku — wyższa składka nie zawsze oznacza proporcjonalnie wyższe świadczenie.
Jakie zasiłki i świadczenia przysługują po opłacaniu składki
Rodzaj świadczeń zależy od opłacanych składek. Składki emerytalne budują kapitał na przyszłą emeryturę, a rentowe mogą uprawniać do renty z tytułu niezdolności do pracy po spełnieniu warunków dotyczących stażu i orzeczenia ZUS. Przeczytaj więcej na tej stronie. Z kolei ubezpieczenie wypadkowe zapewnia świadczenia po wypadku przy pracy, m.in. zasiłek chorobowy, świadczenie rehabilitacyjne i jednorazowe odszkodowanie. Składka zdrowotna daje dostęp do publicznej opieki medycznej, ale nie uprawnia do zasiłku pieniężnego.
Ubezpieczenie chorobowe zapewnia najwięcej świadczeń. Pracownicy podlegają mu obowiązkowo, natomiast przedsiębiorcy i wielu zleceniobiorców mogą przystąpić do niego dobrowolnie. Składka wynosi 2,45% podstawy wymiaru. Przy dobrowolnym ubezpieczeniu na zasiłek chorobowy zwykle trzeba czekać 90 dni. Zasiłek wynosi najczęściej 80% podstawy, a w określonych przypadkach, np. w ciąży, 100%. Można go pobierać maksymalnie przez 182 dni, a w razie gruźlicy lub niezdolności do pracy w ciąży — przez 270 dni.
Choroba, opieka nad bliskimi i rodzicielstwo — jakie wsparcie możesz otrzymać?
Ubezpieczenie chorobowe uprawnia także do zasiłku opiekuńczego, gdy osobiście opiekujesz się chorym dzieckiem lub członkiem rodziny. Jeśli po wyczerpaniu zasiłku chorobowego dalsze leczenie daje szansę na powrót do pracy, możesz otrzymać świadczenie rehabilitacyjne na maksymalnie 12 miesięcy. Wynosi ono 90% podstawy przez pierwsze 3 miesiące, następnie 75%, a w ciąży — 100%. Ponadto ubezpieczenie daje prawo do zasiłku macierzyńskiego po urodzeniu lub przyjęciu dziecka na wychowanie. Nie obowiązuje okres wyczekiwania, ale ubezpieczenie musi trwać w dniu nabycia prawa do świadczenia.
Wysokość zasiłków przedsiębiorcy zależy m.in. od podstawy składek, dlatego składki preferencyjne mogą oznaczać niższe wypłaty. Aby przystąpić do dobrowolnego ubezpieczenia chorobowego, złóż formularz ZUS ZUA. Jak już jesteśmy w temacie to sprawdź zasady składek KRUS przy umowie zleceniu. Zrób to w ciągu 7 dni od rozpoczęcia obowiązkowych ubezpieczeń — spóźnienie może przesunąć początek ochrony. Sprawdź też, czy w zgłoszeniu zaznaczono ubezpieczenie chorobowe, bo same wpłaty na pozostałe ubezpieczenia nie uprawniają do związanych z nim zasiłków.
Wskazówka: prawo do zasiłku macierzyńskiego nie wymaga 90-dniowego okresu wyczekiwania, który obowiązuje przy zasiłku chorobowym — ważne, by ubezpieczenie chorobowe trwało w dniu nabycia prawa do świadczenia.
Jak zgłosić się do ubezpieczenia chorobowego i pilnować terminów
Poniższe kroki pomogą Ci zgłosić się do dobrowolnego ubezpieczenia chorobowego i uniknąć przerwy w ochronie lub opóźnienia w uzyskaniu prawa do świadczeń.
- Sprawdź, czy możesz przystąpić. Z danego tytułu, np. działalności gospodarczej lub umowy zlecenia, musisz obowiązkowo podlegać ubezpieczeniom emerytalnemu i rentowym. Jeśli są one dobrowolne, nie możesz przystąpić do chorobowego. Przy zbiegu tytułów sprawdź, czy inna praca nie wyłącza obowiązkowych ubezpieczeń z działalności lub zlecenia. Przykładowo etat z wynagrodzeniem co najmniej minimalnym może wykluczyć zgłoszenie do chorobowego z działalności.
- Zgłoś się na właściwym formularzu. Złóż ZUS ZUA i zaznacz dobrowolne ubezpieczenie chorobowe. Gdy rozpoczynasz działalność lub umowę zlecenia, zgłoś się do obowiązkowych ubezpieczeń emerytalnego i rentowych w ciągu 7 dni od powstania tego obowiązku. Przy zleceniu poinformuj zleceniodawcę, że chcesz przystąpić — nie zgłosi Cię automatycznie do chorobowego.
- Ustal datę objęcia ubezpieczeniem. W ZUS ZUA wskaż oczekiwaną datę. Co do zasady ubezpieczenie nie może rozpocząć się przed dniem złożenia zgłoszenia. Jeśli złożysz je w ciągu 7 dni od powstania obowiązku ubezpieczeń emerytalnego i rentowych, chorobowe może objąć Cię od tego dnia. Po terminie zacznie działać najwcześniej w dniu złożenia dokumentu, nawet jeśli wpiszesz wcześniejszą datę.
- Przy późniejszym przystąpieniu zachowaj właściwą kolejność. Jeśli już prowadzisz działalność i zmieniasz zgłoszenie, złóż ZUS ZWUA. Gdy ZUS je przyjmie, prześlij ZUS ZUA z właściwą datą. Nie wysyłaj obu dokumentów jednocześnie — najpierw sprawdź status wyrejestrowania, a potem potwierdzenie nowego zgłoszenia. Jeśli zgłasza Cię zleceniodawca, niezwłocznie poinformuj go o zmianie tytułów do ubezpieczeń i dacie ponownego przystąpienia do chorobowego.
- Uwzględnij przerwy i zmiany tytułu ubezpieczenia. Ubezpieczenie chorobowe ustaje, gdy kończy się tytuł do ubezpieczeń emerytalnego i rentowych albo przestajesz spełniać warunki. Może do tego dojść np. podczas pobierania zasiłku macierzyńskiego przez przedsiębiorcę lub po zmianie sytuacji związanej z dodatkowym etatem. Gdy ponownie powstanie obowiązek ubezpieczeń, złóż ZUS ZUA. Pilnuj 7-dniowego terminu, bo może zdecydować o dacie objęcia ochroną.
- Kontroluj składki i okres wyczekiwania. Składka chorobowa wynosi 2,45% podstawy wymiaru; rozliczaj ją i opłacaj za każdy miesiąc ubezpieczenia. Prawo do zasiłku chorobowego co do zasady przysługuje po 90 dniach nieprzerwanego ubezpieczenia. Do tego okresu możesz doliczyć wcześniejsze ubezpieczenie, jeśli przerwa nie przekroczyła 30 dni. Zasiłek macierzyński i opiekuńczy nie wymagają okresu wyczekiwania. Sprawdzaj też, czy ZUS przyjął dokumenty — spóźnione lub odrzucone zgłoszenie może przesunąć początek ochrony i okresu wyczekiwania.
Źródła:
- https://www.zus.pl/pracujacy/system-ubezpieczen-spolecznych-w-polsce/dobrowolne-ubezpieczenia-spoleczne/dobrowolne-ubezpieczenie-chorobowe
- https://poradnikprzedsiebiorcy.pl/-dobrowolne-ubezpieczenie-chorobowe-zleceniobiorcy-czy-warto-mu-podlegac
- https://poradnikprzedsiebiorcy.pl/-etat-i-dzialalnosc-gospodarcza-a-dobrowolne-ubezpieczenie-chorobowe
- https://pomoc.ifirma.pl/pomoc-artykul/zgloszenie-do-dobrowolnej-skladki-chorobowej/
- https://www.biznes.gov.pl/pl/portal/00289
- https://wskazniki.gofin.pl/wskaznik/259/ograniczenie-podstawy-wymiaru-skladki-na-dobrowolne-ubezpieczenie-chorobowe