Jako menedżer dbam o sprawne działanie firmy lub powierzonego mi działu i realizację ustalonych celów. W praktyce planuję budżet, organizuję pracę zespołu, wybieram dostawców, rozwijam sprzedaż, pilnuję płynności finansowej albo prowadzę restrukturyzację. Nie da się opisać w umowie każdej decyzji, dlatego przy zarządzaniu całą organizacją określa się obowiązki szeroko. Natomiast przy konkretnym projekcie, takim jak optymalizacja produkcji, warto dokładniej rozpisać zadania i mierniki efektów.
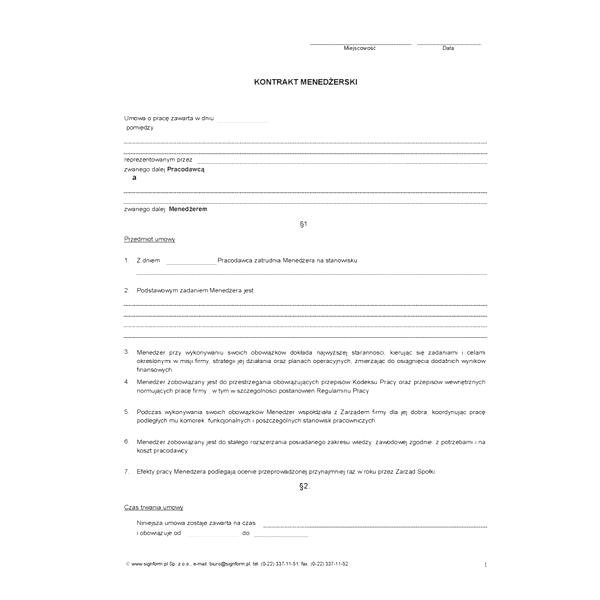
- Kontrakt menedżerski powinien jasno określać zakres zarządzania, samodzielne uprawnienia menedżera oraz decyzje wymagające zgody spółki, np. zaciąganie dużych zobowiązań lub sprzedaż nieruchomości.
- Warto sprecyzować obowiązki, cele, mierniki efektów, źródła danych i terminy oceny. Przy premii należy ustalić jej wzór, progi, okres rozliczeniowy oraz termin wypłaty.
- Umowa powinna regulować wynagrodzenie stałe i zmienne, dodatkowe świadczenia, zasady korzystania z firmowego sprzętu oraz zwrot kosztów. Płatne przerwy trzeba uzgodnić osobno — kontrakt sam w sobie nie daje prawa do urlopu pracowniczego.
- Należy opisać odpowiedzialność za niewykonanie lub nienależyte wykonanie umowy, ewentualne limity i kary, poufność, zakaz konkurencji oraz możliwość ubezpieczenia OC. Zapisy muszą uwzględniać obowiązujące przepisy.
- Trzeba ustalić czas trwania umowy, okres wypowiedzenia, przesłanki natychmiastowego rozwiązania, rozliczenie premii i kosztów oraz zwrot sprzętu i przekazanie dokumentacji.
- W 2026 r. przychody z kontraktu menedżerskiego co do zasady kwalifikują się w PIT jako działalność wykonywana osobiście, nawet jeśli umowę zawarto w ramach działalności gospodarczej. Zwykle stosuje się skalę podatkową, a zaliczki pobiera wypłacający.
- Kontrakt zasadniczo stanowi tytuł do ubezpieczeń społecznych i zdrowotnego; chorobowe jest dobrowolne. Zbieg z etatem, działalnością lub innymi umowami wymaga indywidualnej analizy.
- Status VAT zależy od warunków wykonywania usług, sposobu wynagradzania i odpowiedzialności wobec osób trzecich, ocenianych łącznie. Przed zawarciem umowy i rozpoczęciem rozliczeń warto zweryfikować aktualne przepisy oraz konkretny model współpracy.
Kontrakt menedżerski daje mi zwykle większą swobodę niż etat: sam wybieram sposób działania, a firma ocenia przede wszystkim wyniki, nie liczbę godzin spędzonych przy biurku. Swoboda ta ma jednak granice. Umowa może wymagać zgody zarządu na zobowiązania powyżej określonej kwoty, zaciągnięcie kredytu, sprzedaż nieruchomości lub zawarcie umowy szczególnego rodzaju. A skoro o tym mówimy to Sprawdź formalności, terminy i sposoby na uniknięcie strat przy rozwiązaniu umowy o pracę. Powinna też określać cele, zasady raportowania, dostępne zasoby — na przykład samochód, telefon i komputer — oraz sposób oceny postępów.
Więcej swobody w działaniu, mniej ryzyka dla firmy
Granice mojej samodzielności powinny chronić firmę w sprawach strategicznych, a zarazem pozwalać mi rzeczywiście zarządzać. Mogę na przykład samodzielnie prowadzić bieżące negocjacje, ale konsultować z zarządem wydatki przekraczające ustalony limit. Jeśli wynagrodzenie obejmuje część stałą i premię, warto powiązać premię z konkretnymi wskaźnikami, takimi jak wzrost sprzedaży o 10%, krótszy czas realizacji zamówień czy lepsza płynność. Trzeba również ustalić, kiedy i na podstawie jakich danych firma mierzy wyniki. Dzięki jasnym regułom obie strony ograniczają ryzyko nieporozumień.
Samodzielność oznacza także odpowiedzialność. Jeśli nienależycie wykonam obowiązki i narazi to firmę na szkodę, znaczenie mają między innymi moja wina oraz związek między działaniem a stratą. Dlatego w umowie sprawdzam zapisy o zakresie odpowiedzialności, ewentualnym limicie odszkodowania, poufności, zakazie konkurencji i warunkach zakończenia współpracy. Kontrakt cywilnoprawny nie zapewnia automatycznie uprawnień pracowniczych, takich jak płatny urlop czy ochrona przewidziana w prawie pracy — trzeba je uzgodnić osobno. Precyzyjny opis kompetencji i ograniczeń pozwala mi działać szybko, a firmie zachować kontrolę nad najważniejszymi decyzjami.
Jak przygotować kontrakt menedżerski i rozliczać współpracę
Poniższa lista przedstawia kluczowe decyzje przy konstruowaniu kontraktu menedżerskiego: od określenia samodzielności menedżera i zasad wynagradzania po ustalenie odpowiedzialności, zabezpieczeń oraz rozliczeń podatkowo-składkowych. Ponieważ kontrakt jest nienazwaną umową cywilnoprawną, spójne i szczegółowe zapisy pomagają chronić obie strony oraz prawidłowo rozliczać współpracę.
- Ustal charakter współpracy i umocowanie menedżera. Opisz, czy menedżer zarządza całym przedsiębiorstwem, jego oddziałem czy konkretnym obszarem, takim jak restrukturyzacja, sprzedaż albo optymalizacja procesów. Wskaż, które decyzje podejmuje samodzielnie, a na które potrzebuje zgody spółki — na przykład zaciągnięcie zobowiązania powyżej ustalonej kwoty lub sprzedaż nieruchomości. Strony mogą swobodnie kształtować umowę, o ile jej postanowienia nie naruszają ustawy, natury stosunku prawnego ani zasad współżycia społecznego. Jeśli menedżer zasiada w zarządzie, odróżnij kontrakt od powołania do zarządu: kontrakt określa m.in. wynagrodzenie, obowiązki i odpowiedzialność. Przy jego zawieraniu spółkę musi reprezentować właściwie umocowany pełnomocnik.
- Opisz obowiązki, cele i sposób oceny pracy. Przy szerokim zakresie zarządzania wskaż ogólne czynności prawne i faktyczne związane z prowadzeniem przedsiębiorstwa, a przy zadaniu specjalistycznym wymień konkretne działania. Ustal mierniki realizacji celów, źródła danych i terminy oceny, na przykład poziom sprzedaży, płynność finansową, wielkość produkcji lub rotację pracowników. Zaznacz, czy menedżer ma działać z należytą starannością, czy osiągnąć określony rezultat. Ureguluj także współdziałanie spółki, dostęp do informacji i kontrolę postępów, zachowując samodzielność właściwą umowie cywilnoprawnej.
- Uzgodnij wynagrodzenie i świadczenia dodatkowe. Podaj wynagrodzenie stałe, ewentualną część zmienną, terminy płatności i zasady naliczania premii. Jeśli premia zależy od wyników, określ mierzalne kryteria, okres rozliczeniowy, sposób weryfikacji oraz termin wypłaty. Wymień też udostępniane zasoby i benefity, takie jak samochód, telefon, komputer, karta paliwowa czy opieka medyczna, oraz ustal limity i zasady korzystania. Przekazanie sprzętu lub innych składników majątku potwierdź protokołem zdawczo-odbiorczym. Jeżeli strony przewidują płatne przerwy w świadczeniu usług, określ ich wymiar i wpływ na wynagrodzenie. Sam kontrakt nie daje bowiem prawa do urlopu pracowniczego.
- Ureguluj odpowiedzialność i zabezpiecz informacje. Określ odpowiedzialność za niewykonanie lub nienależyte wykonanie umowy, w tym zasady ustalania szkody, związku przyczynowego i znaczenia winy. Strony mogą ustalić limit odpowiedzialności, wyłączyć utracone korzyści albo wprowadzić kary umowne za konkretne naruszenia; warto również rozważyć ubezpieczenie OC. Pamiętaj jednak, że sama nazwa umowy nie przesądza o jej charakterze. Faktyczne podporządkowanie, stałe polecenia i kontrola typowe dla etatu mogą sprawić, że ktoś zakwestionuje cywilnoprawną formę współpracy. Dodaj klauzulę poufności i określ w niej chronione informacje, zasady ich zabezpieczenia, czas ochrony oraz konsekwencje naruszenia. Zakaz konkurencji opisz konkretnie, wskazując zakazane działania, zakres rynku i czas obowiązywania, również po rozwiązaniu umowy.
- Ustal czas trwania i sposób zakończenia umowy. Zapisz, czy kontrakt zawierasz na czas określony, czy nieokreślony, a następnie określ okres wypowiedzenia, przesłanki rozwiązania ze skutkiem natychmiastowym i możliwość zakończenia umowy za porozumieniem stron. Ureguluj rozliczenie wynagrodzenia i premii, zwrot sprzętu, przekazanie dokumentacji oraz dalsze obowiązywanie poufności i zakazu konkurencji. Nie zakładaj, że menedżerowi przysługują uprawnienia z Kodeksu pracy. Urlop, ochrona przed zwolnieniem czy odprawa wymagają odrębnych ustaleń, o ile można je zastosować w danym przypadku.
- Rozlicz PIT, ZUS i VAT według rzeczywistej podstawy współpracy. Przychody z kontraktu menedżerskiego co do zasady zalicza się w PIT do działalności wykonywanej osobiście, nawet gdy strony zawarły umowę w ramach działalności gospodarczej. Zwykle stosuje się skalę podatkową, a podmiot wypłacający wynagrodzenie pobiera zaliczki i przekazuje menedżerowi informację PIT-11. Koszty uzyskania przychodu są zasadniczo ryczałtowe: wynoszą 250 zł miesięcznie, z ustawowym limitem rocznym. Kontrakt stanowi co do zasady tytuł do ubezpieczeń społecznych i zdrowotnego: składki społeczne rozlicza się na zasadach właściwych dla umowy zlecenia, a składka chorobowa jest dobrowolna. Jeśli menedżer prowadzi działalność gospodarczą lub zawarł inne umowy, sprawdź zbieg tytułów. Składka zdrowotna może być należna z każdego tytułu, natomiast zasady opłacania składek społecznych zależą m.in. od podstawy wymiaru. Osobno oceń VAT: menedżer nie działa jako samodzielny podatnik VAT, jeśli sposób wykonywania czynności, zasady wynagradzania i odpowiedzialność wobec osób trzecich łącznie wskazują na warunki zbliżone do działania na rachunek zlecającego. Przed podpisaniem umowy i rozpoczęciem rozliczeń zweryfikuj aktualne przepisy oraz konkretny model współpracy z księgowym lub doradcą podatkowym.
| Obszar | Co wpisać do kontraktu | Liczby i parametry do ustalenia | Jak rozliczać lub stosować w praktyce | Przykładowy zapis / uwaga |
|---|---|---|---|---|
| Wynagrodzenie stałe i premie zależne od wyników | ||||
| Wynagrodzenie stałe | Kwotę brutto, termin płatności, sposób wypłaty, zasady rozliczenia niepełnego miesiąca i ewentualne potrącenia. | Kwota miesięczna lub roczna; dzień płatności, np. do 10. dnia kolejnego miesiąca; liczba dni przyjmowana do proporcjonalnego wyliczenia. | Ustal, czy kwota obejmuje wyłącznie zarządzanie, czy także dyspozycyjność, spotkania, raportowanie i inne obowiązki. | Wskazać, czy wynagrodzenie jest kwotą brutto oraz kto wystawia dokument rozliczeniowy i dokonuje potrąceń publicznoprawnych. |
| Premia roczna lub kwartalna | Okres premiowy, mierniki, wagi, progi, wzór obliczenia, termin zatwierdzenia wyników i wypłaty. | Przykładowo: 4 mierniki po 25% każdy; próg wypłaty od 80% celu; maksimum 150% premii docelowej; rozliczenie kwartalne albo roczne. | Opieraj premię na danych z uzgodnionego źródła, np. zatwierdzonych sprawozdaniach finansowych lub raportach systemu ERP. | Określ, czy wynik poniżej progu oznacza brak premii, czy jej proporcjonalne obniżenie. |
| KPI i sposób pomiaru | Definicje mierników, wartość bazową, cel, okres pomiaru, źródło danych i osobę zatwierdzającą wynik. | Przykładowe mierniki: przychód, marża, EBITDA, przepływy pieniężne, terminowość projektów, rotacja pracowników; dla każdego podać wartość bazową i docelową. | Wyłącz z obliczeń zdarzenia jednorazowe lub zmiany metodologii, jeśli mogą istotnie zniekształcić wynik. | Unikaj sformułowań typu „poprawa wyników”; wpisz mierzalną wartość i sposób jej weryfikacji. |
| Premia od wyniku finansowego | Podstawę naliczenia premii oraz zasady korekt, np. zwrotów, reklamacji, rezerw i kosztów jednorazowych. | Przykład formuły: 5% nadwyżki EBITDA ponad ustalony próg; limit premii, np. 6-krotność miesięcznego wynagrodzenia stałego. | Ustal, czy liczy się wynik spółki, jednostki, projektu czy wynik skorygowany; wskaż, kto zatwierdza sprawozdanie. | Podaj, czy premia jest należna po zatwierdzeniu wyniku, czy również po rozwiązaniu kontraktu przed dniem wypłaty. |
| Premia za cele jakościowe i projektowe | Opis rezultatów, kamieni milowych, kryteriów odbioru i dokumentów potwierdzających wykonanie. | Przykładowo: 3 kamienie milowe; 30% premii za termin, 40% za budżet, 30% za uzgodnioną jakość. | Każdy cel powinien mieć termin, miernik oraz osobę uprawnioną do potwierdzenia realizacji. | Jeżeli wynik zależy od decyzji spółki lub dostępności zasobów, zapisz, jak wpływa to na ocenę celu. |
| Premia uznaniowa a regulaminowa | Czy świadczenie jest uznaniowe, czy przysługuje po spełnieniu konkretnych warunków. | Wskazać warunki nabycia prawa, termin decyzji i maksymalną wysokość. | Nie nazywaj premii uznaniową, jeśli umowa przyznaje ją automatycznie po osiągnięciu mierzalnego celu. | Precyzyjne rozróżnienie ogranicza spory o to, czy wypłata jest obowiązkowa. |
| Świadczenia dodatkowe | Zasady korzystania z samochodu, telefonu, komputera, karty płatniczej, ubezpieczenia lub opieki medycznej. | Limity kwotowe, zakres prywatnego używania, zasady zwrotu kosztów i data zwrotu sprzętu. | Określ, które świadczenia są narzędziami do wykonywania umowy, a które stanowią dodatkową korzyść wymagającą odrębnej kwalifikacji podatkowej. | Do przekazywanego mienia dołącz protokół z datą, opisem, numerem seryjnym i stanem przedmiotu. |
| Wydatki i zwrot kosztów | Rodzaje wydatków, wymóg wcześniejszej zgody, dokumenty rozliczeniowe i termin zwrotu. | Limit pojedynczego wydatku i limit miesięczny; np. zgoda wymagana powyżej 2 000 zł. | Oddziel wynagrodzenie od zwrotu uzasadnionych, udokumentowanych kosztów poniesionych w interesie spółki. | Wskaż, czy rozliczenie wymaga faktury, rachunku, biletu czy raportu wydatków. |
| Zmiana wynagrodzenia | Procedurę aktualizacji kwoty stałej, celów i progów premiowych. | Termin przeglądu, np. raz na 12 miesięcy; data wejścia zmian w życie. | Zmiany wymagające zgodnej woli stron wprowadź aneksem albo inną uzgodnioną formą. | Warto przewidzieć ponowne ustalenie KPI po istotnej zmianie zakresu zarządzania lub struktury przedsiębiorstwa. |
| Odpowiedzialność za decyzje oraz sposoby jej ograniczenia | ||||
| Zakres obowiązków i standard działania | Obszary zarządzania, obowiązki raportowe, wymagany poziom staranności oraz zasady współdziałania spółki. | Terminy raportów, np. miesięcznie do 10. dnia; częstotliwość spotkań; lista obszarów objętych odpowiedzialnością. | Rozdziel decyzje podejmowane samodzielnie od tych, które wymagają zgody organu lub wspólnika. | Wskaż, czy menedżer zobowiązuje się do starannego działania, czy do osiągnięcia konkretnego, mierzalnego rezultatu. |
| Matryca uprawnień i limity decyzyjne | Limity wydatków, zobowiązań, inwestycji, umów i transakcji z podmiotami powiązanymi. | Kwoty graniczne, np. zgoda wymagana przy zobowiązaniu powyżej 100 000 zł; progi dla zakupów, kredytów i umów długoterminowych. | Wprowadź listę spraw zastrzeżonych dla zarządu, rady nadzorczej lub zgromadzenia wspólników. | Ustal formę zgody, osobę uprawnioną, termin odpowiedzi i postępowanie w sytuacji pilnej. |
| Odpowiedzialność kontraktowa | Przesłanki odpowiedzialności, zakres szkody, zasady ustalania związku przyczynowego i tryb zgłaszania roszczeń. | Termin zgłoszenia naruszenia, np. 30 dni od uzyskania informacji; termin na przedstawienie stanowiska lub planu naprawczego. | Dokumentuj decyzje, rekomendacje, zgody i zastrzeżenia; ułatwia to odtworzenie podstaw działania. | Nie utożsamiaj nieosiągnięcia celu biznesowego z automatycznym naruszeniem umowy — wskaż, jakie zachowanie stanowi uchybienie. |
| Limit odpowiedzialności | Maksymalną kwotę odpowiedzialności oraz zasady jej obliczania. | Przykładowo: limit równy 6- lub 12-krotności miesięcznego wynagrodzenia stałego albo określonej kwocie rocznej. | Rozważ odrębne traktowanie szkód bezpośrednich, naruszenia poufności, naruszeń praw własności intelektualnej i obowiązków ustawowych. | Zakres dopuszczalnego ograniczenia zależy od okoliczności i przepisów; nie zakładaj, że każde wyłączenie będzie skuteczne. |
| Wyłączenia i granice limitu | Przypadki, w których limit nie obowiązuje, oraz ewentualne wyłączenie utraconych korzyści. | Wymienić konkretne kategorie, np. winę umyślną, naruszenie poufności lub działanie bez wymaganej zgody. | Opisz oddzielnie odpowiedzialność za działanie własne, działanie podwładnych i decyzje zaakceptowane przez właściwy organ. | Nie można z góry wyłączyć odpowiedzialności za szkodę wyrządzoną umyślnie; postanowienia wymagają oceny prawnej. |
| Kary umowne | Obowiązki, których naruszenie uruchamia karę, sposób jej naliczania i termin zapłaty. | Kwota stała albo procent wynagrodzenia; limit łączny kar, np. do wysokości 3-krotności wynagrodzenia miesięcznego. | Powiąż karę z konkretnym naruszeniem, np. nieuzasadnionym ujawnieniem informacji lub niezwróceniem sprzętu. | W umowie można zastrzec możliwość dochodzenia odszkodowania przewyższającego karę, jeśli strony tak postanowią. |
| Ubezpieczenie OC / D&O | Obowiązek posiadania polisy, zakres ochrony, udział własny i zasady pokrycia składki. | Minimalna suma gwarancyjna, np. 1 000 000 zł; termin przekazania potwierdzenia polisy; wymóg utrzymania ochrony przez określony czas. | Sprawdź, czy polisa obejmuje roszczenia spółki, osób trzecich, koszty obrony i szkody związane z zakresem pełnionej funkcji. | Ubezpieczenie nie zastępuje precyzyjnych zasad odpowiedzialności i nie pokrywa automatycznie każdej szkody. |
| Akceptacja decyzji i dokumentowanie | Tryb zatwierdzania decyzji, przechowywania dokumentów i zgłaszania ryzyk. | Termin archiwizacji dokumentów zgodny z polityką spółki; czas na eskalację ryzyka, np. 2 dni robocze od jego wykrycia. | Wskazuj w protokołach warianty, koszty, ryzyka, źródła danych i osoby zatwierdzające. | Uzgodnij sposób potwierdzania zgód: e-mail, system obiegu dokumentów lub uchwała. |
| Poufność i zakaz konkurencji | Zakres informacji poufnych, dozwolone ujawnienia, czas ochrony oraz zakres zakazu konkurencji. | Okres obowiązywania zakazu po zakończeniu umowy, obszar geograficzny i katalog działalności konkurencyjnej. | W przypadku zakazu konkurencji po ustaniu współpracy określ także ewentualne świadczenie należne menedżerowi i sposób jego obliczania. | Wyodrębnij tajemnice przedsiębiorstwa od informacji publicznych i wiedzy ogólnej menedżera. |
| Rozwiązanie umowy i przekazanie spraw | Okres wypowiedzenia, tryb rozwiązania natychmiastowego, obowiązki w okresie przejściowym i przekazanie dokumentacji. | Przykładowo: okres wypowiedzenia 1, 3 lub 6 miesięcy; termin zwrotu sprzętu do 3 dni roboczych. | Określ, czy po zakończeniu współpracy rozlicza się proporcjonalną premię za część okresu i nierozliczone wydatki. | Warto przewidzieć protokół przekazania spraw, dostępów, dokumentów i mienia. |
| Rozliczenia kontraktu: podatek PIT, składki ZUS i VAT | ||||
| Kwalifikacja przychodu w PIT | W umowie wskaż strony, przedmiot zarządzania, wynagrodzenie i sposób rozliczeń; kwalifikację podatkową ustala się według przepisów i rzeczywistego charakteru współpracy. | Art. 13 pkt 9 ustawy o PIT obejmuje przychody z kontraktów menedżerskich jako działalność wykonywaną osobiście, również gdy umowę zawarto w ramach działalności gospodarczej. | Co do zasady podmiot wypłacający wynagrodzenie pełni funkcję płatnika zaliczek na PIT; sama rejestracja działalności przez menedżera nie przesądza o rozliczeniu kontraktu jak zwykłej usługi B2B. | Oddziel w umowie usługi zarządzania od ewentualnych, rzeczywiście odrębnych usług, np. doradczych, jeżeli mają odmienny zakres i podstawę prawną. |
| Skala podatkowa PIT | Określ, czy wynagrodzenie jest podawane jako kwota brutto; zapisz zasady potrącania zaliczki. | Skala: 12% do 120 000 zł podstawy opodatkowania i 32% od nadwyżki ponad tę kwotę; próg dotyczy rocznej podstawy opodatkowania, a nie samego wynagrodzenia brutto. | Płatnik pobiera zaliczki w trakcie roku; ostateczna wysokość podatku wynika z rocznego rozliczenia podatnika. | Przy kalkulacji wynagrodzenia uwzględnij składki, koszty uzyskania przychodu i pozostałe dochody podatnika. |
| Koszty uzyskania przychodu | Nie ustalaj dowolnych kosztów ryczałtowych w kontrakcie jako zamiennika ustawowych zasad PIT. | Standardowo: 250 zł miesięcznie, maksymalnie 3 000 zł rocznie; przy spełnieniu ustawowych warunków dotyczących więcej niż jednego źródła lub stosunku prawnego limit może wynosić 4 500 zł rocznie. | Ustawowe koszty mogą różnić się od rzeczywistych wydatków poniesionych przez menedżera; w rozliczeniu stosuje się przepisy PIT. | Zwrot kosztów służbowych rozliczaj odrębnie od kosztów uzyskania przychodu i dokumentuj zgodnie z przyjętą procedurą. |
| Zaliczki na PIT i informacja roczna | Wskaż, kto przygotowuje rozliczenie płacowe oraz przekazuje informacje podatkowe. | Płatnik przekazuje pobrane zaliczki do urzędu skarbowego zasadniczo do 20. dnia następnego miesiąca; PIT-11 przekazuje urzędowi do końca stycznia, a podatnikowi do końca lutego następnego roku. | Menedżer uwzględnia przychód w zeznaniu rocznym; rodzaj formularza zależy od całej sytuacji podatnika. | Terminy i sposób rozliczenia potwierdź z aktualnymi przepisami oraz systemem kadrowo-płacowym. |
| Składki społeczne ZUS | Ustal płatnika, sposób zgłoszenia do ubezpieczeń i zasady przekazywania danych o wynagrodzeniu. | Przy cywilnoprawnym kontrakcie zasadniczo występują ubezpieczenia emerytalne i rentowe oraz wypadkowe; chorobowe jest dobrowolne na zasadach właściwych dla zleceniobiorcy. | Podstawą składek jest co do zasady przychód z umowy; płatnik zgłasza ubezpieczonego i rozlicza składki. | Obowiązki mogą zależeć od statusu menedżera, innych tytułów ubezpieczeniowych i sposobu wykonywania kontraktu. |
| Składka zdrowotna | Ureguluj przekazywanie danych potrzebnych do zgłoszenia i rozliczenia składki zdrowotnej. | Składka zdrowotna jest odrębna od składek społecznych; przy zbiegu tytułów może być należna z więcej niż jednego tytułu. | Nie zakładaj, że opłacanie składek z działalności automatycznie wyłącza składkę od kontraktu. | Sprawdź indywidualnie zbieg tytułów, zwłaszcza gdy menedżer prowadzi działalność, pracuje na etacie lub zawiera kilka umów. |
| Zbieg kontraktu i działalności gospodarczej | Wymagaj od menedżera informacji o zmianie statusu i innych tytułach ubezpieczeniowych, w zakresie niezbędnym do prawidłowych rozliczeń. | Przy zbiegu kontraktu z działalnością znaczenie mogą mieć podstawa wymiaru składek z kontraktu i minimalna podstawa właściwa dla działalności; próg zależy od sytuacji i rodzaju składek. | Oceń osobno ubezpieczenia społeczne i zdrowotne. Przychód z kontraktu nie staje się automatycznie przychodem z działalności gospodarczej. | Nie stosuj jednej reguły do wszystkich przypadków; potwierdź obowiązki z ZUS lub doradcą na podstawie konkretnego stanu faktycznego. |
| Roczny limit składek emerytalno-rentowych | Uwzględnij mechanizm monitorowania limitu, jeżeli ma zastosowanie do ubezpieczonego. | Roczna podstawa wymiaru składek emerytalnej i rentowej podlega ustawowemu ograniczeniu do 30-krotności prognozowanego przeciętnego wynagrodzenia. | Limit nie obejmuje wszystkich składek ZUS; jego wysokość ustala się dla danego roku na podstawie aktualnych przepisów. | Nie wpisuj do umowy stałej kwoty limitu — zmienia się ona w kolejnych latach. |
| VAT — trzy warunki oceny | Opisz warunki wykonywania czynności, zasady wynagradzania oraz odpowiedzialność wobec osób trzecich. | Analiza obejmuje 3 przesłanki: warunki wykonywania usług, wynagrodzenie oraz odpowiedzialność zlecającego wobec osób trzecich. | Jeżeli relacja spełnia łącznie ustawowe przesłanki wyłączenia samodzielnej działalności, menedżer może nie działać jako podatnik VAT w odniesieniu do tych czynności. | Nie wystarczy samo użycie w umowie określenia „kontrakt menedżerski”; liczą się treść umowy i faktyczny sposób współpracy. |
| VAT — infrastruktura i ryzyko ekonomiczne | Wymień zasoby udostępniane przez spółkę, np. biuro, komputer, telefon, samochód i systemy informatyczne. | Opisz, kto ponosi koszty stałe, koszty błędów, ryzyko braku zapłaty i wydatki niezbędne do wykonania usług. | Korzystanie z infrastruktury spółki i ograniczone ryzyko ekonomiczne mogą być istotne dla oceny samodzielności na gruncie VAT. | Nie przesądza o wyniku jeden element; przeanalizuj wszystkie przesłanki łącznie. |
| VAT — stałe i zmienne wynagrodzenie | Określ udział wynagrodzenia stałego i zmiennego oraz zasady naliczania premii. | Podaj proporcje lub wzór, np. wynagrodzenie stałe plus premia za KPI; nie ma jednego ustawowego procentu, który samodzielnie rozstrzyga status VAT. | Przewaga stałego wynagrodzenia może wskazywać na ograniczone ryzyko ekonomiczne, ale wymaga oceny całej relacji. | Powiązanie części wynagrodzenia z wynikami nie przesądza samo w sobie o samodzielnym statusie podatnika VAT. |
| VAT — odpowiedzialność wobec osób trzecich | Jednoznacznie opisz, kto odpowiada wobec klientów, dostawców i innych osób za skutki wykonywania umowy. | Wskaż zakres odpowiedzialności spółki, menedżera i ewentualne wyłączenia wynikające z przepisów. | Odpowiedzialność menedżera wobec spółki nie jest tym samym co odpowiedzialność wobec osób trzecich; rozróżnienie ma znaczenie dla VAT. | Nie ograniczaj analizy wyłącznie do brzmienia klauzuli — uwzględnij rzeczywistą praktykę i przepisy szczególne. |
| Faktura VAT i rozliczenie należności | Wskaż, czy menedżer wystawia fakturę, rachunek czy inne zestawienie oraz jaki jest termin płatności. | Termin płatności, np. 14 dni od doręczenia prawidłowego dokumentu; okres rozliczeniowy: miesiąc lub kwartał. | Obowiązek wystawiania faktury VAT zależy od statusu podatnika i charakteru czynności; nie wynika automatycznie z prowadzenia działalności gospodarczej. | Jeżeli wynagrodzenie podlega VAT, określ, czy uzgodniona kwota jest kwotą netto powiększaną o VAT. |
| Kontrola rozliczeń | Określ odpowiedzialność za przygotowanie list płac, zgłoszeń ZUS, zaliczek PIT, informacji PIT-11 i dokumentów VAT. | Kontrola miesięczna, kwartalna i roczna; wskazanie osoby zatwierdzającej oraz terminów obiegu dokumentów. | Przechowuj umowę, aneksy, uchwały, raporty KPI, dokumenty płatnicze i potwierdzenia zgłoszeń w uporządkowanym repozytorium. | Przed rozpoczęciem współpracy zweryfikuj status menedżera, rolę w organach spółki, inne tytuły ZUS i sposób reprezentacji stron. |
Wynagrodzenie stałe i premie zależne od wyników
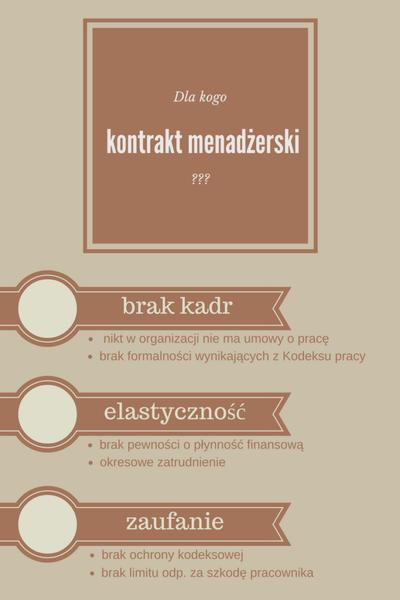
Stałe wynagrodzenie daje mi poczucie przewidywalności: wiem, jaka kwota wpłynie na konto, więc mogę spokojnie zaplanować miesięczne wydatki. Premia działa inaczej — pozwala mi dodatkowo zarobić, gdy realizuję cele i wspieram rozwój firmy. Najlepiej sprawdza się połączenie stabilnej podstawy i dobrze zaprojektowanej części zmiennej.
Stała pensja powinna odpowiadać zakresowi odpowiedzialności, poziomowi stanowiska i sytuacji rynkowej. Jeśli zawieram kontrakt menedżerski, ustalam w nim wysokość wynagrodzenia i termin wypłaty, na przykład miesięczny ryczałt płatny do ostatniego dnia roboczego miesiąca. Umowa cywilnoprawna daje stronom dużą swobodę, ale nie zapewnia automatycznie praw takich jak płatny urlop czy ochrona przewidziana w Kodeksie pracy. Dlatego przed zaakceptowaniem stawki sprawdzam cały pakiet: obowiązki, dostępne narzędzia, zasady przerw w pracy oraz odpowiedzialność za podejmowane decyzje.
Premia może zależeć od wyników całej firmy, konkretnego działu lub realizacji indywidualnych zadań. Miernikami mogą być na przykład wzrost przychodów o 8%, zwiększenie marży o 2 punkty procentowe, skrócenie czasu realizacji zamówień z 6 do 4 dni albo obniżenie rotacji pracowników z 18% do 12%. Warto uwzględnić również cele jakościowe, takie jak poprawa płynności finansowej, sprawniejsze wdrożenie nowego procesu czy utrzymanie kluczowych klientów. Każdy wskaźnik powinien mieć jasny sposób pomiaru, termin i wiarygodne źródło danych, na przykład raport sprzedaży lub system ERP.
Premia, która nagradza realny wkład i daje poczucie kontroli
Aby premia naprawdę motywowała, ustalam z firmą próg, cel i maksymalną wysokość wypłaty. Na przykład realizacja 80% planu może oznaczać premię równą 50% kwoty docelowej, wykonanie 100% planu — pełną premię, a wynik na poziomie 120% — wypłatę powiększoną o ustalony mnożnik. W umowie lub regulaminie określam, czy rozliczamy wynik miesięcznie, kwartalnie czy rocznie, kiedy wypłacamy premię i jak postępujemy w razie zmiany celu w trakcie okresu. Dzięki temu obie strony rozumieją, skąd wynika konkretna kwota, zamiast polegać na uznaniowej decyzji podjętej po fakcie.
Dbam również o to, by premia nie zależała wyłącznie od wskaźnika, na który nie mam pełnego wpływu. Jeśli liczy się sam przychód, łatwo zwiększyć sprzedaż kosztem marży albo jakości obsługi. Rozsądniejszy zestaw może obejmować 40% wyniku finansowego, 30% realizacji projektów i 30% jakości lub stabilności zespołu. Ponadto dane powinny być dostępne na bieżąco: comiesięczny raport pozwala mi sprawdzać postępy, a kwartalny przegląd daje okazję do omówienia przeszkód i skorygowania działań. Premia powinna nagradzać osiągnięcia, a nie szczęśliwy zbieg okoliczności.
Podczas negocjacji sprawdzam także kwestie podatkowe i składkowe, ponieważ kwota brutto różni się od sumy, którą otrzymuję na konto. Przychody z kontraktu menedżerskiego co do zasady zaliczają się do działalności wykonywanej osobiście, także wtedy, gdy zawieram umowę w ramach prowadzonej firmy. Zwykle stosuje się skalę podatkową, a koszty uzyskania przychodu wynoszą 250 zł miesięcznie, z odpowiednim limitem rocznym. Sposób oskładkowania zależy między innymi od formy umowy i innych tytułów do ubezpieczeń. Dlatego przed podpisaniem dokumentu proszę o wyliczenie przykładowej kwoty netto zarówno dla podstawy, jak i premii.
Na koniec oceniam cały układ, a nie tylko obietnicę wysokiego bonusu. Jeśli premia stanowi 25% całego potencjalnego wynagrodzenia, sprawdzam, jak często zespół osiąga podobny cel i czy mam zasoby potrzebne do jego realizacji. Upewniam się też, że umowa określa odpowiedzialność, zasady zakończenia współpracy oraz ewentualny zakaz konkurencji. Dobrze zaprojektowany system zapewnia stabilność stałej pensji, a zarazem nagradza wyniki, na które rzeczywiście mam wpływ.
Wskazówka: przed podpisaniem kontraktu sprawdź, czy cele premiowe można samodzielnie zweryfikować — umowa powinna wskazywać wzór obliczeń, źródło danych i termin wypłaty, aby wysokość premii nie zależała od uznaniowej decyzji firmy.
Odpowiedzialność za decyzje oraz sposoby jej ograniczenia
Poniższa lista zawiera konkretne sposoby ograniczania ryzyka związanego z decyzjami menedżera, a także zasady, które warto uwzględnić przy ustalaniu jego odpowiedzialności w kontrakcie.
- Precyzyjnie określ zakres obowiązków i uprawnień. Wskaż obszary, za które odpowiada menedżer, decyzje, które może podejmować samodzielnie, oraz cele, które ma realizować. Jeśli powierzasz mu specjalistyczne zadania, takie jak restrukturyzacja zobowiązań czy optymalizacja procesów, opisz je konkretnie, aby można było obiektywnie ocenić ich wykonanie.
- Wprowadź progi wymagające zgody spółki. Zastrzeż, że właściwy organ musi zatwierdzić działania o istotnym znaczeniu, na przykład zaciągnięcie zobowiązania powyżej określonej kwoty, zawarcie umowy danego rodzaju, zbycie nieruchomości lub zaciągnięcie kredytu. Dzięki temu menedżer zachowa samodzielność w bieżących sprawach, a spółka — kontrolę nad kluczowymi decyzjami.
- Ustal mierzalne cele i sposób ich weryfikacji. Jeśli wynagrodzenie zależy od wyników, określ wskaźniki, terminy i źródła danych służące ich ocenie. Mogą to być na przykład sprzedaż, rentowność, płynność finansowa lub realizacja projektu. Jasne kryteria ograniczą spory o to, czy menedżer osiągnął uzgodniony rezultat.
- Opisz zasady odpowiedzialności i jej granice. Odpowiedzialność kontraktowa co do zasady wiąże się z niewykonaniem lub nienależytym wykonaniem obowiązków, szkodą, związkiem przyczynowym i winą. Umowa może określać limit kwotowy, ograniczać odpowiedzialność do przypadków rażącego niedbalstwa lub winy umyślnej albo wyłączać utracone korzyści. Zadbaj jednak o precyzję zapisów i ich zgodność z obowiązującymi przepisami.
- Rozważ kary umowne za określone naruszenia. Wskaż konkretne uchybienia, za które będzie przysługiwać z góry ustalona kwota, na przykład naruszenie poufności. Określ też jasno zakres kar i zasady ich naliczania, aby nie pozostawiały wątpliwości co do konsekwencji naruszenia.
- Zabezpiecz informacje i powierzony majątek. W klauzuli poufności określ, jakie informacje podlegają ochronie, jak menedżer ma je zabezpieczać, jak długo obowiązuje zakaz ujawniania oraz jakie skutki wywoła jego naruszenie. Sprzęt, samochód i inne przekazane aktywa opisz natomiast w protokole zdawczo-odbiorczym.
- Rozważ ubezpieczenie odpowiedzialności cywilnej. Polisa może pomóc pokryć szkody objęte ochroną, a spółka może uzależnić od niej współpracę. Przed zawarciem umowy sprawdź zakres ubezpieczenia, wyłączenia oraz sumę gwarancyjną.
- Określ zasady współpracy i kontroli. Ustal, jakie informacje menedżer ma przekazywać spółce, jak często powinien raportować postępy i w jaki sposób spółka oceni realizację zadań. Kontrola powinna obejmować uzgodnione obowiązki i wyniki, ale nie może nadmiernie ograniczać samodzielności typowej dla kontraktu cywilnoprawnego.
- Ureguluj zakaz konkurencji i rozwiązanie umowy. Określ, które działania uznajesz za konkurencyjne, jaki zakres ma zakaz i jak długo będzie obowiązywać. Wskaż również okres wypowiedzenia, tryb rozwiązania kontraktu oraz ewentualne konsekwencje naruszeń, aby obie strony znały skutki zakończenia współpracy.
Rozliczenia kontraktu: podatek PIT, składki ZUS i VAT
Rozliczając kontrakt menedżerski, najpierw sprawdzam jego treść i rzeczywisty przebieg współpracy. To umowa cywilnoprawna, zwykle rozliczana podobnie jak umowa zlecenia, a jej podstawę stanowi zasada swobody umów z art. 353¹ Kodeksu cywilnego. Menedżer zarządza firmą lub jej częścią samodzielnie, na rzecz przedsiębiorcy i w granicach uzgodnionych kompetencji. Dlatego nazwa umowy nie przesądza o podatkach ani składkach — liczą się jej zapisy oraz faktyczne warunki wykonywania zadań.
Na gruncie PIT wynagrodzenie z kontraktu zaliczam do przychodów z działalności wykonywanej osobiście, nawet jeśli menedżer prowadzi firmę i zawarł umowę w ramach tej działalności. Tak stanowi art. 13 pkt 9 ustawy o PIT. Przychód podlega opodatkowaniu według skali: stawka wynosi 12% do 120 000 zł podstawy, a od nadwyżki — 32%. Zazwyczaj wypłacający pobiera zaliczki i po zakończeniu roku przekazuje menedżerowi PIT-11. W zeznaniu rocznym menedżer uwzględnia łączny dochód i sprawdza, czy zaliczki pokrywają należny podatek.
Przy kontrakcie stosuje się zryczałtowane koszty uzyskania przychodu: standardowo 250 zł miesięcznie, nie więcej niż 3 000 zł rocznie. Jeśli menedżer uzyskuje przychody tego samego rodzaju od kilku podmiotów lub z kilku stosunków prawnych, roczny limit może wynieść 4 500 zł. Nie rozlicza się tu wydatków tak jak w zwykłej działalności gospodarczej, ponieważ przychód z zarządzania zachowuje osobistą kwalifikację. Menedżer może jednocześnie prowadzić firmę, ale sam wpis kontraktu do zakresu działalności nie zmienia zasad PIT.
Kontrakt menedżerski pod lupą: kiedy grożą zaległe składki i korekty?
Składki od cywilnoprawnego kontraktu menedżerskiego rozlicza się zasadniczo na zasadach właściwych dla umowy zlecenia. Obowiązkowe są ubezpieczenia emerytalne, rentowe, wypadkowe i zdrowotne, natomiast chorobowe jest dobrowolne. Składki nalicza i przekazuje płatnik, zwykle firma wypłacająca wynagrodzenie. Podstawę wymiaru składek społecznych stanowi przychód z kontraktu, z uwzględnieniem rocznego limitu składek emerytalnych i rentowych. Jeśli strony zawarły umowę o pracę, stosują zasady pracownicze, w tym obowiązkowe ubezpieczenie chorobowe.
Osobno trzeba przeanalizować zbieg kontraktu z działalnością gospodarczą, etatem lub inną umową. Przy ubezpieczeniach społecznych liczą się między innymi podstawy składek z poszczególnych tytułów i obowiązujące reguły zbiegu, a składka zdrowotna może być należna od każdego tytułu. Sam wpis do CEIDG nie zmienia automatycznie kontraktu w usługę świadczoną w ramach firmy. Dlatego trzeba sprawdzić, czy wynagrodzenie za zarządzanie nie stanowi dla ZUS odrębnego tytułu ubezpieczeniowego. Błędna kwalifikacja może prowadzić do zaległości, odsetek i korekt dokumentów.
Przy VAT kluczowe są trzy kwestie: warunki wykonywania czynności, sposób ustalania wynagrodzenia oraz odpowiedzialność wobec osób trzecich. Jeśli menedżer korzysta z infrastruktury firmy, otrzymuje głównie stałe wynagrodzenie i nie odpowiada osobiście wobec osób trzecich za swoje działania, może nie działać jako samodzielny podatnik VAT. Zerknij na inny wpis, w którym też była o tym mowa. Wszystkie te przesłanki muszą być spełnione łącznie. Zmienna premia sama w sobie nie przesądza o samodzielności, jeśli dominuje stała część wynagrodzenia. Szczególnej uwagi wymaga jednak odpowiedzialność zapisana w kontrakcie.
Jeśli choć jeden z tych warunków nie jest spełniony, menedżer może zostać uznany za podatnika VAT. Wówczas trzeba ocenić obowiązek rejestracji, wystawiania faktur i rozliczania podatku. Nie należy więc zakładać, że każda umowa o zarządzanie pozostaje poza VAT ani że sam kontrakt gwarantuje zwolnienie. Warto ustalić, kto zapewnia komputer, samochód czy biuro, czy wynagrodzenie zależy od wyników i kto ponosi ryzyko gospodarcze. Trzeba też odróżnić zarządzanie od osobnych usług doradczych lub marketingowych, które mogą podlegać innym zasadom.
Przed podpisaniem umowy określam zakres obowiązków, stałe i zmienne składniki wynagrodzenia, zasady korzystania ze sprzętu firmowego oraz odpowiedzialność za szkody. Skoro już poruszamy ten temat to Sprawdź, jakie obowiązki i odpowiedzialność ma pracownik. Ustalam także terminy płatności, warunki zakończenia współpracy, poufność i ewentualny zakaz konkurencji. Nie zakładam automatycznie, że kontrakt zapewnia urlop lub ochronę pracowniczą — strony muszą uregulować takie uprawnienia w umowie, jeśli chcą je przewidzieć. Precyzyjne zapisy ułatwiają rozliczenia PIT, ZUS i VAT, a zarazem ograniczają ryzyko, że organy ocenią współpracę inaczej, niż zamierzały strony.
Źródła:
- https://rpms.pl/kontrakt-menadzerski-kiedy-i-co-powinien-zawierac/
- https://www.ifirma.pl/blog/kontrakt-menedzerski-w-2025-r-skladki-zus-rozliczenie-pit-i-vat/
- https://saleshr.pl/kontrakt-menedzerski-czym-jest-i-kiedy-warto-go-zawrzec/
- https://www.calamari.pl/blog/kontrakt-managerski-czym-jest-umowa-menedzerska
- https://www.ey.com/pl_pl/insights/workforce/kontrakt-menedzerski-zus
- https://poradnikprzedsiebiorcy.pl/-kontrakt-menedzerski-z-przedsiebiorca-opodatkowanie-i-skladki-zus
- https://poradnikprzedsiebiorcy.pl/-kontrakt-menedzerski-w-ramach-dzialalnosci-gospodarczej-na-gruncie-pit
- https://rejestracjaspolkizoo.pl/kontrakt-menedzerski-w-spolce-z-o-o-a-umowa-o-prace/
FAQ - Najczęstsze pytania i odpowiedzi
Czym jest kontrakt menedżerski i co warto w nim określić?To umowa cywilnoprawna, w której menedżer zobowiązuje się zarządzać przedsiębiorstwem, jego częścią lub określonym obszarem. Warto opisać obowiązki, zakres samodzielności, decyzje wymagające zgody spółki, cele, zasady raportowania i sposób oceny wyników.
Jak ustalić premię w kontrakcie menedżerskim?Premię najlepiej powiązać z mierzalnymi wskaźnikami, takimi jak przychód, marża, płynność finansowa lub realizacja projektu. Umowa powinna wskazywać sposób pomiaru, źródło danych, okres rozliczeniowy, progi, maksymalną kwotę i termin wypłaty.
Czy kontrakt menedżerski daje prawo do płatnego urlopu?Nie, kontrakt cywilnoprawny sam w sobie nie zapewnia urlopu ani innych uprawnień pracowniczych. Strony mogą jednak uzgodnić płatne przerwy w świadczeniu usług i określić ich wymiar oraz wpływ na wynagrodzenie.
Jak co do zasady rozlicza się kontrakt menedżerski w PIT i ZUS?Przychody z kontraktu są co do zasady zaliczane do działalności wykonywanej osobiście i opodatkowane według skali podatkowej, nawet gdy menedżer prowadzi działalność gospodarczą. Kontrakt zwykle stanowi też tytuł do ubezpieczeń społecznych i zdrowotnego, ale szczegółowe obowiązki zależą m.in. od innych tytułów ubezpieczeniowych.
Kiedy wynagrodzenie menedżera może podlegać VAT?Ocena zależy od warunków wykonywania czynności, zasad wynagradzania i odpowiedzialności wobec osób trzecich. Jeśli te okoliczności łącznie wskazują, że menedżer nie działa samodzielnie, może nie być podatnikiem VAT w odniesieniu do zarządzania; sama nazwa umowy nie przesądza o rozliczeniu.