W artykule wyjaśniam, jak w 2026 roku umowa zlecenia wpływa na obowiązek opłacania składek ZUS i jakie zmiany mogą mieć znaczenie dla zleceniobiorców oraz zleceniodawców. Przedstawiam zasady pełnego oskładkowania, omawiam najważniejsze wyjątki i wskazuję, na co zwrócić uwagę przy ustalaniu wysokości składek. Dzięki temu łatwiej ocenisz, jakie skutki nowe przepisy mogą mieć w Twojej sytuacji.
- Planowane pełne oskładkowanie obejmie każdą umowę zlecenia, także dodatkową.
- Składki emerytalna, rentowa i wypadkowa będą obowiązkowe; chorobowa pozostanie dobrowolna.
- Zmiany mogą objąć także uczniów i studentów przed 26. rokiem życia; szczegóły zależą od ostatecznych przepisów.
- Składki obniżą wypłatę netto i zwiększą koszty zleceniodawców.
- W 2026 r. minimalna stawka godzinowa wynosi 31,40 zł brutto.
- Przed rozliczeniem warto sprawdzić aktualne przepisy, status ubezpieczeniowy i naliczone potrącenia.
Pełne oskładkowanie obejmie osoby pracujące na zleceniu, niezależnie od tego, czy mają jedną umowę, czy kilka. Oznacza to ograniczenie wyjątków, które dziś zwalniają część zleceń ze składek społecznych, gdy wykonawca ma inny tytuł do ubezpieczeń i osiąga wymagane minimum. Jeżeli cię to ciekawi, sprawdź, kto opłaca składki podczas zwolnienia lekarskiego.
Po zmianach od wynagrodzenia z każdej umowy zlecenia będą naliczane składki emerytalna, rentowa i wypadkowa, natomiast chorobowa pozostanie dobrowolna. Obowiązek obejmie także studentów i uczniów przed ukończeniem 26 lat, którzy obecnie co do zasady korzystają ze zwolnienia. Wyjątkiem będą m.in. umowy zawarte z własnym pracodawcą lub wykonywane na jego rzecz — przepisy traktują je jak zatrudnienie pracownicze.
Krótkie zlecenia też obniżą wypłatę „na rękę”
Zmianę odczują wykonawcy i firmy. Zleceniodawca potrąci z wynagrodzenia składki finansowane przez zleceniobiorcę, opłaci swoją część i rozliczy należności z ZUS. Wysokość obciążeń zależy od podstawy wymiaru oraz aktualnych stawek. Przy kilku zleceniach rozliczenie obejmie każdą umowę, a nie tylko jeden wybrany tytuł.
Szczegóły zależą od ostatecznego brzmienia przepisów i terminu ich wejścia w życie, dlatego przed podpisaniem umowy warto sprawdzić swoją sytuację u płatnika lub w ZUS. Największa różnica dla wielu osób polega na tym, że składki obejmą również krótkie, dodatkowe zlecenia, które dotąd zapewniały wyższą wypłatę „na rękę”.
| Pozycja | Zleceniobiorca | Zleceniodawca |
|---|---|---|
| Emerytalna | 9,76% | 9,76% |
| Rentowa | 1,50% | 6,50% |
| Wypadkowa | — | 1,67%* |
| Chorobowa | 2,45% (dobrowolna) | — |
| Zdrowotna | 9% podstawy | — |
| FP | — | 2,45%** |
| FGŚP | — | 0,10%** |
| Łącznie, składki społeczne | 13,71% (z chorobową) | 20,38%* |
| Przykład: 4 806 zł brutto | netto zależne od PIT i składek | koszt ok. 5 927 zł* |
| Minimalna stawka godzinowa | 31,40 zł brutto | |
| Wyjątek: uczeń/student <26 lat | bez składek ZUS z umowy zlecenia | |
Jakie składki ZUS trzeba będzie opłacać w 2026 roku?
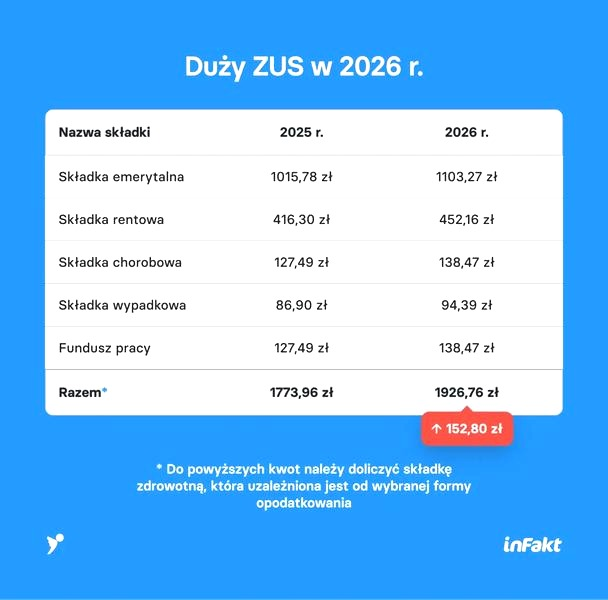
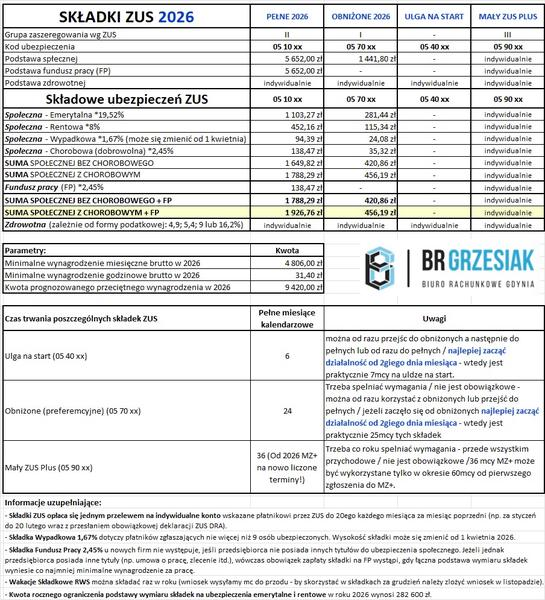
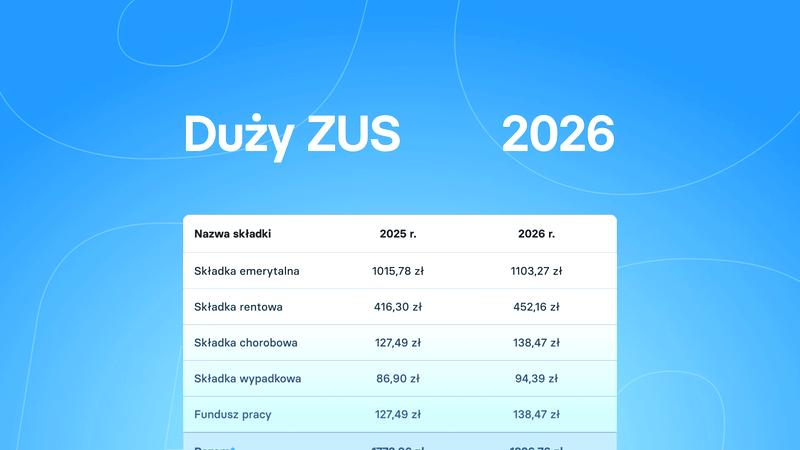
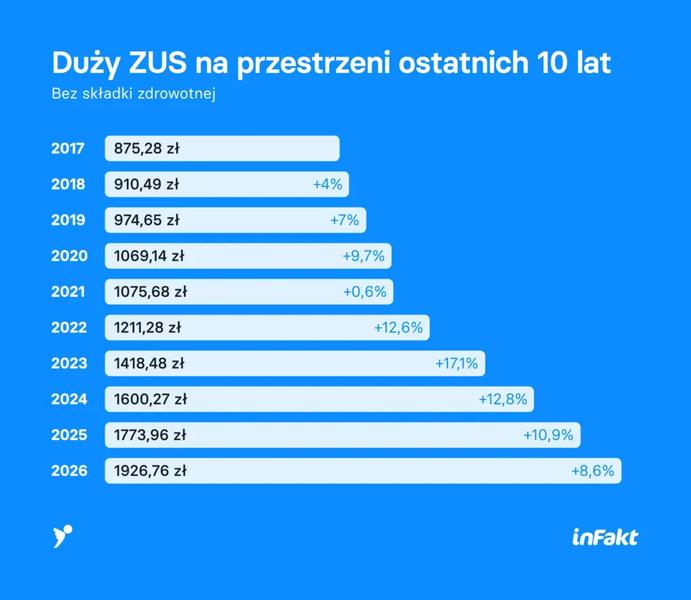
Przedsiębiorca opłacający pełny ZUS nalicza składki społeczne od podstawy wynoszącej co najmniej 60% prognozowanego przeciętnego wynagrodzenia. W 2026 r. prognoza wynosi 9 420 zł, a minimalna podstawa — 5 652 zł. Składki wynoszą: emerytalna 1 103,27 zł, rentowa 452,16 zł i wypadkowa 94,39 zł przy stawce 1,67%. Przedsiębiorca może też dobrowolnie opłacać składkę chorobową w wysokości 138,47 zł. Składka na Fundusz Pracy i Fundusz Solidarnościowy wynosi 138,47 zł, a łączna kwota składek społecznych, chorobowej i na te fundusze to około 1 926,76 zł miesięcznie — bez składki zdrowotnej.
Na początku działalności można przez pierwsze 6 pełnych miesięcy korzystać z ulgi na start i nie płacić składek społecznych, ale składka zdrowotna pozostaje obowiązkowa. Następnie przez 24 miesiące przedsiębiorca może opłacać składki preferencyjne, naliczane od podstawy wynoszącej co najmniej 30% płacy minimalnej. Jak już krążymy wokół tego tematu to Sprawdź, jak umowa zlecenie wpływa na składki i ubezpieczenie w KRUS. Przy wynagrodzeniu minimalnym 4 806 zł podstawa wynosi 1 441,80 zł. Ulga na start nie obejmuje składki chorobowej, a przy preferencyjnym ZUS przedsiębiorca nie płaci składki na Fundusz Pracy, jeśli jego podstawa jest niższa od płacy minimalnej.
Najważniejsze zasady dotyczące ulg i składek to:
- ulga na start przez pierwsze 6 pełnych miesięcy zwalnia ze składek społecznych, ale nie ze składki zdrowotnej;
- po uldze na start można przez 24 miesiące opłacać składki preferencyjne;
- składka chorobowa jest dobrowolna, a przy uldze na start nie można jej opłacać;
- przy preferencyjnym ZUS składka na Fundusz Pracy nie jest należna, jeśli podstawa jest niższa od płacy minimalnej.
Forma rozliczenia może mocno zmienić wysokość składki zdrowotnej
Każdy przedsiębiorca opłaca składkę zdrowotną, także wtedy, gdy korzysta z ulg w składkach społecznych. Jej wysokość zależy od formy opodatkowania: przy skali podatkowej wynosi 9% dochodu, a przy podatku liniowym — 4,9%, z zachowaniem ustawowego minimum. Ryczałtowcy płacą jedną z trzech stawek zależnych od rocznych przychodów: do 60 tys. zł, od 60 tys. zł do 300 tys. zł albo powyżej 300 tys. zł. Podstawę wyliczenia stanowi przeciętne wynagrodzenie ogłaszane na dany rok, dlatego przed obliczeniem miesięcznej składki warto sprawdzić aktualną podstawę i próg przychodów.
Wysokość składek zależy od rodzaju ubezpieczenia, formy opodatkowania i przysługujących ulg. Przedsiębiorca powinien sprawdzić aktualne stawki przed rozliczeniem.
Ostateczna kwota zależy od ulg, dobrowolnego ubezpieczenia chorobowego, stopy składki wypadkowej i wybranej formy opodatkowania. Składki społeczne przedsiębiorca opłaca zasadniczo do 20. dnia następnego miesiąca. Przy uldze na start w pierwszym miesiącu działalności może jeszcze nie mieć obowiązku ich zapłaty. Jak już poruszamy ten temat, Sprawdź, jak rozpocząć karierę agenta nieruchomości. Przed wykonaniem przelewu warto sprawdzić kwoty w PUE ZUS lub skonsultować je z księgowym, ponieważ składkę zdrowotną i część podstaw ZUS ustala według odrębnych zasad.
Warto pamiętać, że ulga na start dotyczy składek przedsiębiorcy z tytułu prowadzenia działalności — nie zwalnia z obowiązków ZUS związanych z umową zlecenia.
Ile wzrosną koszty zleceniodawcy po zmianach?
Wzrost kosztów zależy od tego, czy zleceniodawca już opłaca składki ZUS od wynagrodzenia. Przy stawce brutto 5 000 zł i pełnym oskładkowaniu dopłaca około 1 024 zł, a całkowity koszt wynosi około 6 024 zł. Jeśli składkami trzeba objąć dotąd nieoskładkowaną umowę, koszt może wzrosnąć o około 20,5% wynagrodzenia brutto.
Przy wynagrodzeniu 3 000 zł dodatkowe składki wyniosą w tym przykładzie około 615 zł miesięcznie, a przy 7 000 zł — około 1 434 zł. To wartości orientacyjne, zależne m.in. od stopy składki wypadkowej, statusu zleceniobiorcy i zbiegu tytułów do ubezpieczeń. Dobrowolną składkę chorobową co do zasady opłaca wykonawca. Dlatego warto przeliczyć każdą umowę osobno.
Dodatkowa umowa może podnieść roczny wydatek o 6 000 zł
Jeśli umowa jest już oskładkowana, zmiana może dotyczyć tylko dodatkowej umowy albo podstawy naliczania składek. Sprawdź, czy zleceniobiorca pracuje na etacie, wykonuje inne zlecenia lub osiąga minimalne wynagrodzenie — te okoliczności wpływają na zakres składek. Przy kilku osobach dodatkowe 500 zł miesięcznie na jednej umowie oznacza 6 000 zł rocznie.
Uwzględnij też koszty obsługi: aktualizację dokumentów, weryfikację oświadczeń i comiesięczne rozliczanie składek. Przed ustaleniem nowej stawki porównaj całkowity koszt przed zmianą i po niej, a wyliczenia sprawdź z księgowością lub aktualnym kalkulatorem składek. Na tej podstawie zdecyduj, czy zwiększyć budżet, renegocjować wynagrodzenie, czy inaczej planować zlecenia.
Warto pamiętać, że około 20,5% to orientacyjny wzrost kosztu po stronie zleceniodawcy, a nie automatyczna podwyżka każdej umowy — przy zbiegu tytułów do ubezpieczeń część składek może być już opłacana z innego źródła.
Jak nowe przepisy wpłyną na wynagrodzenie zleceniobiorcy?
W 2026 roku minimalna stawka godzinowa wynosi 31,40 zł brutto. Za 100 godzin pracy objętej tym minimum zleceniobiorca otrzyma co najmniej 3140 zł brutto, ale kwota netto zależy m.in. od składek, podatku i jego sytuacji.
Wysokość wypłaty różni się w zależności od tytułu do ubezpieczeń. Jeśli umowa zlecenia jest jedynym takim tytułem, zleceniobiorca co do zasady opłaca składki emerytalną, rentową i wypadkową, a chorobową — dobrowolnie. Inaczej rozlicza się m.in. studentów przed ukończeniem 26 lat, osoby pracujące równolegle na etacie oraz wykonujące kilka umów. Dlatego warto sprawdzić nie tylko stawkę brutto, lecz także liczbę godzin i potrącenia na rachunku.
Przy ocenie wynagrodzenia ze zlecenia warto zwrócić uwagę na kilka informacji:
- wysokość stawki brutto za godzinę;
- liczbę przepracowanych godzin;
- składki i podatek wpływające na kwotę netto;
- termin oraz częstotliwość wypłaty.
Każda przepracowana godzina ma znaczenie dla twojej wypłaty
Strony muszą ustalić, jak będą potwierdzać liczbę przepracowanych godzin. Jeśli nie zapiszą tego w umowie, zleceniobiorca przekazuje informację o czasie pracy przed terminem wypłaty. Gdy zlecenie trwa dłużej niż miesiąc, wynagrodzenie trzeba wypłacać co najmniej raz w miesiącu. Przy stawce 31,40 zł każda dodatkowa godzina daje co najmniej tyle samo brutto, dlatego dokładna ewidencja ułatwia wykrycie brakujących godzin i błędów w rozliczeniu.
Podwyżka nie obejmie wszystkich w takim samym stopniu. Najbardziej odczują ją osoby, których wcześniejsza stawka była niższa od ustawowego minimum, jednak wzrost wypłaty netto zależy od składek, podatku i statusu ubezpieczeniowego. Przed podpisaniem umowy sprawdź więc stawkę brutto, sposób rozliczania godzin i termin wypłaty — te informacje pomogą ocenić, ile otrzymasz za pracę.
Warto wiedzieć, że minimalna stawka 31,40 zł brutto dotyczy każdej godziny objętej obowiązkiem jej stosowania, ale nie przesądza o kwocie „na rękę” — tę najlepiej sprawdzić na rachunku, uwzględniając własny status ubezpieczeniowy i potrącenia.