Prawidłowe ustalenie podstawy wymiaru składek emerytalnych i rentowych ma znaczenie zarówno dla rozliczeń z ZUS, jak i przyszłych świadczeń. W artykule wyjaśniam, jakie przychody uwzględnić w obliczeniach, które składniki wynagrodzenia są wyłączone z podstawy oraz jak zastosować obowiązujące limity. Dowiesz się także, na co zwrócić uwagę, by uniknąć najczęstszych błędów.
- U pracownika podstawą jest przychód ze stosunku pracy, z uwzględnieniem ustawowych wyłączeń.
- Składki społeczne i zdrowotną oblicza się według odrębnych zasad.
- W 2026 roku limit składek emerytalnych i rentowych wynosi 282 600 zł.
- Po przekroczeniu limitu nadal opłaca się m.in. składki chorobową, wypadkową i zdrowotną.
- Przedsiębiorcy mogą korzystać z ulg, jeśli spełniają określone warunki.
- Przy kilku płatnikach należy sumować podstawy i informować każdego o przekroczeniu limitu.
- Nadpłatę rozlicza się przez korektę dokumentów; można też wnioskować o jej zwrot.
U pracownika podstawę składek społecznych stanowi przede wszystkim przychód ze stosunku pracy: wynagrodzenie brutto i inne składniki wypłacane za pracę. Obowiązkowe składki to emerytalna (19,52%), rentowa (8%), chorobowa (2,45%) i wypadkowa (od 0,40% do 8,12%, zależnie od płatnika). Składkę emerytalną pracownik i pracodawca finansują po połowie, rentową — odpowiednio w wysokości 1,5% i 6,5%, chorobową w całości finansuje pracownik, a wypadkową — pracodawca.
Przy pensji 4 806 zł brutto pracownik płaci 469,07 zł składki emerytalnej, 72,09 zł rentowej i 117,75 zł chorobowej. Osobno oblicza się składkę zdrowotną: wynosi 9% przychodu pomniejszonego o składki społeczne finansowane przez pracownika. W tym przykładzie podstawa zdrowotnej wynosi 4 147,09 zł, a sama składka — 373,24 zł. Pracodawca pokrywa też swoją część składek oraz, jeśli go dotyczą, wpłaty na Fundusz Pracy i FGŚP.
Trzeba również uwzględnić roczny limit składek emerytalno-rentowych. W 2026 roku wynosi on 282 600 zł, czyli 30-krotność prognozowanego przeciętnego wynagrodzenia w wysokości 9 420 zł. Po przekroczeniu limitu nie nalicza się składek emerytalnej i rentowej, ale nadal opłaca się składki chorobową, wypadkową i zdrowotną. Jeśli pracownik ma kilku pracodawców, powinien poinformować wszystkich płatników o przekroczeniu limitu; może też poprosić ZUS o potwierdzenie na formularzu RRP.
Ulgi mogą obniżyć składki przedsiębiorcy nawet przez dwa lata
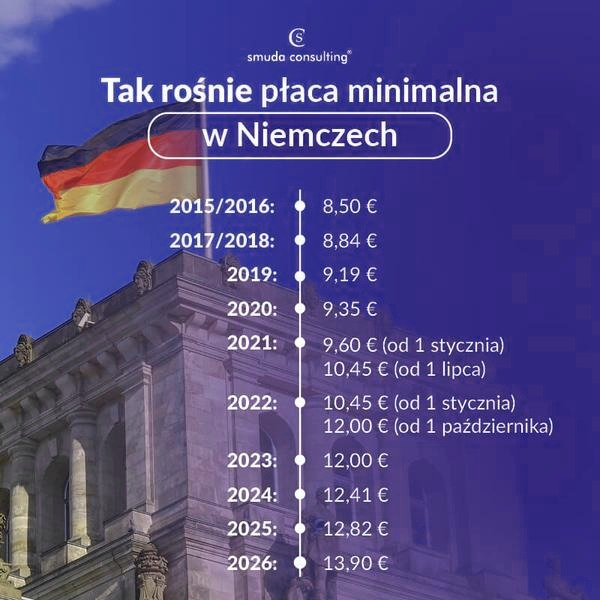
Przedsiębiorca nie zawsze oblicza składki społeczne od faktycznego dochodu. Na początku działalności może przez 6 miesięcy korzystać z ulgi na start i płacić tylko składkę zdrowotną. Następnie, jeśli spełnia warunki, przez 24 miesiące opłaca preferencyjne składki społeczne od podstawy równej 30% minimalnego wynagrodzenia. W 2026 roku minimalna pensja wynosi 4 806 zł, więc preferencyjna podstawa to 1 441,80 zł. Po zakończeniu ulg podstawa wynosi co do zasady co najmniej 60% prognozowanego przeciętnego wynagrodzenia — przy kwocie 9 420 zł jest to 5 652 zł.
Przy niższych przychodach przedsiębiorca może sprawdzić, czy przysługuje mu mały ZUS plus. Podstawa zależy wtedy od dochodu z poprzedniego roku, a przychód za ten rok nie może przekroczyć 120 000 zł. Z ulgi nie skorzysta m.in. osoba, która w poprzednim roku prowadziła działalność krócej niż 60 dni, nadal opłaca składki preferencyjne, korzystała z karty podatkowej i była zwolniona z VAT albo świadczy usługi na rzecz byłego pracodawcy. Składkę zdrowotną oblicza się oddzielnie, w zależności od formy opodatkowania: wynosi 9% dochodu przy skali podatkowej i 4,9% przy podatku liniowym. Przy ryczałcie zależy od progu przychodów: do 60 000 zł, od 60 000 zł do 300 000 zł lub powyżej 300 000 zł. Dlatego przy każdej kalkulacji najpierw warto oddzielić składki społeczne od zdrowotnej, by uniknąć kosztownych pomyłek.
Jak prawidłowo ustalić podstawę składek emerytalnych i rentowych
Najpierw ustal tytuł ubezpieczenia i przychód, a następnie oblicz podstawę oraz sprawdź roczny limit. Pamiętaj też o różnicach między zasadami dla pracowników i przedsiębiorców oraz o korekcie rozliczeń po przekroczeniu limitu.
- Ustal tytuł ubezpieczenia i właściwe zasady. Pracownik podlega obowiązkowym ubezpieczeniom społecznym od nawiązania do ustania stosunku pracy. Przedsiębiorca ustala podstawę zgodnie z wybraną ulgą lub zasadami ogólnymi. Ulga na start zwalnia ze składek społecznych przez pierwsze 6 miesięcy, a preferencyjna podstawa przez 24 miesiące wynosi 30% minimalnego wynagrodzenia. Z kolei Mały ZUS plus uzależnia podstawę od dochodu z poprzedniego roku, jeśli przedsiębiorca spełnia warunki ulgi.
- Ustal przychód stanowiący podstawę. U pracownika podstawę stanowi przychód ze stosunku pracy w rozumieniu przepisów o podatku dochodowym, z uwzględnieniem ustawowych wyłączeń. Nie utożsamiaj jej z podstawą składki zdrowotnej — te ubezpieczenia podlegają odrębnym zasadom.
- Sprawdź roczny limit. W roku kalendarzowym podstawa składek emerytalnych i rentowych nie może przekroczyć 30-krotności prognozowanego przeciętnego wynagrodzenia. W 2026 roku limit wynosi 282 600 zł. Po jego osiągnięciu nie naliczaj tych dwóch składek od nadwyżki. Limit nie obejmuje składek chorobowych, wypadkowych ani zdrowotnych, a także składek na Fundusz Pracy i FGŚP.
- Monitoruj podstawę w ciągu roku. Płatnik sprawdza ją na podstawie dokumentacji kadrowo-płacowej i informacji z ZUS. Jeśli składki rozlicza kilku płatników, ubezpieczony informuje każdego z nich o osiągnięciu limitu. W razie wątpliwości płatnik może złożyć do ZUS wniosek RRP o ustalenie przekroczenia.
- Skoryguj rozliczenia po przekroczeniu limitu. Wykazuj przekroczenie w odpowiednim polu deklaracji ZUS DRA lub raportu ZUS RCA i oznacz źródło informacji: ubezpieczonego, płatnika albo ZUS. Jeśli pobrano składki od nadwyżki, złóż dokumenty korygujące. ZUS zaliczy nadpłatę na składki zaległe, bieżące lub przyszłe, chyba że płatnik wystąpi o zwrot. ZUS zwraca nadpłatę w ciągu 30 dni od otrzymania wniosku.
- Zweryfikuj przekazane informacje. Jeśli ubezpieczony poda błędne informacje, przez co płatnik nie opłaci należnych składek, ubezpieczony może odpowiadać za powstałe zadłużenie. Dlatego przy kilku źródłach zatrudnienia uwzględniaj podstawy u wszystkich płatników i aktualizuj przekazane im dane.
| Temat | Podstawa / limit | Zasada |
|---|---|---|
| Ulga na start | 6 miesięcy | Bez składek społecznych |
| Preferencyjny ZUS | 30% płacy minimalnej | Maks. 24 miesiące |
| Mały ZUS plus | Dochód z poprzedniego roku | Podstawa: 30%–60% prognozowanego wynagrodzenia |
| Pełny ZUS przedsiębiorcy | 60% prognozowanego wynagrodzenia | Składki emerytalna i rentowa: 19,52% i 8% |
| Limit 30-krotności | 282 600 zł rocznie | Po osiągnięciu limitu: bez składek emerytalnej i rentowej |
| Nadpłata po przekroczeniu limitu | Korekta ZUS RCA / DRA | Zaliczenie na składki lub zwrot na wniosek; do 30 dni |
Ulgi dla przedsiębiorców: od preferencyjnego ZUS do małego ZUS plus
Przedsiębiorca może kolejno skorzystać z kilku ulg w składkach społecznych. Każda ma inne zasady ustalania podstawy oraz warunki, które warto sprawdzić przed wyborem.
- Ulga na start – przez pierwsze 6 miesięcy działalności początkujący przedsiębiorca płaci tylko składkę zdrowotną, a nie składki społeczne.
- Preferencyjny ZUS – po uldze na start przedsiębiorca może przez 24 miesiące opłacać niższe składki społeczne. Ich podstawę stanowi 30% minimalnego wynagrodzenia obowiązującego w danym roku. W tym okresie przedsiębiorca nie płaci składki na Fundusz Pracy.
- Mały ZUS plus – przedsiębiorca, który zakończył korzystanie z preferencyjnych składek, może płacić składki społeczne obliczane na podstawie dochodu z działalności w poprzednim roku. Z ulgi co do zasady nie skorzysta m.in. osoba, która prowadziła firmę w poprzednim roku krócej niż 60 dni, przekroczyła limit przychodu 120 000 zł, rozliczała się kartą podatkową i była zwolniona z VAT lub świadczy usługi na rzecz byłego pracodawcy. Obowiązują też szczegółowe warunki i limity okresu korzystania z ulgi.
- Pełne składki społeczne – po zakończeniu ulg albo gdy przedsiębiorca nie spełnia warunków, podstawę składek ustala się zasadniczo na poziomie 60% prognozowanego przeciętnego wynagrodzenia. Stopy procentowe są takie same jak przy preferencyjnym ZUS, ale wyższa podstawa oznacza wyższe składki.
- Składka zdrowotna i odrębne zasady – ulgi nie obejmują składki zdrowotnej, którą przedsiębiorca nadal opłaca. Jej wysokość zależy od formy opodatkowania: przy skali podatkowej i podatku liniowym od dochodu, a przy ryczałcie od progów przychodów. Podstawę składki zdrowotnej ustala się niezależnie od podstawy składek społecznych.
- Sprawdzenie limitów i rozliczeń – przed wyborem ulgi przedsiębiorca powinien sprawdzić warunki, przychód i dochód z poprzedniego roku oraz okres prowadzenia działalności. Ponadto roczny limit 30-krotności obejmuje składki emerytalne i rentowe, ale nie chorobowe, wypadkowe ani zdrowotne. Nie jest to jednak ulga właściwa dla małego ZUS plus.
Limit 30-krotności: kiedy przestać opłacać składki emerytalne i rentowe?
Limit trzydziestokrotności ogranicza podstawę, od której w danym roku nalicza się składki emerytalne i rentowe. Jeśli ciekawi cię ta tematyka, sprawdź, jakie składki ZUS obejmą umowy zlecenia w 2026 roku. W 2026 roku wynosi 282 600 zł — trzydziestokrotność prognozowanego przeciętnego miesięcznego wynagrodzenia w wysokości 9 420 zł. Po osiągnięciu tej kwoty płatnik przestaje pobierać składki emerytalne i rentowe od nadwyżki. Limit nie obejmuje składek chorobowych, wypadkowych i zdrowotnych ani wpłat na Fundusz Pracy i FGŚP.
Limit najczęściej dotyczy osób z wysokimi zarobkami, premiami lub kilkoma źródłami zatrudnienia. Podstawę oblicza się narastająco od początku roku, sumując przychody ze wszystkich tytułów, a nie osobno dla każdej umowy czy firmy. Jeśli składki rozlicza jeden płatnik, monitoruje on limit na podstawie dokumentacji płacowej. Przy kilku płatnikach ubezpieczony śledzi łączną kwotę i zawiadamia każdego z nich po osiągnięciu progu. Warto przed końcem roku sprawdzić zestawienie wypłat i składek, ponieważ premia może przyspieszyć przekroczenie limitu.
Nadpłata składek? ZUS może zwrócić ją w ciągu 30 dni
Po przekroczeniu rocznego pułapu płatnik nie nalicza składek emerytalnych i rentowych od nadwyżki — nie trzeba czekać do końca roku ani uzyskiwać osobnego zwolnienia z ZUS. Skoro już dotykamy tego tematu, sprawdź, kto opłaca składki podczas zwolnienia lekarskiego. Jeśli trudno ustalić, kiedy nastąpiło przekroczenie, płatnik może poprosić ZUS o potwierdzenie na formularzu RRP. W dokumentach rozliczeniowych oznacza informację kodem: 1, gdy przekazał ją ubezpieczony; 2 — płatnik; 3 — ZUS. W raporcie ZUS RCA wpisuje ją w bloku III B, polu 02. Osoba rozliczająca składki wyłącznie za siebie podaje ją w ZUS DRA, w bloku X, polu 06.
Jeśli płatnik omyłkowo opłaci składki od nadwyżki, koryguje dokumenty za odpowiednie miesiące. ZUS zalicza nadpłatę na zaległe lub bieżące składki, a jeśli ich nie ma — na przyszłe. Płatnik może jednak zawnioskować o zwrot; ZUS powinien go wykonać w ciągu 30 dni od złożenia wniosku. Za zadłużenie wynikające z błędnego oświadczenia może odpowiadać ubezpieczony, dlatego przy kilku pracodawcach warto przekazywać informacje ostrożnie i zachowywać potwierdzenia. Mimo nieopłacania składek emerytalnych i rentowych z powodu limitu okres ten nadal zalicza się do okresu ubezpieczenia.
Wskazówka: Przy kilku źródłach przychodu kontroluj limit łącznie i na bieżąco — składki emerytalne i rentowe przestają być naliczane dopiero od nadwyżki ponad roczny próg, a nie od całej podstawy.
Nadpłata składek po przekroczeniu limitu: korekta dokumentów i zwrot
Roczny limit podstawy składek emerytalnych i rentowych wynosi trzydziestokrotność prognozowanego przeciętnego wynagrodzenia. Po jego osiągnięciu płatnik nie nalicza tych składek od kolejnych przychodów w danym roku kalendarzowym. Limit nie obejmuje składek chorobowych, wypadkowych ani zdrowotnych, które nadal rozlicza się na zwykłych zasadach. Jak już krążymy wokół tego tematu, sprawdź, komu przysługuje bon senioralny i jaki obowiązuje limit dochodu. Gdy ktoś pracuje dla kilku pracodawców, powinien śledzić łączną podstawę i niezwłocznie powiadomić każdego płatnika o przekroczeniu progu.
Płatnik może otrzymać informację o przekroczeniu od ubezpieczonego, z dokumentacji płacowej lub z ZUS. Jeśli trudno ustalić, kiedy próg został osiągnięty, może poprosić Zakład o potwierdzenie na formularzu RRP. Przekroczenie wykazuje w dokumentach rozliczeniowych: w bloku III B formularza ZUS RCA, a jeśli opłaca składki wyłącznie za siebie — w ZUS DRA. Odpowiedni kod wskazuje, czy informację przekazał ubezpieczony, płatnik czy ZUS.
Nadpłacone składki wrócą po korekcie i wniosku
Jeśli płatnik pobrał składki emerytalne i rentowe od kwoty przekraczającej limit, koryguje raporty imienne i deklarację rozliczeniową za okres, w którym powstała nadpłata. Korekta pozwala ustalić jej wysokość. ZUS może zaliczyć nienależne składki na zaległe lub bieżące należności, a jeśli ich nie ma — na przyszłe wpłaty. Płatnik może też wystąpić o zwrot; ZUS wypłaca go w ciągu trzydziestu dni od złożenia wniosku.
Przy kilku źródłach zatrudnienia przechowuj informacje o narastającej podstawie i niezwłocznie przekazuj je płatnikom. Błędne oświadczenie, które doprowadzi do niedopłaty, może wymagać uregulowania zaległych składek. Najpierw zestaw przychody ze wszystkich miejsc pracy, a następnie porównaj je z raportami ZUS — dzięki temu łatwiej wykryjesz pomyłkę przed korektą rozliczenia.
Wskazówka: po przekroczeniu limitu sprawdź, czy korekta obejmuje wszystkie miesiące, w których składki emerytalne i rentowe naliczono od nadwyżki — pominięcie choćby jednego raportu może zniekształcić rozliczenie z ZUS.
FAQ - Najczęstsze pytania
Co stanowi podstawę wymiaru składek emerytalnych i rentowych pracownika?Podstawą jest przychód ze stosunku pracy, w tym wynagrodzenie brutto i inne składniki wypłacane za pracę, z uwzględnieniem ustawowych wyłączeń. Podstawę tę należy odróżnić od składki zdrowotnej, która obliczana jest według odrębnych zasad.
Jaki jest limit podstawy składek emerytalnych i rentowych w 2026 roku?Roczny limit wynosi 282 600 zł, czyli 30-krotność prognozowanego przeciętnego wynagrodzenia wynoszącego 9 420 zł. Po jego osiągnięciu składek emerytalnej i rentowej nie nalicza się od nadwyżki, ale nadal opłaca się m.in. składki chorobową, wypadkową i zdrowotną.
Co powinien zrobić pracownik mający kilku pracodawców, gdy zbliża się do limitu?Powinien zsumować podstawy ze wszystkich źródeł zatrudnienia i poinformować każdego płatnika o osiągnięciu limitu. W razie wątpliwości płatnik może wystąpić do ZUS o potwierdzenie przekroczenia na formularzu RRP.
Jakie ulgi mogą obniżyć podstawę składek społecznych przedsiębiorcy?Przedsiębiorca może skorzystać z ulgi na start przez 6 miesięcy, a następnie — jeśli spełnia warunki — z preferencyjnych składek przez 24 miesiące, obliczanych od 30% minimalnego wynagrodzenia. Przy spełnieniu dodatkowych warunków może też przysługiwać mały ZUS plus, którego podstawa zależy od dochodu z poprzedniego roku.
Jak postąpić, jeśli składki emerytalne i rentowe zostały nadpłacone po przekroczeniu limitu?Płatnik powinien skorygować odpowiednie raporty ZUS RCA i deklarację ZUS DRA za miesiące, w których składki naliczono od nadwyżki. ZUS może zaliczyć nadpłatę na inne należności, a na wniosek płatnika zwrócić ją w ciągu 30 dni.