Patrząc na kwotę brutto w umowie, pamiętam, że nie jest to jeszcze kwota, którą otrzymam na konto. Przy standardowej umowie o pracę z pensji potrąca się składki społeczne: 9,76% na ubezpieczenie emerytalne, 1,5% rentowe i 2,45% chorobowe, czyli łącznie 13,71% wynagrodzenia brutto. Od pozostałej kwoty oblicza się 9-procentową składkę zdrowotną, a następnie zaliczkę na PIT. Dlatego dwie osoby z taką samą pensją brutto mogą otrzymać nieco różne wypłaty netto.
- Wynagrodzenie netto zależy od rodzaju umowy, składek, zaliczki na PIT, ulg, kosztów uzyskania przychodu i wpłat do PPK. Przy standardowej umowie o pracę od pensji brutto potrąca się m.in. 13,71% składek społecznych oraz 9% składki zdrowotnej naliczanej od podstawy pomniejszonej o składki społeczne.
- W 2026 roku minimalne wynagrodzenie wynosi 4 806 zł brutto. Przy standardowych kosztach uzyskania przychodu, PIT-2 i bez PPK daje to około 3 605,85 zł netto miesięcznie.
- PIT-2 może zmniejszyć miesięczną zaliczkę na podatek o maksymalnie 300 zł u jednego płatnika. Standardowe koszty uzyskania przychodu wynoszą 250 zł miesięcznie, a podwyższone — 300 zł przy spełnieniu wymaganych warunków.
- Wybrane ulgi, m.in. dla osób przed ukończeniem 26 lat, rodzin z co najmniej czworgiem dzieci, pracujących seniorów i osób wracających do kraju, mogą zwolnić kwalifikujące się przychody z PIT do limitu 85 528 zł rocznie. Składki ZUS i zdrowotna nadal mogą być potrącane.
- Wpłata pracownika do PPK standardowo wynosi 2% pensji brutto i obniża wypłatę. Wpłata pracodawcy jest finansowana dodatkowo, ale może zwiększyć przychód uwzględniany przy obliczaniu podatku.
- Drugi próg podatkowy zaczyna się po przekroczeniu 120 000 zł rocznej podstawy opodatkowania. Stawka 32% dotyczy wyłącznie nadwyżki ponad ten limit, a nie całego dochodu. Przy kilku płatnikach warto śledzić łączną podstawę, by uniknąć niedopłaty w rozliczeniu rocznym.
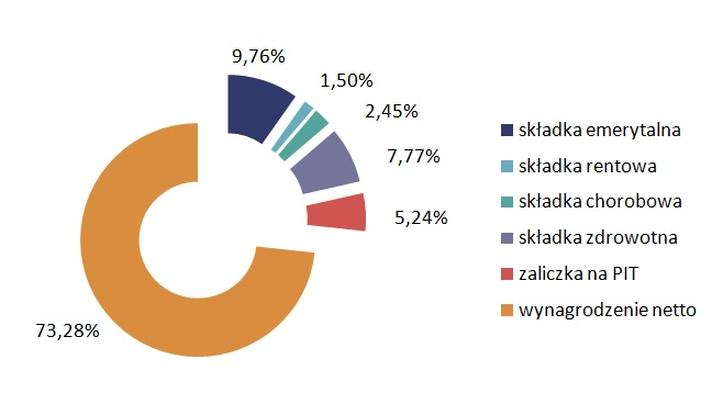
Przykładowo, przy pensji 5000 zł brutto składka emerytalna wynosi 488 zł, rentowa 75 zł, a chorobowa 122,50 zł. Łącznie daje to 685,50 zł potrąceń społecznych. Podstawa składki zdrowotnej wynosi więc 4314,50 zł, a sama składka — 388,31 zł. Przy standardowych kosztach uzyskania przychodu w wysokości 250 zł, stawce PIT 12% i pełnej miesięcznej kwocie zmniejszającej podatek wynoszącej 300 zł zaliczka na PIT to około 188 zł. Po potrąceniach pracownik otrzymuje 3738,19 zł netto, czyli prawie 1262 zł mniej niż wynosi kwota brutto.
Dlaczego z pensji 4806 zł zostaje około 3606 zł?
Choć składki społeczne i zdrowotną oblicza się według określonych stawek, wysokość zaliczki na PIT zależy również od kosztów uzyskania przychodu, złożonego PIT-2, ulg oraz rocznych dochodów. Jeżeli ciekawią cię takie treści to sprawdź składki ZUS i wylicz wypłatę netto z umowy zlecenia 2026. Standardowe koszty wynoszą 250 zł miesięcznie, a dla osoby dojeżdżającej do pracy z innej miejscowości — 300 zł. Przy skali podatkowej stawka 12% obejmuje podstawę do 120 000 zł rocznie, natomiast 32% dotyczy tylko nadwyżki ponad ten próg, a nie całej pensji. Ponadto kwota wolna wynosi 30 000 zł rocznie, więc PIT-2 może obniżyć miesięczną zaliczkę o 300 zł. Jeśli ktoś ma kilku płatników, może podzielić tę kwotę na części po 150 zł lub 100 zł.
Na wysokość wypłaty wpływają również zwolnienia podatkowe i dobrowolne oszczędzanie. Osoby poniżej 26. roku życia oraz korzystające z ulg dla rodzin z co najmniej czworgiem dzieci, pracujących seniorów lub osób wracających do kraju mogą nie płacić PIT od objętych zwolnieniem przychodów do limitu 85 528 zł rocznie. Z kolei udział w PPK obniża wypłatę o wpłatę pracownika: standardowo wynosi ona 2% pensji brutto, ale w określonych przypadkach można ją zmniejszyć do 0,5% albo zwiększyć do 4%. Jak interesują cię takie tematy to poznaj skuteczne sposoby wdrażania nowych pracowników. Przy minimalnym wynagrodzeniu 4806 zł brutto składki społeczne pracownika wynoszą 658,91 zł, a zdrowotna około 373,24 zł. Przy typowych założeniach pracownik otrzyma bez PPK około 3605,85 zł netto. Dlatego, porównując oferty, sprawdzam nie tylko kwotę brutto, lecz także składki, zaliczkę na PIT, ulgi i ewentualne wpłaty do PPK.
Jak obliczyć wynagrodzenie netto z kwoty brutto
Poniższe kroki pomogą oszacować pensję „na rękę” z umowy o pracę. Uwzględniają składki, podatek oraz czynniki, które mogą zmienić wysokość wypłaty.
- Ustal kwotę brutto i warunki zatrudnienia. Sprawdź wynagrodzenie zapisane w umowie oraz rok podatkowy, bo przepisy i stawki mogą się zmieniać. Znaczenie ma też rodzaj umowy: przy umowie o pracę, zleceniu i dziele obowiązują różne zasady naliczania składek. Pamiętaj ponadto, że kwota brutto nie oznacza całkowitego kosztu pracodawcy.
- Oblicz składki społeczne pracownika. Przy standardowej umowie o pracę odejmij od kwoty brutto składkę emerytalną 9,76%, rentową 1,50% i chorobową 2,45%. Suma tych składek pomniejsza podstawę składki zdrowotnej. Ubezpieczenie chorobowe jest obowiązkowe przy umowie o pracę, natomiast przy zleceniu jego opłacanie zależy od sytuacji zleceniobiorcy i wybranego wariantu ubezpieczenia.
- Wylicz składkę zdrowotną. Pomnóż kwotę brutto pomniejszoną o składki społeczne pracownika przez 9%. Przy standardowym etacie składka ta obniża wypłatę netto, ale co do zasady nie odlicza się jej od podatku.
- Ustal podstawę opodatkowania i zaliczkę PIT. Od przychodu pomniejszonego o składki społeczne odejmij koszty uzyskania przychodu. Przy etacie wynoszą one zwykle 250 zł miesięcznie, a przy dojazdach z innej miejscowości — 300 zł. Następnie zaokrąglij podstawę do pełnych złotych. W skali podatkowej stawka wynosi 12% do 120 000 zł podstawy rocznie, a 32% obejmuje tylko nadwyżkę ponad ten próg. Jeśli pracownik złożył PIT-2, można pomniejszyć zaliczkę o stosowaną część kwoty zmniejszającej podatek: 300 zł miesięcznie przy 1/12, 150 zł przy 1/24 lub 100 zł przy 1/36. Składka zdrowotna nie obniża zaliczki.
- Uwzględnij ulgi i dodatkowe potrącenia. Ze zwolnienia z PIT mogą korzystać m.in. osoby przed ukończeniem 26 lat, rodzice co najmniej czworga dzieci, pracujący seniorzy niepobierający emerytury oraz osoby korzystające z ulgi na powrót. Limit przychodów objętych tymi zwolnieniami wynosi 85 528 zł rocznie. Sprawdź również, czy uczestniczysz w PPK: wpłata pracownika obniża wypłatę, a wpłata pracodawcy może zwiększyć przychód uwzględniany przy obliczaniu podatku.
- Odejmij obciążenia od kwoty brutto. Wynagrodzenie netto obliczysz, odejmując od kwoty brutto składki społeczne, składkę zdrowotną, zaliczkę na PIT oraz ewentualną wpłatę pracownika do PPK. Na wynik wpływają też ulgi, koszty uzyskania przychodu, oświadczenia złożone pracodawcy i łączny dochód z innych źródeł opodatkowanych skalą.
| Pozycja | Wartość lub zasada | Uwagi |
|---|---|---|
| Minimalne wynagrodzenie brutto | 4 806,00 zł | Przykładowa podstawa obliczeń dla pełnego etatu |
| Składka emerytalna pracownika | 9,76% = 469,07 zł | Obliczana od wynagrodzenia brutto |
| Składka rentowa pracownika | 1,50% = 72,09 zł | Obliczana od wynagrodzenia brutto |
| Składka chorobowa pracownika | 2,45% = 117,75 zł | Obliczana od wynagrodzenia brutto |
| Łączne składki społeczne pracownika | 13,71% = 658,91 zł | Suma składek emerytalnej, rentowej i chorobowej |
| Podstawa składki zdrowotnej | 4 147,09 zł | 4 806,00 zł − 658,91 zł |
| Składka zdrowotna | 9% = 373,24 zł | Nie pomniejsza zaliczki na PIT |
| Koszty uzyskania przychodu — standardowe | 250 zł miesięcznie | Podstawowe koszty pracownicze |
| Koszty uzyskania przychodu — podwyższone | 300 zł miesięcznie | Przy spełnieniu warunków dotyczących dojazdu z innej miejscowości |
| Podstawa PIT przy kosztach 250 zł | 3 897 zł | Po odjęciu składek społecznych i kosztów; zaokrąglona do pełnych złotych |
| Stawka PIT w pierwszym progu | 12% | Do 120 000 zł rocznej podstawy opodatkowania |
| Kwota zmniejszająca podatek przy PIT-2 | 300 zł miesięcznie | 1/12 rocznej kwoty 3 600 zł u jednego płatnika |
| Kwota zmniejszająca przy podziale na 2 płatników | 150 zł miesięcznie na płatnika | Łącznie nie więcej niż 300 zł miesięcznie |
| Kwota zmniejszająca przy podziale na 3 płatników | 100 zł miesięcznie na płatnika | Łącznie nie więcej niż 300 zł miesięcznie |
| Zaliczka PIT — standardowe koszty i PIT-2 | 168 zł | Przykładowa miesięczna zaliczka po zaokrągleniu |
| Wynagrodzenie netto — standardowe koszty i PIT-2 | 3 605,85 zł | Bez wpłaty pracownika do PPK |
| Wynagrodzenie netto — podwyższone koszty i PIT-2 | 3 611,85 zł | Przykładowa kwota przy kosztach uzyskania przychodu 300 zł |
| Wynagrodzenie netto — bez PIT-2 | około 3 305,85 zł | Przy zaliczce bez miesięcznego pomniejszenia o 300 zł |
| Wynagrodzenie netto — zwolnienie z PIT | około 3 773,85 zł | Przykład bez PPK; składki ZUS i zdrowotna nadal są potrącane |
| Wpłata podstawowa pracownika do PPK | 2% = 96,12 zł | Pomniejsza wypłatę netto; wpłata pracodawcy może też zwiększyć przychód do opodatkowania |
| Wpłata podstawowa pracodawcy do PPK | 1,5% = 72,09 zł | Finansowana dodatkowo przez pracodawcę |
| Roczna kwota wolna od podatku | 30 000 zł | Przy skali podatkowej; odpowiada 3 600 zł kwoty zmniejszającej podatek |
| Limit pierwszego progu podatkowego | 120 000 zł rocznie | Dotyczy podstawy opodatkowania, a nie wynagrodzenia brutto |
| Podatek od podstawy do 120 000 zł | 12% podstawy − 3 600 zł | Według skali podatkowej; podatek nie może być niższy niż 0 zł |
| Podatek od podstawy ponad 120 000 zł | 10 800 zł + 32% nadwyżki ponad 120 000 zł | Stawka 32% obejmuje wyłącznie część ponad próg |
| Przykład: podstawa opodatkowania 140 000 zł | 17 200 zł podatku | 10 800 zł + (20 000 zł × 32%); efektywnie około 12,3% podstawy |
| Orientacyjna pensja brutto przy wejściu w drugi próg | około 11 880 zł miesięcznie | Szacunek dla jednego etatu, standardowych kosztów, bez PPK i innych dochodów lub ulg; próg zależy od sytuacji podatnika |
| Limit przychodów objętych wybranymi zwolnieniami z PIT | 85 528 zł rocznie | Dotyczy m.in. ulgi dla młodych, ulgi na powrót, dla rodzin 4+ i pracujących seniorów; ulgi mają odrębne warunki |
| Składka emerytalna pracodawcy | 9,76% | Finansowana poza wynagrodzeniem brutto pracownika |
| Składka rentowa pracodawcy | 6,50% | Finansowana poza wynagrodzeniem brutto pracownika |
| Składka wypadkowa pracodawcy | Przykładowo 1,67% | Rzeczywista stopa zależy od płatnika i rodzaju działalności |
| Składka na Fundusz Pracy | 2,45% | Obowiązują warunki dotyczące podstawy i zwolnień |
| Składka na FGŚP | 0,10% | Finansowana przez pracodawcę, jeśli ma zastosowanie |
Ile wynosi pensja netto przy minimalnym wynagrodzeniu w 2026 roku
W 2026 roku minimalne wynagrodzenie z umowy o pracę wynosi 4 806 zł brutto miesięcznie. Przy standardowych założeniach — pracownik ma co najmniej 26 lat, nie oszczędza w PPK, korzysta ze zwykłych kosztów uzyskania przychodu i złożył PIT-2 — otrzymuje na konto około 3 605,85 zł netto. Ta kwota pokazuje, ile z pensji zapisanej w umowie pracownik może swobodnie wydać.
Od wynagrodzenia brutto odejmuje się składki: emerytalną w wysokości 9,76%, rentową — 1,5% oraz chorobową — 2,45%. Łącznie wynoszą one 658,91 zł, dlatego podstawa składki zdrowotnej to 4 147,09 zł. Sama składka zdrowotna, obliczana według stawki 9%, wynosi 373,24 zł. Ponadto pracownik płaci zaliczkę na PIT — w typowym przykładzie 168 zł. Kwota ta uwzględnia miesięczne koszty uzyskania przychodu w wysokości 250 zł oraz 300 zł miesięcznej kwoty zmniejszającej podatek.
Ulgi i PPK mogą zmienić wypłatę o ponad 160 zł
Ostateczna wypłata zależy od sytuacji pracownika. Przy podwyższonych kosztach uzyskania przychodu, czyli 300 zł miesięcznie, wynosi około 3 611,85 zł. Z kolei osoba zwolniona z PIT może otrzymać około 3 773,85 zł. Natomiast podstawowa wpłata pracownika do PPK — 2% wynagrodzenia, czyli 96,12 zł — obniża wypłatę do około 3 501,73 zł. Wpływ ma również PIT-2: bez miesięcznej kwoty zmniejszającej podatek zaliczka na PIT będzie wyższa.
Dlatego przy sprawdzaniu wyliczenia warto uwzględnić nie tylko kwotę brutto, lecz także rodzaj umowy, składki, koszty uzyskania przychodu, ulgi i PPK. Podane wartości dotyczą typowej umowy o pracę i pełnego miesiąca pracy, jednak indywidualne oświadczenia oraz przerwy w pracy mogą je zmienić. Jeżeli interesuje cię więcej, Sprawdź formalności, terminy i sposoby na uniknięcie strat. Ponadto zatrudnienie kosztuje pracodawcę więcej niż 4 806 zł, ponieważ firma opłaca własną część składek ZUS i wpłaty na odpowiednie fundusze.
Warto pamiętać, że składka zdrowotna nie obniża już zaliczki na PIT — jest potrącana z wynagrodzenia netto, dlatego jej wysokość bezpośrednio wpływa na kwotę, którą pracownik otrzymuje na konto.
Jak ulgi podatkowe i pit-2 wpływają na kwotę wypłaty
Ulgi podatkowe i PIT-2 mogą zmienić miesięczną wypłatę. Wpływają na zaliczkę na podatek i koszty uzyskania przychodu, a także na zwolnienia z PIT oraz wpłaty do PPK. Oto najważniejsze zasady:
- PIT-2 i kwota zmniejszająca podatek – składając PIT-2, możesz upoważnić płatnika do pomniejszania miesięcznej zaliczki na PIT o część kwoty zmniejszającej podatek. Przy jednym płatniku pomniejszenie może wynieść 300 zł miesięcznie. Jeśli masz kilku płatników, możesz podzielić kwotę, na przykład po 150 zł lub 100 zł. Łącznie możesz rozdzielić ją między maksymalnie trzech płatników. Bez odpowiedniego oświadczenia pracodawca nie uwzględni pomniejszenia w bieżącej wypłacie, ale rozliczysz kwotę w zeznaniu rocznym.
- Koszty uzyskania przychodu – obniżają podstawę opodatkowania, a przez to mogą zmniejszyć zaliczkę na PIT i zwiększyć wypłatę netto. Przy umowie o pracę standardowe koszty wynoszą 250 zł miesięcznie, a podwyższone – 300 zł. Możesz je stosować, jeśli mieszkasz poza miejscowością, w której znajduje się zakład pracy, i nie otrzymujesz dodatku za rozłąkę. Możesz też zrezygnować z uwzględniania kosztów.
- Zwolnienia z PIT – ulga dla młodych, ulga dla rodzin 4+, ulga na powrót oraz ulga dla pracujących seniorów mogą zwolnić kwalifikujące się przychody z podatku do wspólnego limitu 85 528 zł rocznie. Dzięki temu w okresie korzystania ze zwolnienia płatnik może nie pobierać zaliczki na PIT, a Twoja wypłata netto będzie wyższa. Niektóre ulgi wymagają wniosku do pracodawcy. Po przekroczeniu limitu nadwyżkę obejmuje opodatkowanie na zasadach ogólnych.
- Kwota wolna i próg podatkowy – przy skali podatkowej kwota wolna wynosi 30 000 zł rocznie, co odpowiada 3 600 zł kwoty zmniejszającej podatek. PIT-2 określa, jaką część tej kwoty płatnik uwzględnia w miesięcznych zaliczkach. Stawka 12% obejmuje podstawę do 120 000 zł, natomiast stawka 32% dotyczy tylko nadwyżki ponad ten próg. Jeśli uzyskujesz dochody z kilku źródeł, płatnicy mogą nie uwzględnić ich łącznej wysokości przy pobieraniu zaliczek. W efekcie w rozliczeniu rocznym może pojawić się dopłata.
- PPK a wypłata – wpłata pracownika do PPK obniża kwotę, która trafia na konto. Z kolei wpłata pracodawcy może zwiększyć zaliczkę na PIT, ponieważ stanowi przychód pracownika. PPK nie jest ulgą podatkową, dlatego uwzględnij wpłaty przy szacowaniu wypłaty netto.
- Składki i rodzaj umowy – ulgi podatkowe nie zwalniają automatycznie ze składek ZUS ani składki zdrowotnej. Przy umowie o pracę pracownik opłaca m.in. składkę emerytalną w wysokości 9,76%, rentową – 1,5%, chorobową – 2,45% oraz zdrowotną – 9% od podstawy pomniejszonej o składki społeczne. Rodzaj umowy i sytuacja pracownika wpływają na zasady oraz wysokość potrąceń. Dlatego dwie osoby z takim samym wynagrodzeniem brutto mogą otrzymać różne kwoty netto.
Kiedy przekraczasz drugi próg podatkowy i płacisz 32%
Drugi próg podatkowy zaczyna się po przekroczeniu 120 000 zł rocznej podstawy opodatkowania. W skali podatkowej pierwsze 120 000 zł rozliczam według stawki 12%, a od nadwyżki płacę 32% — nie od całego dochodu. Jeśli moja podstawa wynosi na przykład 140 000 zł, wyższa stawka obejmuje tylko 20 000 zł. Ponadto kwota zmniejszająca podatek wynosi 3 600 zł rocznie, dlatego podatek od pierwszej części podstawy uwzględnia tę kwotę.
Próg zależy od podstawy opodatkowania, a nie od pensji brutto czy samego przychodu. Najpierw odejmuję koszty uzyskania przychodu, składki na ubezpieczenia społeczne i przysługujące mi odliczenia; składki zdrowotnej nie odejmuję od podstawy PIT. W rezultacie nie ma jednej kwoty pensji brutto, przy której każdy przekracza próg. Przy standardowym etacie u jednego pracodawcy, zwykłych kosztach i bez dodatkowych ulg może on przypaść na roczną pensję brutto około 142 500 zł, czyli mniej więcej 11 880 zł miesięcznie.
Wyższy podatek obejmuje tylko część dochodu
Gdy narastająca podstawa przekroczy 120 000 zł, pracodawca nalicza w miesiącu przekroczenia 12% od części mieszczącej się w pierwszym przedziale oraz 32% od nadwyżki. W kolejnych miesiącach zwykle pobiera zaliczkę według stawki 32% od dochodu objętego drugim progiem. Jeśli mam kilku płatników, każdy może uwzględniać tylko wypłacane przez siebie wynagrodzenie. Wtedy łączny dochód może przekroczyć próg, choć u żadnego pracodawcy z osobna do tego nie dojdzie, a niedopłatę rozliczę w zeznaniu rocznym.
Skala podatkowa obejmuje między innymi dochody z etatu, zlecenia, emerytury oraz działalności gospodarczej rozliczanej na zasadach ogólnych. Natomiast dochodów opodatkowanych liniowo lub ryczałtem nie doliczam do progu. Mogę obniżyć podatek, korzystając z przysługujących mi odliczeń od dochodu, ulg lub wspólnego rozliczenia z małżonką. Do limitu nie wliczam też przychodów zwolnionych z PIT, na przykład objętych ulgą dla młodych. Przy bardzo wysokich dochodach może ponadto obowiązywać danina solidarnościowa: 4% od nadwyżki ponad 1 000 000 zł.
Wskazówka: jeśli pracujesz dla kilku pracodawców, śledź łączną roczną podstawę opodatkowania — każdy płatnik może pobierać zaliczki tak, jakby wypłacał Ci jedyne wynagrodzenie, dlatego ewentualna niedopłata może pojawić się dopiero w zeznaniu rocznym.
FAQ - Najczęstsze pytania i odpowiedzi
Jakie składki potrąca się z wynagrodzenia brutto przy umowie o pracę?Pracownik opłaca składki społeczne: emerytalną w wysokości 9,76%, rentową 1,5% i chorobową 2,45%, czyli łącznie 13,71% brutto. Od podstawy pomniejszonej o te składki pobiera się jeszcze 9-procentową składkę zdrowotną.
Ile wynosi pensja netto przy minimalnym wynagrodzeniu 4 806 zł brutto w 2026 roku?Przy standardowych kosztach uzyskania przychodu, złożonym PIT-2, bez PPK i bez zwolnienia z PIT, wynagrodzenie netto wynosi około 3 605,85 zł. Inne ulgi, koszty lub potrącenia mogą zmienić tę kwotę.
Jak PIT-2 wpływa na miesięczną wypłatę?PIT-2 pozwala płatnikowi pomniejszać miesięczną zaliczkę na PIT o część kwoty zmniejszającej podatek. Przy jednym płatniku może to być 300 zł miesięcznie, a przy kilku kwotę można podzielić, na przykład po 150 zł lub 100 zł.
Kiedy zaczyna się drugi próg podatkowy i jak działa stawka 32%?Drugi próg zaczyna się po przekroczeniu 120 000 zł rocznej podstawy opodatkowania. Stawka 32% obejmuje wyłącznie nadwyżkę ponad ten próg, a nie całość dochodu.
Jak PPK wpływa na wynagrodzenie netto?Podstawowa wpłata pracownika do PPK wynosi 2% wynagrodzenia brutto i obniża kwotę wypłacaną na konto. Przy minimalnej pensji 4 806 zł brutto wpłata ta wynosi 96,12 zł, a wpłata pracodawcy może dodatkowo zwiększyć przychód uwzględniany przy obliczaniu podatku.